


图文|Akon
公众号|法如山

无债一身轻,
有债寸步难行,特别是被”催收”和被执行。
当前经济形势严峻,许多人因购房、创业等原因背负巨额债务。遗憾的是,随着裁员和企业倒闭等事件频发,许多人的收入和预期收入都受到了影响。在这种情况下,一些人不得不向银行和贷款机构借款以应对财务危机,但当还款期限到来时,他们却无力偿还,结果可能遭到”催收”机构的追讨,甚至被法院列为失信被执行人。
欠债还钱,天经地义。然而,不胜其扰的“催收”行为,也时常越界。
目录
一、案件概述
二、裁判要旨
三、司法实践中侵犯隐私权的边界
即使在金融借贷关系中,”催收”行为也必须在法律允许的范围内进行。”催收”行为不得侵犯债务人的隐私权,不得使用虚假陈述或过度频繁的联系方式。
近日,一则深圳前海合作区人民法院的案例显示,”催收”机构在”催收”逾期款项的过程中,使用了不当手段,如虚假表述和过度频繁的联系,侵犯了原告的隐私权。[1]
一、案件概述
原告武某通过被告佰某公司向金融机构借款19000元。被告在原告逾期还款后,通过短信和电话等方式进行”催收”,原告认为这些”催收”行为侵犯了其隐私权。遂向法院起诉要求被告停止侵权行为、赔礼道歉、支付精神赔偿10000元,以及承担诉讼咨询费1550元和诉讼费。后来,原告变更诉讼请求,仅要求被告停止侵权行为。
原告提交了短信和电话记录截屏、《个人信用报告》以及与被告客服人员的微信聊天记录作为证据,以证明被告的”催收”行为不当。
法院认为被告在”催收”过程中使用了不当手段,如虚假表述和过度频繁的联系,侵犯了原告的隐私权。因此,法院判决被告立即停止对原告的贷后”催收”行为,并承担案件受理费12.5元。
二、裁判要旨
从借款来源来看,原告确实收到了19000元贷款,且该款项是被告佰某公司直接支付到原告的银行账户,但通过被告佰某公司提供的证据反映,被告佰某公司仅为“助贷”角色,款项的来源于中某信托公司,但矛盾的情况在于,本案所涉19000元借款发生在2016年,但在2015年中某信托公司就将包括原告19000元借贷在内的金融底层资产,通过“信托贷款债权转让”方式“打包”转让给哈某银行,债权转让在前,借款行为在后,这是不符合常理的,且均未见到债权转让送达通知,因此到底谁为实际出借人现有证据是不明确的。原告提交的征信报告显示出借人为哈某银行,这应该是该银行上传到人民银行系统,且已经显示借款已结清。被告佰某公司作为“助贷”企业,在现有证据没有反映被告佰某公司取得对原告的债权以及获得相应债权金融机构”催收”授权的情况下,自行向原告通过短信、电话方式”催收”,其行为明显不当。
被告佰某公司虽不认可原告收到的短信、电话为其”催收”行为,但根据原告与佰某公司客服人员微信聊天记录,被告佰某公司在本案中提交的证据等情况,可以高度概然认定被告佰某公司向原告”催收”还款事宜。对于互联网金融贷后”催收”有关工作,中国互联网金融协会在《互联网金融贷后”催收”业务指引》中明确相关要求,第九条规定““催收”作业不应在每日22:00-次日8:00”、第十一条““催收”人员应向债务人如实告知”催收”事由、逾期欠款金额、违约后果。”催收”人员应客观陈述,不应适用可能产生歧义或有误导性的表述,不应夸大事实(如夸大债务金额、违约责任、法律后果等),不应编造不存在的事实(如虚构不良信用记录或黑名单等)”,第十五条第(二)项规定“以语音形式(含智能语音)进行告知式”催收”,”催收”频次应严格控制在合理、必要的范围内,同一金融机构和其合作的第三方”催收”机构对单一债务人拨通电话频次每日合计不应超过3次,与债务人另有约定的除外。”按照上述有关协会指引性要求,被告在”催收”时含有“涉嫌贷款诈骗”等虚假表述,以及在同一天同一个时间点前后连续超过3次进行通过拨打原告电话”催收”的情况,超出合理”催收”的界限,已构成对原告私人生活安宁的侵扰,属于对原告的隐私权侵权。根据《民法典》第一千零三十二条的规定,自然人享有隐私权。任何组织或者个人不得以刺探、侵扰、泄露、公开等方式侵害他人的隐私权。隐私是自然人的私人生活安宁和不愿为他人知晓的私密空间、私密活动、私密信息。第一千零三十三条的规定,侵害隐私权的方式有以电话、短信、即时通讯工具、电子邮件、传单等方式侵扰他人的私人生活安宁。
三、司法实践中侵犯隐私权的边界
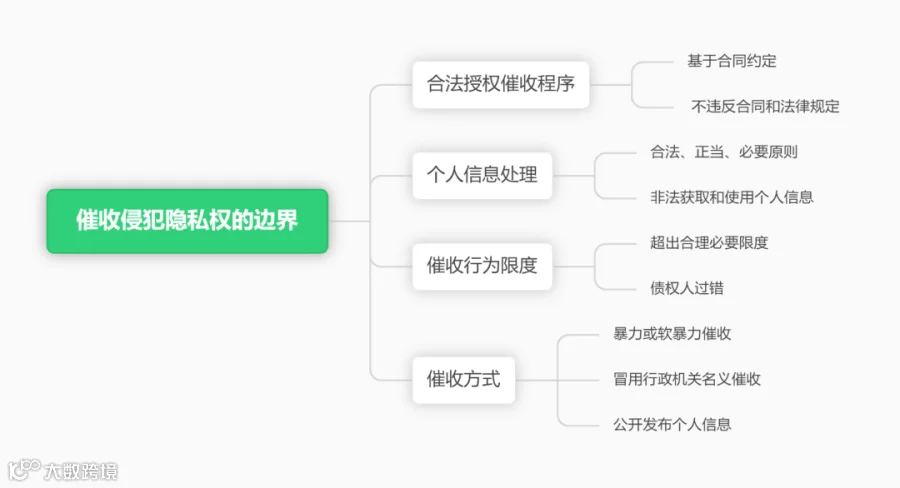
司法实践中,法院会评估债权人在”催收”欠款时是否侵犯了债务人的隐私权和个人信息权益、”催收”行为是否超出了合理和必要的范围,是否符合相关法律法规和行业规范的要求。
1.是否存在合法授权的”催收”程序
法院认为”催收”行为是基于债权人与借款人之间的合同约定进行的。如果双方有明确的合同,且借款人知晓并同意了”催收”行为,则认为债权人的”催收”行为合法。
在刘某清与某某银行股份有限公司信用卡中心人格权纠纷再审审查民事裁定书中【(2023)闽民申638号】,福建省高级人民法院认为,刘某清系主张**安银行信用卡中心”催收”贷款的行为泄露其个人信息及隐私,侵犯其名誉权及隐私权。但是,根据本案查明的事实,平安银行信用卡中心系根据其与刘某清签订的《平安银行信用卡领用合约》相关约定,在刘某清不履行还贷义务的情况下对其进行”催收”,并不违反合同约定,也没有充分证据证明该”催收”行为泄露了刘某清的个人信息及隐私,并造成其社会评价降低。因此,刘某清主张**安银行信用卡中心侵害其名誉权、隐私权,缺乏依据,一、二审法院未予支持,并无不当。
2.个人信息的处理方式是否合法、正当、必要
法院在判断隐私权侵犯时,会审查债权人收集和使用个人信息的过程是否符合合法、正当、必要的原则。
例如,实践中,”催收”人对债务人手机号、家庭成员信息、亲友信息以及其他个人信息及相关信息的非法获取和收集。”催收”人员冒用行政部门、司法机关以及其他任何机构或个人的名义开展”催收”,向债务人外的其他人员透露债务人的负债、逾期、违约等个人信息。同时,”催收”行为在未征得债务人同意的情况下,向其亲友发送““催收””短信或电话骚扰等行为,均可能构成对债务人隐私权的侵犯。
在赵某与某银行股份有限公司信用卡中心一审民事判决书中【(2024)京0107民初1181号】,北京市石景山区人民法院认为……原告的手机号应属其个人信息范畴,被告是否侵犯了原告的个人信息及其隐私权,本院从以下几点分析。第一,关于被告收集原告手机号的行为。史某办理信用卡时,已知晓《信用卡领用合约》的相关规定,故办卡行为系其真实意思表示,《信用卡领用合约》内容未违反法律、行政法规的强制性规定,应属合法有效,当事人均应按照领用合约内容行使权利、履行义务。现史某将原告的姓名及手机号提供给被告,且原告作为史某配偶,属于领用合约”催收”范围内的相关人员,故被告获取并使用原告个人信息的行为符合《信用卡领用合约》的相关约定及《信用卡管理办法》的规定;第二,被告委托”催收”机构向债务人催要欠款并向”催收”机构提供原告手机号的行为符合《信用卡”催收”指引》的规定;根据《委外”催收”机构管理细则》的规定,”催收”机构在三次未联系到史某的情况下,联系原告询问情况,不存在向原告”催收”欠款、威胁、辱骂的情形,未达到侵扰原告私人生活安宁的程度;第三,原告与史某系夫妻关系,原告在经过史某授权后主动加入对史某欠款的沟通,且根据史某的信用卡流水,存在多笔原告的还款记录,故原告在本案中并非无关第三人……被告不存在违法使用原告的个人信息以及侵犯原告隐私权的行为……
3.”催收”行为是否超出了合理必要限度、债权人是否有过错
当债权人通过不正当手段获取个人信息,或者在”催收”过程中采取的行为超出合理范围时[2],可能会被认定为侵犯隐私权。
即使”催收”行为合法,如果债权人在”催收”时存在不当行为,比如言语不当等,也可能被认定为侵犯了隐私权。
例如,采用以下方式进行”催收”:
(1)超出法定利率部分的”催收”。对于以利息、违约金和各种费用形式对债务人收取的综合资金成本超出国家相关法律规定的部分,不得进行”催收”。
(2)暴力或软暴力”催收”。
(3)冒用行政机关名义实施”催收”。未经法定程序或消费者同意,向不具有偿债义务人员告知具体债务信息和个人敏感信息的行为也是非法的。
(4)公开发布债务人的个人信息。如果”催收”人员将债务人的个人信息(如姓名、身份证号等)公开张贴或发布于公共场合,则侵犯债务人的隐私权。
(5)”催收”人员不得使用从网贷公司获取的欠款人手机通讯录信息进行骚扰、纠缠、辱骂、威胁欠款人的亲友甚至普通联系人。
(6)刺探、侵扰、泄露、公开个人信息,未经许可监测和读取手机信息。”催收”人员采用间谍软件、恶意APP、定位监控软件等手段获取债务人的个人信息。
在王轩、上海万达小额贷款有限公司隐私权纠纷二审民事判决书中【(2020)粤03民终6646号】,广东省深圳市中级人民法院认为,本案的争议焦点是万达公司、南京银行及欢创公司是否侵害王轩的隐私权。隐私是自然人的私人生活安宁和不愿为他人知晓的私密空间、私密活动及私密信息。隐私权是一种人格权,是为自然人的人格利益设定的、需要法律保护其人格尊严的一项权利。王轩向银行贷款及欠款信息属于王轩的个人隐私,即便王轩在登录“快易花”App平台时允许万达公司获取其通讯录信息,《用户服务协议》约定当用户逾期还款时,万达公司有权向用户相关人士披露用户违约信息及催债事宜,万达公司作为债权人,在”催收”欠款时仍应遵循合法及必要原则。
涉案第4期欠款的偿还时间为2019年4月2日,王轩未按期还款后,万达公司委托的欢创公司已于2019年4月4日向王轩电话”催收”欠款,南京银行也于同日向王轩发送短信提示还款。欢创公司在二审中也承认因王轩逾期还款时间不长,按照其惯例,还不需要向其”催收”欠款。可见,对于一笔金额不大,逾期时间仅为两天的欠款,南京银行、万达公司及欢创公司提示王轩还款的通知已经充分。欢创公司与万达公司签订的《委托”催收”服务合同》中,明确约定欢创公司应当依法合规”催收”,不得向除债务人外的其他人员进行”催收”,但在王轩接到还款通知的当日,欢创公司即利用其通过万达公司获取的王轩通讯录信息,向王轩的三名亲友拨打催款电话,已超出合理、必要限度,不符合必要原则,故欢创公司的行为已经构成对王轩隐私权的侵害。万达公司在委托欢创公司催债时,向欢创公司不当提供王轩的通讯录信息,导致王轩的通讯录信息被欢创公司不当使用,王轩的欠款信息被不当披露,万达公司的行为也侵害了王轩的隐私权。综上,万达公司、欢创公司共同侵害了王轩的隐私权,应向王轩承担民事责任。王轩请求判令万达公司、欢创公司向其书面道歉,本院予以支持……
4.证据的充分性
原告需要提供充分的证据证明”催收”行为导致了个人信息泄露或社会评价降低等损害。
在李自雷与中国光大银行股份有限公司人格权纠纷再审审查与审判监督民事裁定书中【(2022)京民申3060号】,北京市高级人民法院认为,自然人的个人信息受法律保护。自然人享有隐私权。民事权益受到侵害的,被侵权人有权请求侵权人承担侵权责任。本案中,光大银行为了解决投诉举报事宜,未经李自雷同意,将李自雷手机号码提供给”催收”机构的具体人员,该行为导致李自雷的个人信息存在被泄露以及被非法使用的风险。因此,一、二审法院认为光大银行该行为侵犯了李自雷的个人信息权益,判决光大银行清除其保留的李自雷的手机号码,并无不当。在李自雷已表示与郝泽涛并无联系的情况下,光大银行委托的”催收”机构仍然数次致电李自雷,一、二审法院认定该行为侵害了李自雷的隐私权,亦无不当。根据查明的事实,光大银行仅是向李自雷询问是否认识郝泽涛,并未向李自雷”催收”过他人债务。且光大银行及其委托的”催收”机构已经就其拨打电话行为向李自雷道歉或进行了解释说明,李自雷未就其主张的损失提交任何证据。综合考虑本案光大银行侵权的事实、主观过错程度以及对李自雷实际产生的影响,一、二审法院驳回李自雷要求赔礼道歉和赔偿损失的诉讼请求,并无不当。
总体而言,法院在处理”催收”侵犯隐私权的案件时,会综合考虑合同条款、信息使用的合法性、必要限度、债权人的过错以及证据的充分性等因素,以确定”催收”行为是否构成隐私权侵犯。在大多数情况下,如果债权人的”催收”行为是基于合同且符合法律要求,通常不会被认定为侵权。然而,如果”催收”行为超出合理界限或未经授权泄露债务人的个人信息,那么就可能构成侵犯隐私权的侵权行为。
参考文献、涉及法律、法规及政策性文件
[1] 《中华人民共和国民法典》
第一千零三十二条 自然人享有隐私权。任何组织或者个人不得以刺探、侵扰、泄露、公开等方式侵害他人的隐私权。
隐私是自然人的私人生活安宁和不愿为他人知晓的私密空间、私密活动、私密信息。
[2] 《互联网金融贷后催收业务指引》
第九条 催收时间
通过发送短信、语音、5G消息等方式开展催收作业的,应符合电信行业相关规范。双方已事先约定催收时间的,催收作业从其约定。双方未约定催收时间的,催收作业不应在每日22:00至次日8:00催收。
第十一条 催收行为规范
(一)催收人员应在首次联系时向债务人及联系人表明所代表的金融机构和催收机构(如有),不应隐瞒或伪造身份,不应以个人名义开展催收。
(二)催收人员应向债务人如实告知催收事由、逾期欠款金额、违约后果。催收人员应客观陈述,不应使用可能产生歧义或有误导性的表述,不应夸大事实(如夸大债务金额、违约责任、法律后果等),不应编造不存在的事实(如虚构不良信用记录或黑名单等)。
(三)催收人员应使用金融机构与债务人合同协议约定或金融机构指定的收款渠道,不应使用其它渠道或方式收取还款。
(四)催收人员不应以催收名义收取额外费用,不应诱导或逼迫债务人通过违法违规的方式筹集资金以偿还债务。
(五)债务人履行完还款义务后,金融机构应立即终止催收并及时通知第三方催收机构终止催收。
第十五条 告知式催收
金融机构和第三方催收机构在告知式催收过程中,除需遵循本指引第七条至第十四条外,还应遵循以下基本工作规范:
(一)催收内容(含催收模版)应经金融机构事先审核确定,内容应真实准确、简明扼要、通俗易懂。未经金融机构事先书面同意,第三方催收机构不应变更催收内容。
(二)以语音形式(含智能语音)进行告知式催收,催收频次应严格控制在合理、必要的范围内,同一金融机构和其合作的第三方催收机构对单一债务人拨通电话频次每日合计不应超过3次,与债务人另有约定的除外。
(三)以通知函、律师函、催告函等信函形式进行告知式催收:
1.信函应加盖印章(含电子印章)。
2.收件人应为债务人本人;同一信贷产品的催收间隔周期不宜少于7个自然日。
3.纸质信函应密封,封面不应有债务人逾期欠款信息等相关隐私内容。
4.信函送达不应采用传真方式;现场携带信函,应由债务人本人接收,债务人不在现场时可请其同住成年家属转交但应告知信函需由债务人本人亲启。
(四)通过发送短信、语音、5G消息等方式开展催收作业的,应符合电信行业相关规范。
第十六条 交互式催收
(一)金融机构和第三方催收机构在交互式催收过程中,除需遵循本指引第七条至第十四条外,还应遵循以下基本工作规范:
1.与债务人联系时,催收人员应确认债务人身份。
2.以语音、视频或面对面形式进行交互式催收,应全程录音和(或)录像,并主动告知债务人。
3.应遵守服务基本礼仪。
(二)在交互式非现场催收时,还应遵循以下基本工作规范:
1.催收频次应控制在合理及必要的范围内。以语音形式(含智能语音)进行交互式催收,催收频次应严格控制在合理、必要的范围内,与单一债务人主动有效通话每日不应超过3次,与债务人另有约定的除外。其中:有效通话是指通话时长在6秒及以上,并且双方经沟通形成真实意思表达。
2.通过发送短信、语音、5G消息等方式开展催收作业的,应符合电信行业相关规范。
(三)在交互式现场催收时,还应遵循以下基本工作规范:
1.单次应至少两人,不宜超过三人。
2.着装应文明得体,不应穿着奇装异服或误导性服装。
3.应主动出示工作证件。
4.与单一债务人主动有效沟通每日不应超过1次,与债务人另有约定的除外。
5.未经同意,不应进入住宅等私人场所或债务人所在的相关办公区域,不应干扰债务人同住家属的正常生活,不应干扰职场其他人员办公。
免责声明:文章内容如涉及作品内容、版权和其它问题,请在30日内与本公众号联系,我们将在第一时间删除内容。文章只提供参考并不构成任何投资及应用建议。

往期推荐
仲裁协议不能排除人民法院受理垄断民事纠纷 反垄断案件的管辖问题|法如山
信息展示错误,天某查被判赔!企业征信数据使用者不正当竞争行为认定|法如山
在抖音刷流量,被判赔400万元! 组织刷量、制造虚假流量的虚假宣传行为构成不正当竞争|法如山
外卖员之死,平台需要承担什么责任?外卖员与平台的法律关系及责任承担|法如山
抖音等视频平台账号可以买卖吗?买卖抖音、快手等视频平台账号的法律效力|法如山
了解你同意的服务协议吗?揭秘网络平台格式条款 网络平台“用户服务协议”的相关法律问题(一)|法如山
信息网络传播权遭侵犯,平台责任在哪里?互联网平台侵犯信息网络传播权的责任界定|法如山
搭便车营销:关键词搜索竞价排名能否构成不正当竞争?|法如山
周杰伦败诉!周杰伦起诉网易等不正当竞争二审被驳回 公众人物对网络上提及之话题的容忍限度在哪里?|法如山
用人单位的举证责任(深圳市为例)|法如山
实习生受法律保护吗?实习生与用人单位是否存在劳动关系?|法如山

工作时间私自做自媒体,公司可以辞退吗?员工工作时间处理与工作无关的信息可能需要承担的责任|法如山
主播离职后不返还广告收益怎么办?主播离职后需要返还的款项有哪些|法如山
给主播刷礼物可以要求返还吗?给主播直播打赏的行为属于什么法律关系?是否无效或可以撤销?|法如山
主播/视频创作者能随便暴露我的隐私吗?主播/视频创作者需要注意的个人隐私和信息保护问题|法如山
MCN与主播之间的知识产权问题分析|法如山
MCN与主播之间的账号归属问题分析|法如山
MCN与主播之间的违约金分析|法如山
抖音等视频平台账号可以买卖吗?买卖抖音、快手等视频平台账号的法律效力|法如山
微信账号可以买卖吗?买卖微信账号的法律效力|法如山
主播“请假”未得到MCN公司确认擅自停更,是否承担违约责任?|法如山

用别人声音也能侵犯人格权?从影视剧台词声音侵权第一案和AI声音侵权第一案看侵犯声音权益的司法判断|法如山
AIGC数字人形象风波:你的"数字分身"可能在无权使用?AIGC数字人“形象”的授权问题|法如山
AIGC生成的内容著作权归谁?AIGC生成内容著作权的归属|法如山
用ai生成的内容赚的钱归谁?人工智能生成作品的收益分配问题|法如山

吃了月饼身体不舒服,可以要求赔偿吗?食品消费者权益保护的司法实践|法如山
买宠物遇到“星期宠”,怎么办?“星期宠”的司法认定及处理措施|法如山
网店价格设置错误,顾客疯狂下单怎么办?价格标示错误的性质和司法认定|法如山
代孕违法吗?代孕涉及什么法律问题?需要承担什么责任?|法如山
周杰伦败诉!周杰伦起诉网易等不正当竞争二审被驳回 公众人物对网络上提及之话题的容忍限度在哪里?|法如山
1.8万拍下估值上亿厂房后遭法院撤销,是有猫腻吗?法院执行拍卖的价格过低,可以撤销吗?|法如山
投喂流浪猫需要承担责任吗?投喂流浪动物是否构成“实际饲养人”及需要承担的责任|法如山
一个外地女孩在出租屋去世被批不实 发布失实文章要承担什么责任?|法如山
国产首部3A游戏黑神话发售 开发一款游戏,涉及哪些法律问题?|法如山
非法医疗美容致损害,能得到哪些赔偿?非法行医类之医美纠纷的赔偿责任|法如山
“网络开盒”:触手可及的法律红线和责任|法如山
球拍被踩断,怎么追责?|法如山
如何守住自己的婚前财产?婚前财产的确定及财产隔离方法|法如山
车被划了怎么办?车辆遭受非恶意破坏的处理方法|法如山
车被划了怎么办?车辆遭受恶意破坏的处理方法|法如山
建议收藏!境外公司/实体注册信息查询指南|法如山
执行程序中追加被执行人配偶或原配偶作为共同执行人的可行性|法如山
某律师事务所被公安局贴封条!
某律协通报律师不配合调解工作|法如山
突发!深圳某律所因未及时通知当事人缴纳诉讼费,被判赔当事人140余万元|法如山
仲裁文书检索、查询指南【2024/9/10】|法如山
9月1日实施!《网络反不正当竞争暂行规定》 |法如山
网络侵权的地域管辖|法如山
金融领域的消费者权益保护法律法规及制度体系梳理|法如山
医美行业的主要监管法律法规|法如山
【2024/8/9】深圳市福田区人民法院最新通讯录|法如山
【2024/8/8】深圳市南山区人民法院最新通讯录|法如山
用人单位的举证责任(深圳市为例)|法如山
劳动者的举证责任(深圳市为例)|法如山
资料分享:青年律师全流程工作手册|法如山
建议收藏!全国无犯罪证明线上办理渠道及指引【2024/9/6】|法如山

点击下方二维码关注法如山
点击下方二维码添加作者微信
