


很多人以为,在科特迪瓦做生意,难点在客户。 但真正落地之后,很快会发现,第一个卡住的往往不是销售,而是仓储。 货在持续增加,但仓库始终不够,这是一个长期存在的结构性问题。 这篇只讲一个问题:为什么科特迪瓦的仓储,总是跟不上需求?
一、表象:货越来越多,但仓库始终不够
在阿比让港,过去几年最明显的变化是:货量在持续增长,但周转效率没有同步提升。
港口吞吐量持续上升(尤其是集装箱)
建材、快消、设备进口持续增长
内陆国家(马里、布基纳法索)依赖阿比让转口
但与此同时,市场上的反馈是高度一致的:
标准仓库难找
短期仓储几乎没有
大体量仓库被长期占用
仓租持续上涨
👉 表面看是“仓库不够”, 实际是:物流体系的中间环节被持续挤压
二、结构原因1:进口增长远快于仓储供给
过去10年,科特迪瓦的核心变化是:
👉 进口规模扩张
主要体现在:
建材(瓷砖、钢材、玻璃)
日用品与快消
机械设备
食品(部分依赖进口)
这些商品有一个共同特点:
👉 都需要仓储中转,而不是直接消费
但问题在于:
👉 仓储供给的增长速度远低于贸易增长
原因包括:
仓储投资回报周期长
土地与产权复杂
本地开发商更偏好住宅/办公
工业地产体系不成熟
结果:
货物流入速度 > 仓储扩张速度
三、结构原因2:港口—内陆体系存在“错配”
阿比让的角色不仅是一个城市港口,而是:
👉 整个法语西非的物流节点
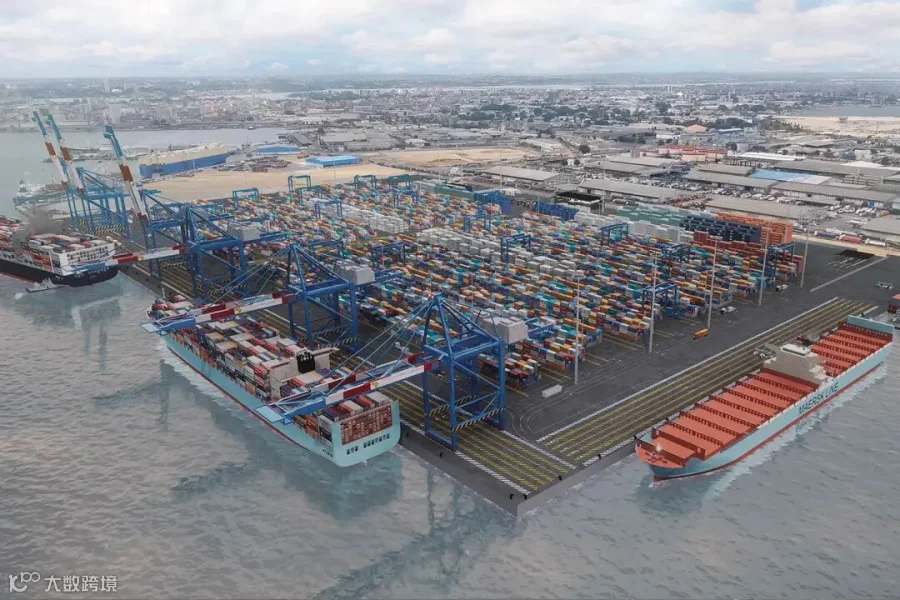


关键路径:
👉 港口 → 仓储 → 分拨 → 内陆国家
问题出在中间:
港口处理能力在提升
但内陆运输能力不稳定
边境与清关存在延迟
城市配送效率偏低
👉 导致:
货物在仓储环节“滞留时间变长”
换句话说:
👉 仓库不仅在存货,还在“承受系统效率问题”
四、结构原因3:仓储类型严重不匹配
不是简单“数量不够”,而是:
👉 结构不对
当前市场的仓储主要问题:
1)缺标准化仓库
多为自建仓
管理水平不统一
难以规模化租赁
2)缺分拨型仓库
适合快消、电商的仓储极少
城市配送体系薄弱
3)缺冷链仓储
(这也是你上一篇爆文的核心)
👉 结果:不是没有仓库,而是“能用的仓库不够”
五、数据侧验证(趋势而不是单点)
虽然市场缺乏完整官方仓储数据,但可以用“替代指标”验证:
1)港口吞吐量(持续增长):说明货在增加
2)进口规模(长期上升): 说明仓储需求在扩大
3)仓租上涨 + 空置率低:说明供给紧张
4)企业数量增长(CEPICI注册): 说明需求端在增加
这四个指标共同指向一个结论:
仓储缺口不是短期,而是结构性存在
六、对中国企业的真实影响
这个问题,对不同类型企业影响非常直接:
1)贸易商
周转慢 → 资金占用高
仓储成本上升
2)建材商
大宗商品 → 仓储依赖极强
无仓储=无法扩张
3)制造业
原材料库存不稳定
供应链不可控
关键结论:
仓储问题,本质上是“现金流问题”和“扩张能力问题”
七、谁在这个结构中受益?
供给紧张,必然带来机会:
1)仓储投资者
长期稳定收益
租金上涨
2)物流服务商
增值服务空间大
3)具备仓储能力的贸易商
竞争优势明显
👉 本质:谁控制仓储,谁就控制周转能力
结尾
在西非,很多人习惯先看“市场有多大”。但真正决定生意能不能跑起来的,往往是这些中间环节:仓储、物流、电力。
这些不是短期问题,而是结构性约束。如果你在看科特迪瓦,甚至整个西非市场,这些问题比“机会在哪里”更重要。
后面会一篇一篇,把这些关键环节拆清楚。