


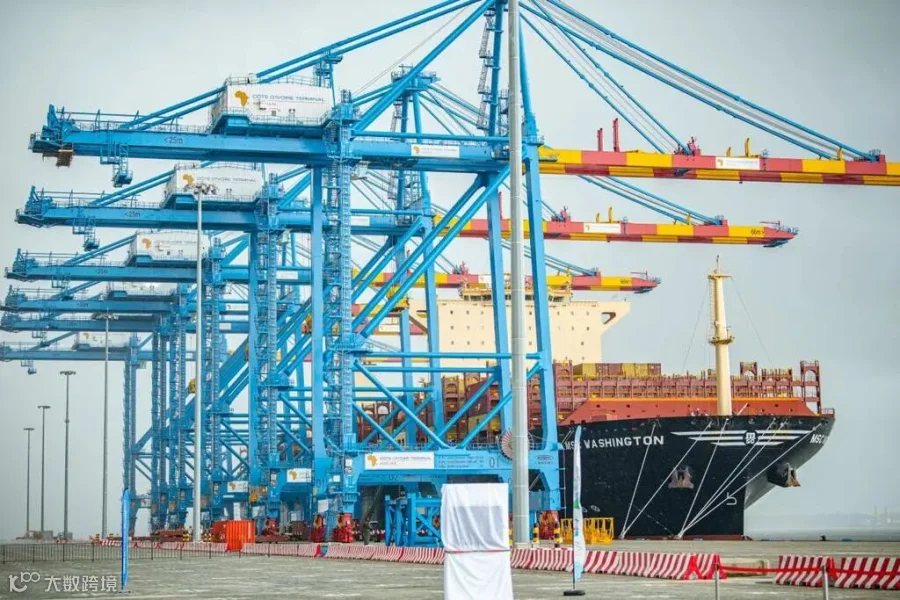
很多人一谈科特迪瓦供应链,第一反应是阿比让港
港口吞吐量
集装箱码头
清关效率
海运航线
港口扩建
这些当然重要。但如果真正看中国货进入科特迪瓦后的流动方式,会发现供应链的核心并不是“港口生意”,而是一个更具体、更现实的系统:
阿比让港后的进口货分拨网络。
换句话说,科特迪瓦供应链的第一入口是阿比让港,但真正决定货能不能赚钱的,不是“到港”,而是:
货从阿比让港出来以后,能不能进入仓库、分销商、零售终端、工程客户和内陆城市。
这才是中国企业出海科特迪瓦最容易低估的一层。
科特迪瓦供应链,不只是港口能力,而是进口货从阿比让向全国分拨的能力。
一、为什么说科特迪瓦供应链,不是单纯港口生意?
阿比让港当然是核心。
阿比让港官方信息显示,第二集装箱码头已经在 2022 年投入运营;2024 年,阿比让港集装箱吞吐量达到 1,646,304 TEU。这说明阿比让港已经是西非重要的集装箱入口之一。
但对中国企业来说,港口只是第一层。
一批货从中国发到阿比让港,只说明它到了科特迪瓦的入口。
后面还有更长的一段路:
清关
拖车
入仓
分拨
批发
零售
项目交付
客户回款
再补货
如果这条链转不起来,港口能力再强,也只能说明货到了,不等于生意跑起来。
很多中国企业在科特迪瓦遇到的问题,不是没有把货运到阿比让,而是货到阿比让以后:
仓库在哪里?
谁来分销?
谁覆盖内陆城市?
客户怎么付款?
卖不动怎么办?
下一批货敢不敢补?
所以,供应链真正的关键不是“港口吞吐量”,而是“港口后的分拨能力”。
二、真正的主线:阿比让港后的进口货分拨网络

科特迪瓦供应链可以先简单理解成一条主线:
阿比让港 → 港口清关 → 阿比让仓储 → 城市分销 → 内陆城市 → 终端客户。
这条线决定了大多数进口货的命运。
不管是建材、食品、设备、二手车、汽配、新能源设备,还是快消品,都要回答同一个问题:
货从港口出来以后,怎么继续往下走?
MSC 在科特迪瓦内陆运输页面中明确提到,其可以把 Bouaké、Korhogo 等内陆地区货物运往阿比让和圣佩德罗港,并提供多式联运和内陆门到门服务。对进口货来说,这也反过来说明:港口和内陆之间的连接,是科特迪瓦供应链的核心能力之一。
对于中国企业来说,这里有一个关键判断:
真正有价值的供应链能力,不是只把货送到阿比让,而是把货从阿比让送到真实客户手里。
很多企业卡住,就是因为只完成了前半段:
中国工厂 → 海运 → 阿比让港。
但没有跑通后半段:
阿比让港 → 仓库 → 分销商 → 终端客户 → 回款。
三、仓库重要,但分拨网络更重要
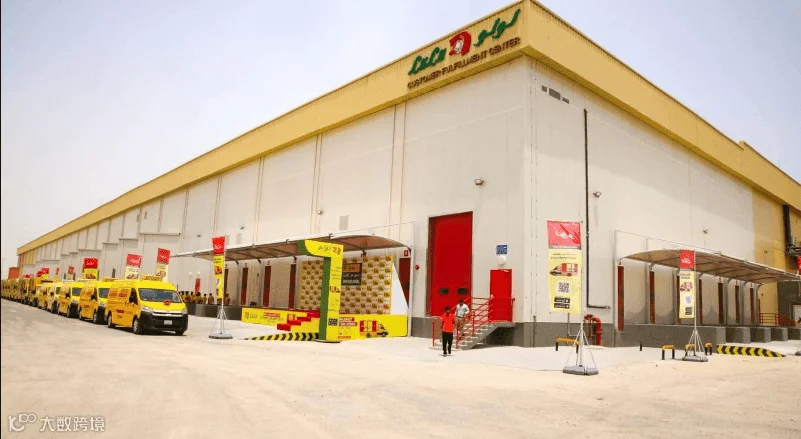
很多企业一谈供应链,就想到仓库。
租仓库
建仓库
找库房
做仓储
但在科特迪瓦,单个仓库不等于供应链能力。仓库解决的是“货放在哪里”。
分拨网络解决的是“货怎么动起来”。
这两者完全不同。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
如果只有仓库,没有分拨网络,货只是在阿比让“躺着”。
如果有分拨网络,货才能从阿比让继续进入:
Abidjan 市区
Yopougon、Koumassi、Marcory、Treichville 等商贸区
Bouaké、Yamoussoukro、San Pedro、Korhogo 等内陆城市
工程项目
零售终端
批发市场
区域客户
大型零售企业已经在用这种逻辑重构供应链。Agility Logistics Parks 的案例显示,科特迪瓦零售商 CDCI 从阿比让 Agility Logistics Park 运行全国配送业务,该网络服务 40 个城市和城镇、121 家门店。
这个案例很有价值。
它说明现代供应链不是“有一个仓库”就够了,而是要把仓库变成全国分销的中心节点。
仓库只是库存节点,分拨网络才是现金流节点。
四、哪些进口货最依赖这张分拨网络?

不是所有进口货都对分拨网络同样敏感。
有些货只要卖给少数项目客户即可
有些货必须进入全国终端
有些货不怕慢
有些货一慢就压现金
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
对中国企业来说,最容易误判的是建材、汽配、快消和冷冻食品。
建材看起来只是“把货卖给客户”,但现实里要看样品、仓储、工程渠道、搬运、破损、区域分销。
汽配看起来只是 SKU 生意,但真正决定销量的是维修端、车型结构、常用件周转和小批量高频补货。
快消品更依赖渠道密度。没有分销网络,货很难快速进入零售终端。
冷冻食品则更典型。它不仅需要分拨,还需要冷库、冷藏运输、终端消化和高频周转。
所以,不同行业做科特迪瓦供应链,不能只问:有没有仓库
更应该问:
有没有稳定分拨路径?
有没有终端渠道?
有没有回款机制?
有没有复购数据?
五、阿比让过度集中,正在倒逼内陆物流节点
科特迪瓦供应链还有一个重要趋势:
货不能永远都压在阿比让。
阿比让是入口,但不是全部市场。
如果所有进口货都集中在阿比让,港口、仓储、道路、配送和城市交通都会承压。对进口商来说,这意味着库存集中、分拨慢、内陆客户等待时间长。
Reuters 2025 年报道显示,Africa Global Logistics 计划未来五年投资超过 6000 万欧元发展科特迪瓦内陆物流,在 Ferkessédougou、Bouaké、San Pedro 等地建设物流枢纽,并发展带冷链能力的干仓,以强化科特迪瓦作为服务布基纳法索、马里等内陆国家的区域运输枢纽。
这条新闻非常关键。
它说明科特迪瓦供应链的下一阶段,不只是阿比让港口扩容,而是“阿比让港 + 内陆物流节点”的网络化。
对中国企业来说,这意味着一个新的判断:
未来科特迪瓦供应链竞争,不只是看谁能进口,而是看谁能把进口货从阿比让分出去。
尤其是做建材、食品、设备、汽配、冷链、新能源的企业,不能只盯着阿比让。
内陆城市可能不是第一入口,但会成为第二阶段增长点。
六、供应链机会在哪里?
如果把科特迪瓦供应链理解成“进口货分拨网络”,机会就会清楚很多。
不是所有机会都在重资产建仓。
至少有 6 类机会:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
对于中国企业来说,最现实的机会不是一上来就做大型物流公司,而是做“品类型供应链”。
比如:
建材供应链:样品间 + 小仓 + 工程客户 + 分销商。
汽配供应链:常用件 + 维修厂 + 小批量补货。
冷链供应链:进口冻品 + 冷库 + 批发网络。
新能源供应链:设备 + 安装商 + 工商业客户 + 售后。
设备供应链:订单制 + 备件 + 技术服务。
在科特迪瓦,供应链机会不是抽象的物流机会,而是一个品类一个品类跑出来的分拨能力。
不要先问“我要不要做物流”。
要先问:
我服务哪个品类?
这个品类的货怎么进来?
在哪里放?
谁来卖?
怎么补货?
怎么回款?
七、第一批玩家名单:先看谁在控制节点
下面这份名单不是完整名单,而是第一批公开可识别、适合继续跟踪的玩家。它们分别控制港口、码头、物流园、内陆运输、零售分拨和供应链服务等不同节点。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
这张表要怎么看?不要只看谁是“大公司”。
要看每个玩家控制的是哪一个节点:
港口入口
集装箱处理
仓储
内陆运输
零售分拨
区域渠道
终端客户
中国企业进入科特迪瓦,如果只找一个代理,而不理解这些节点,就很容易把供应链问题简化成“找人卖货”。
但真正的供应链不是一个人能解决的,而是一组节点的组合。
八、中国企业该怎么切入?
对中国企业来说,切入科特迪瓦供应链,不建议一开始就做重。
不要一上来就想:
建大仓
买车队
做全国配送
做综合物流平台
全品类铺货
这很容易把现金流做重。
更现实的进入方式,是从一个具体品类切入:
建材
汽配
冷链冻品
新能源设备
工程设备
快消品
然后围绕这个品类跑通小闭环:
小批量进口 → 清关 → 合作仓 → 目标渠道 → 出货 → 回款 → 复购。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
这个路径比一开始重资产投入更安全。
因为科特迪瓦供应链的真正难点,不是“有没有机会”,而是“机会能不能转成稳定周转”。
结尾:供应链不是把货运到阿比让,而是把货转成现金
科特迪瓦供应链市场,不应该只看港口。
阿比让港很重要,但它只是入口。
真正决定中国货能不能赚钱的是港口之后的链条:
清关
仓储
分拨
渠道
终端
回款
复购
所以,科特迪瓦供应链不是单纯的“港口生意”,而是一个围绕阿比让港展开的进口货分拨网络。
谁能把货从阿比让港转成仓库库存、渠道订单、终端销售和现金回款,谁才真正掌握了供应链价值。
对中国企业来说,最重要的不是问:
货能不能到阿比让?
而是问:
货到阿比让以后,能不能动起来?
能不能分出去?
能不能卖掉?
能不能回款?
能不能复购?
供应链的终点不是港口,而是现金流。