


很多人进入西非市场,首先关注的是市场规模、人口和需求。 但真正开始做制造或重度运营后,会很快发现:决定项目能不能稳定运行的,不是订单,而是电力。不是有没有电,而是电能不能持续、稳定、可预期地供应。 这不是个别行业问题,而是一个基础性约束。 这篇只讲一个问题:为什么电力稳定,成为制造业的隐性门槛?
一、表象:电力“基本有”,但企业依然谨慎
从宏观层面看,科特迪瓦在西非属于电力条件较好的国家:
城市区域电力覆盖较高
电网体系相对完整
甚至向周边国家输出电力
但企业的实际反馈是:
仍然配备柴油发电机作为备用
对停电风险保持警惕
高耗电行业扩张谨慎
👉 表面看“电不缺”, 👉 实际是:对电力稳定性的信心不足
二、结构原因1:电力稳定性比“是否有电”更重要
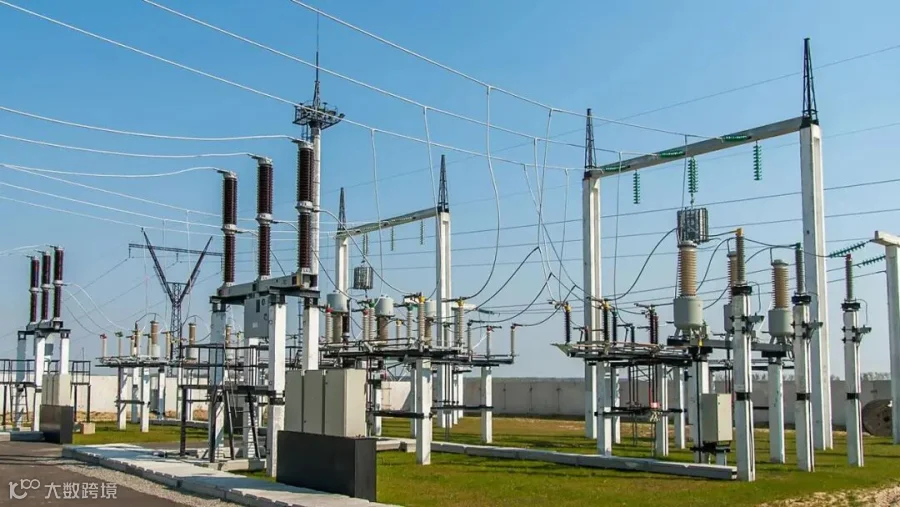
制造业对电力的要求,不只是“有电”,而是:
连续供电
电压稳定
可预测


在科特迪瓦:
整体供电能力在增长
但局部波动仍然存在
不同区域差异明显
这意味着:
👉 企业必须为“潜在不稳定”付出成本
三、结构原因2:发电结构决定成本与稳定性
科特迪瓦的电力结构大致由两部分组成:
天然气发电(主力)
水电
这种结构的特点是:
相对稳定(相比纯水电国家)
但成本不低
对能源供应依赖较强
👉 带来的结果:
电价对企业来说不算低
大规模工业用电成本压力明显
四、结构原因3:电力分布不均(城市 vs 工业区)
电力问题不是“全国平均”,而是:
👉 区域差异问题
典型情况:
阿比让核心区 → 较稳定
新开发区域 → 波动更大
工业区 → 负荷压力高
👉 对制造业来说:
选址 ≠ 找便宜土地
选址 = 找“稳定电力”
五、数据侧验证(关键数据)
1)电力覆盖率
科特迪瓦全国电力覆盖率约在 70%–75%区间
城市地区显著高于农村
👉 说明:基础供电能力已经建立
2)发电能力
总装机容量约在 2,500–3,000 MW区间
其中天然气发电占主导
👉 说明:供电体系具备一定规模
3)区域电力出口
科特迪瓦向马里、布基纳法索等国家出口电力
👉 说明:相对西非其他国家,属于“电力富余国”
4)企业行为(间接数据)
大量企业配置柴油发电机
工业项目普遍考虑备用电源
👉 说明:市场对稳定性仍有担忧
👉 综合判断:
电力不是缺,而是“稳定性与成本共同构成约束”
六、对中国企业的真实影响
1)制造业
生产线不能停 → 必须备用电源
增加固定成本
2)加工行业
电压波动 → 设备损耗
品控风险增加
3)冷链 / 仓储
电力不稳定 → 直接影响货损
👉 核心问题:
电力不稳定 = 成本上升 + 风险上升
七、谁在这个结构中占优势?
1)大企业
能承受备用电力成本
能自建能源系统
2)有资源的投资者
能进入能源或工业区项目
3)本地经验丰富的企业
知道如何规避风险区域
👉 本质:
谁能解决电力稳定问题,谁就能稳定运营
结尾
在很多市场,电力是基础设施。
但在科特迪瓦,电力更像一个“隐形门槛”。
不是决定你能不能进入市场,
而是决定你能不能稳定做下去。
如果你在看制造业、冷链或工业项目,
电力问题往往比市场本身更关键。
后面会继续拆解这些基础约束:
仓储、物流、厂房,一层一层看清楚。