


系列:看懂科特迪瓦的钱(金融篇01)
在上一阶段,我们分析了国家财政与税务,以及企业经营主体。下一步要关注钱的流动环节:它存在哪里,又通过哪些渠道进入市场。
科特迪瓦的金融体系决定了资金的可得性、成本和流向,是企业判断投资和贸易风险的关键指标。
一、银行体系概览
科特迪瓦银行体系属于西非法郎区(UEMOA)的一部分,受 BCEAO(西非中央银行) 监管。核心特点:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
📊 图示:银行分布与市场份额
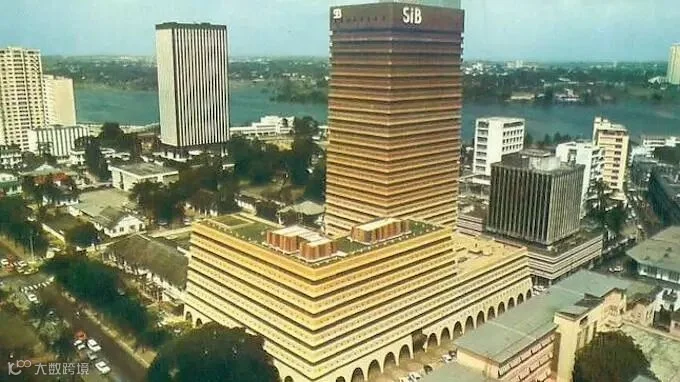
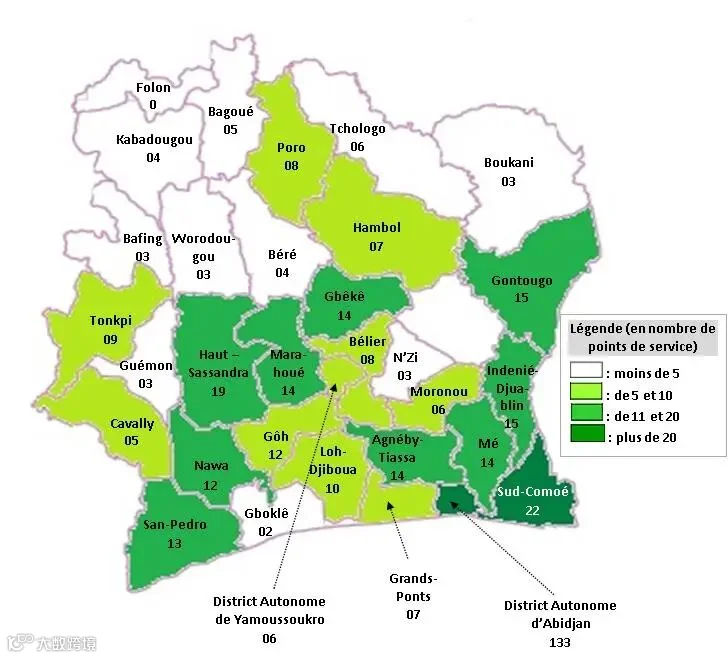
解读:
二、主要银行与功能分区
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
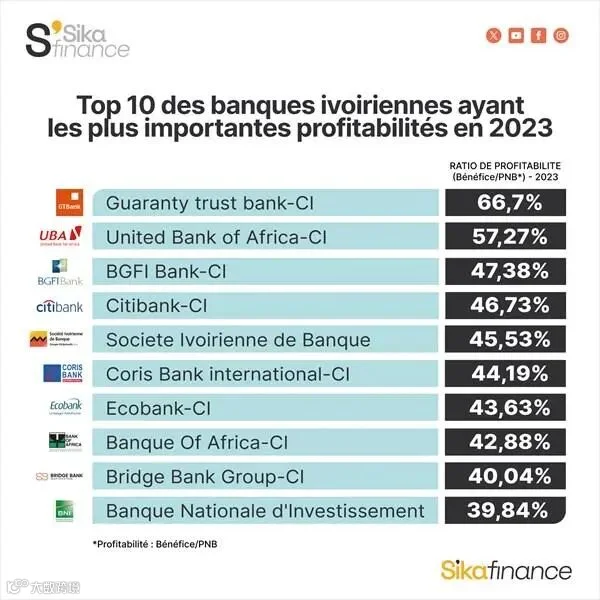
三、银行存款与信贷特点
存款
企业存款占 65%,个人存款 35%
阿比让集中 75% 存款,显示区域资金高度集中
信贷
银行信贷总额约 5,100 亿 FCFA
贷款主要分布:
企业贷款 60%(制造业、工程承包、农业加工)
消费贷款 25%
房贷及项目贷款 15%
四、外汇与跨境结算
CFA Franc 固定挂钩欧元,受 BCEAO 管控
外汇主要通过阿比让外汇交易市场(forex)流动
外资银行提供企业进口结算、出口汇回、跨境投资融资
对企业的意义:
资金稳定性高,汇率风险低
进口贸易和工程项目可通过银行顺利融资
需要掌握当地外汇管控规则与银行要求
五、数字银行与移动支付
移动金融正在快速发展,尤其是阿比让和San Pedro:
Orange Money、MTN MoMo、Wave
个人支付、企业小额转账、缴税
为小微企业提供非银行融资和资金流通能力
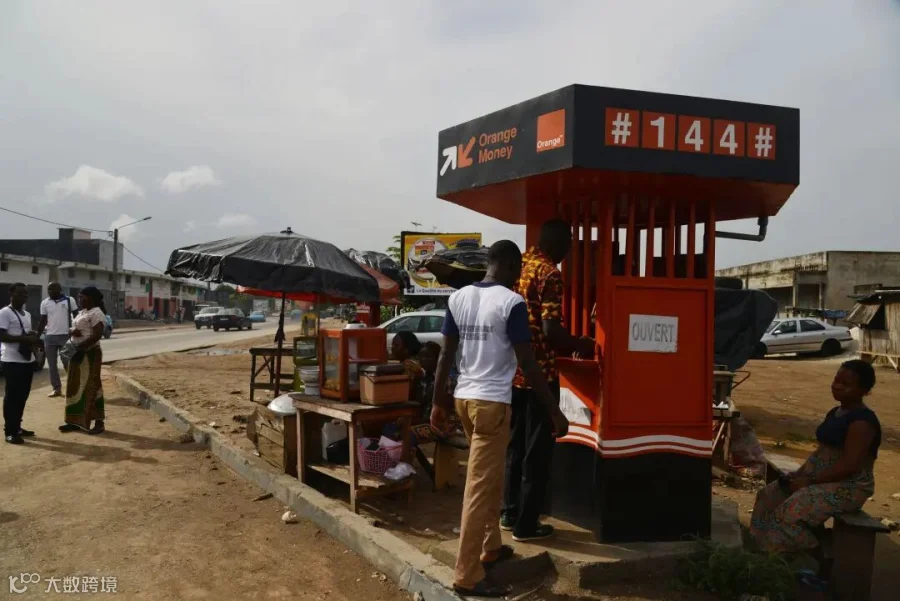
解读:
小微企业和个人可快速收付款
贸易和服务型企业资金流动更便捷
现金依赖下降,但大型工程仍需银行信用
六、银行体系对资金流的影响
大企业资金充裕:法资和泛非银行主攻大型企业、工程承包和跨境贸易,能提供信用证、项目贷款、贸易融资
中小企业资金有限:本土银行覆盖小微企业,但额度有限、利率高
现金流集中在阿比让:非阿比让地区获取信贷难度较大
移动支付缓解小额支付问题:但大额融资仍依赖银行体系
七、对企业判断的启示
项目落地前必须考察银行渠道:资金流可达性决定付款周期和运营效率
阿比让是金融枢纽:总部、进口、仓储、贸易资金应集中阿比让
工程与贸易融资:大型项目需要外资银行信用,供应商和小微企业可借助本土银行或移动支付平台
资金成本管理:汇率固定有利,但利率、手续费和项目融资周期仍需精算