


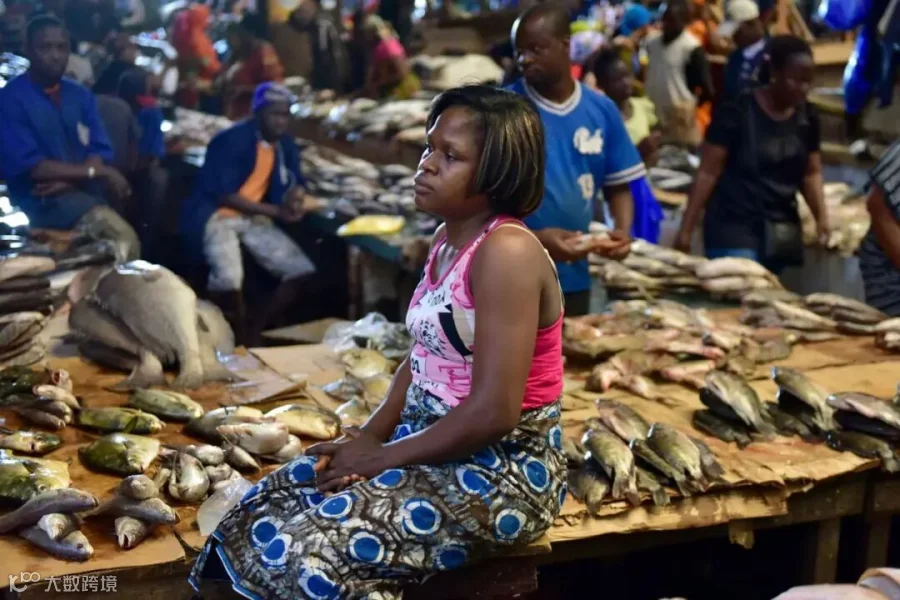
在阿比让,很多人第一次看冷链,会问:
冷库多少钱?
冷链车怎么配?
冷柜要多少台?
但很快就会发现一个问题:
👉 冷链设备可以很快建起来,但生意不一定跑得起来
问题不在设备。
👉 问题在于:你是否看懂了这个市场的结构。
一、先给结论
👉 科特迪瓦冷链不是一个“设备行业”,而是一个“围绕冷冻鱼形成的分销网络”。
同时:
👉 冷冻鱼决定市场存在,但冷饮、冰淇淋和乳制品决定市场增长。
二、冷链仓储容量:全国超过 85 万 m³,91% 在阿比让
先看最硬的数据。
GIZ/OnPoint 的《Côte d’Ivoire Cold Chain Sector and Sandwich Panel Market》估算,科特迪瓦冷库容量超过 851,000 m³,其中 91% 集中在阿比让,尤其在 Port Autonome d’Abidjan / Treichville 一带;报告还明确提到,冷库主要用于保存冷冻鱼和肉类。
这说明三件事:
第一,科特迪瓦不是没有冷链。
第二,冷链不是均匀分布,而是高度集中。
第三,冷链的核心应用不是泛食品,而是冷冻鱼、肉类和进口食品。
三、冷链货量核心:鱼类进口已经是 70 万吨级
冷链市场不能只看仓库,要看“什么货在流”。
鱼类是科特迪瓦冷链最核心的货源。Ecofin 报道称,科特迪瓦鱼类进口量从 2015 年约 388,000 吨增加到 2024 年超过 732,000 吨,增幅接近 90%;进口金额从 2290 亿西非法郎增加到 5180 亿西非法郎以上。
这就是为什么我们反复说:
科特迪瓦冷链的主线不是鸡肉,而是冷冻鱼。
因为冷冻鱼不是“小品类”,而是数十万吨级、数千亿西非法郎级的进口流通体系。
四、食品进口结构也支持这个判断
USDA 2024 年科特迪瓦零售食品报告引用科特迪瓦商务部信息称,海产品,特别是冷冻鱼,占该国食品进口的 90%,价值约 8.458 亿美元。(美国农业部应用程序)
这个数据非常关键。
它说明冷冻鱼不是冷链里的一个普通SKU,而是科特迪瓦食品进口结构里的核心品类。
也就是说,冷链市场不是先有冷库,再找货。
而是:
因为有大量冷冻鱼进口,所以才形成了阿比让港口—Treichville—终端市场这套冷链体系。
五、鸡肉为什么不是主线?规模差太远
很多人进入非洲冷链,第一反应会看鸡肉。
但科特迪瓦不是这样。
USDA 2023 年禽肉报告估计,科特迪瓦 2022 市场年度鸡肉进口量约 985 吨,比 2021 年的 1,211 吨下降约 21%,并明确说该国鸡肉进口量不大。
OEC 2024 数据也显示,科特迪瓦禽肉进口主要来自波兰、匈牙利、法国、意大利和荷兰,但金额只是百万美元级,例如波兰约 196 万美元、匈牙利约 25.2 万美元、法国约 24.4 万美元。
所以,鱼和鸡肉不是一个量级:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
结论很明确:
鸡肉可以有冷链需求,但它支撑不起科特迪瓦冷链主线。
六、市场规模应该怎么估算?
科特迪瓦冷链市场规模不能只用“冷库收入”估算。
更合理的估算方式是三层:
第一层:货值规模
冷冻鱼进口金额已经超过 5180 亿西非法郎,约合数亿美元级。这是冷链最底层的“货值池”。
第二层:冷链服务规模
包括:
港口冷藏集装箱处理
冷库仓储
城市配送
终端冷柜
发电机、电力与维护
这一层没有统一公开总额,但可以确定的是,它围绕 70 万吨级冷冻鱼和阿比让高度集中的冷库容量运转。
第三层:分销利润规模
真正的钱不一定在冷链服务费里,而在:
进口商价差
批发分销价差
终端零售价差
也就是说:
如果只按仓储费看,市场会被低估;如果按货值和分销体系看,市场才接近真实。
七、空间结构:阿比让是核心,不是全国平均机会
GIZ 报告中的 91% 冷库容量集中在阿比让,这一点非常重要。
这意味着:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
所以,科特迪瓦冷链市场不是“全国铺冷库”。
真正应该从阿比让开始:
港口看货源,Treichville看分销,Cocody/Zone 4看终端,Yopougon/Abobo看大众消费。
八、主要玩家结构
科特迪瓦冷链玩家可以分为四类:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
关键判断:
冷链服务商不是最核心的玩家,控制货源和渠道的人才是利润核心。
九、这个市场的机会在哪里?
机会一:冷冻鱼分销
这是最稳的基础盘。
原因是:
规模大
高频消费
周转快
冷链依赖强
机会二:终端冷柜网络
尤其适合:
冰淇淋
冷饮
小包装冷冻食品
但前提是有终端网点。
机会三:港口/Treichville附近的配套服务
包括:
短驳运输
小型冷库
冰块
终端冷柜维护
但这些都必须绑定客户。
十、冷冻鱼之外:哪些冷链市场规模不大,但增长更快?
到这里,很多人会有一个误解:
👉 是不是只有冷冻鱼能做?
答案是:
👉 冷冻鱼决定“市场存在”,但其他SKU决定“市场增长”。
换句话说:
冷冻鱼是基础设施
其他冷链品类是升级方向
下面我们只讲三类真正值得看的“非鱼类冷链市场”。
1、冷饮 / 饮料冷链:被低估的高频市场

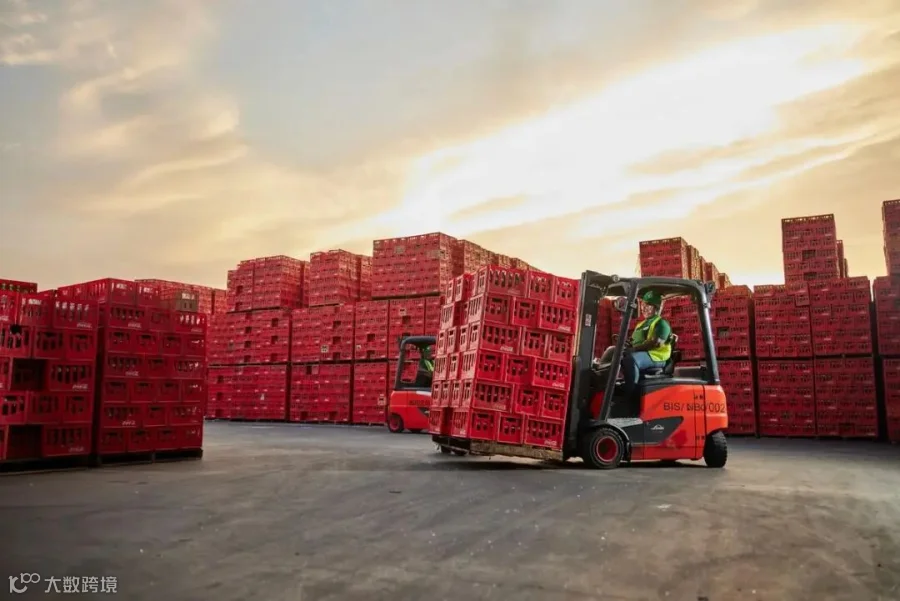
特点:
高频消费(每天都卖)
终端驱动(小店为主)
对“冷”有强依赖
👉 关键点:
不是“必须冷链”,而是:
不冷就卖不动
为什么这个市场重要?
因为它具备三个特征:
1️⃣ 分布广(全国都有)
不像冷冻鱼集中在港口
2️⃣ 周转极快
甚至比鱼更快
3️⃣ 终端控制强
冷柜就是渠道
👉 结论:
冷饮不是冷链主盘,但它是“终端控制最强的冷链场景”。
2、冰淇淋:小市场,但增长最快
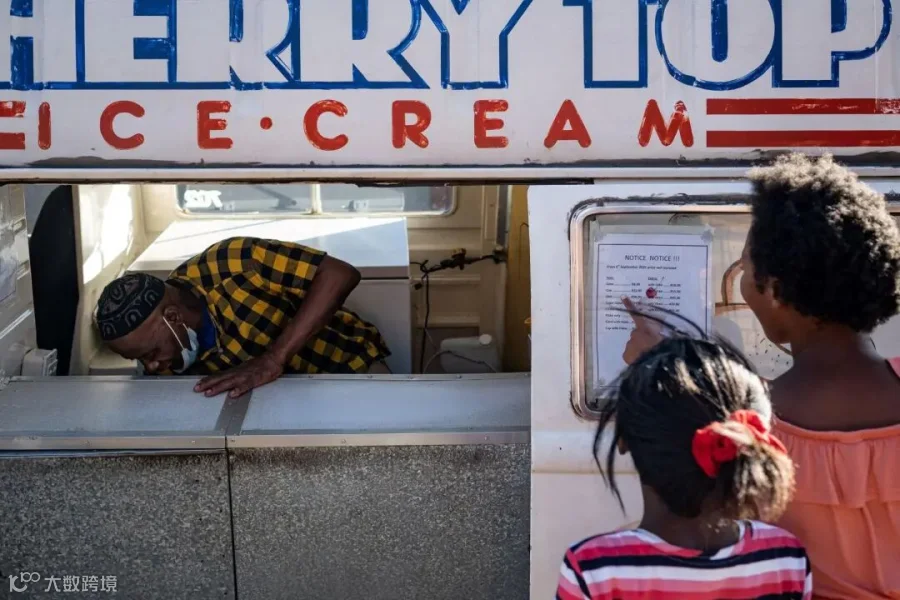
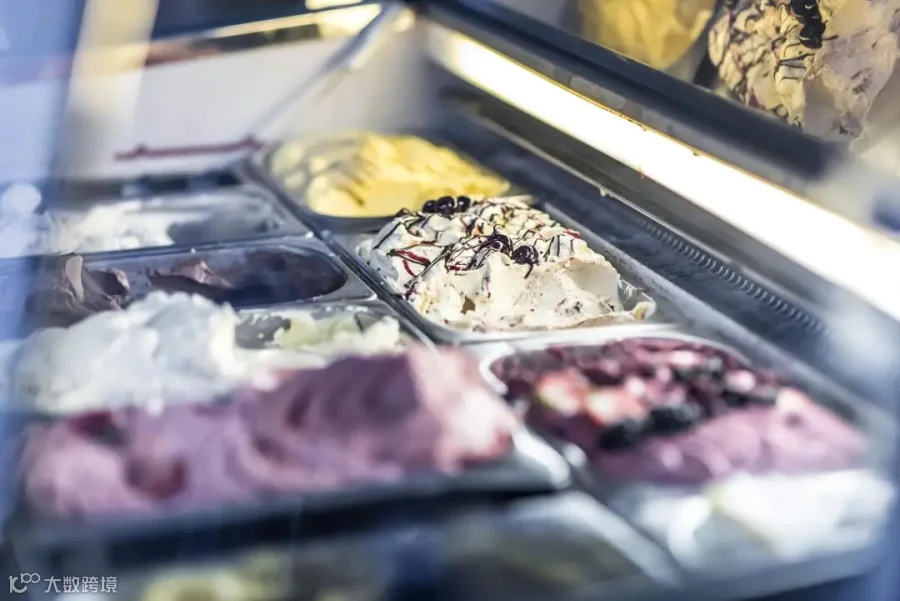
特点:
完全依赖冷链
对温度敏感
容错率极低
为什么增长快?
因为三个趋势:
1️⃣ 城市消费升级
年轻人、儿童消费增加
2️⃣ 冷柜普及
小店开始有冰柜
3️⃣ 品牌进入
国际品牌 + 本地品牌
👉 关键判断:
冰淇淋不是大市场,但它是“冷链密度最高”的市场
风险(必须写)
停电 = 全损
温控失败 = 全损
周转慢 = 损耗
👉 结论:
冰淇淋是高风险高要求市场,不适合新手,但适合有终端网络的人。
3、乳制品 / 冷藏食品:正在出现的新结构


特点:
冷藏(不是冷冻)
对温控有要求
依赖现代零售
为什么值得关注?因为它代表一个趋势:
从“冷冻” → “冷藏” → “精细化冷链”
当前问题:
冷链不稳定
损耗高
渠道集中在超市
👉 结论:
乳制品不是现在的主力,但它代表未来5–10年的升级方向
4、核心对比
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
👉 核心结论:
冷冻鱼决定“你能不能进入”,其他品类决定“你能不能做大”。
十一、最终判断
科特迪瓦冷链不是“一个市场”,而是两个叠加市场:
👉 基础盘(稳定)
冷冻鱼
👉 增长盘(机会)
冷饮 / 冰淇淋 / 乳制品
总结一句
冷冻鱼决定冷链存在,终端消费决定冷链未来。
当你把这几篇内容连起来看,会发现冷链并不是一个单一行业,而是一套围绕货物流动的系统。
现在的问题就变成:
👉 在这套系统里,你可以进入哪里?