


系列:看懂科特迪瓦的钱(金融篇05)
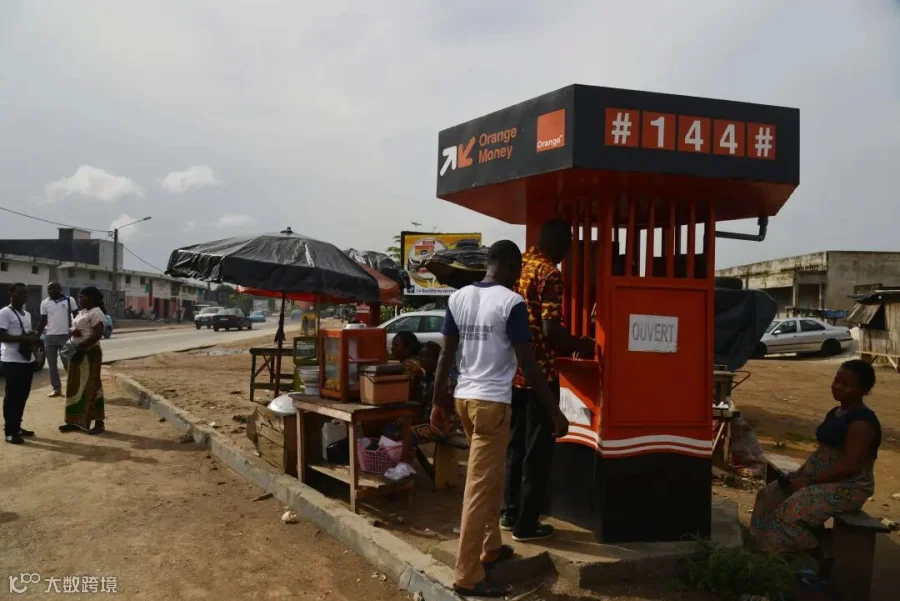
在上一篇,我们分析了科特迪瓦的主要银行及其对资金入口的控制。除了银行,移动支付和数字金融正在改变钱的流动,尤其是小微企业、零售商和个人消费场景。
移动金融在科特迪瓦已经不只是便利工具,而是实际资金流通和支付体系的重要组成部分。
一、移动支付市场概览
截至2024年底:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
解读:
Orange Money和MTN MoMo占据绝大部分市场
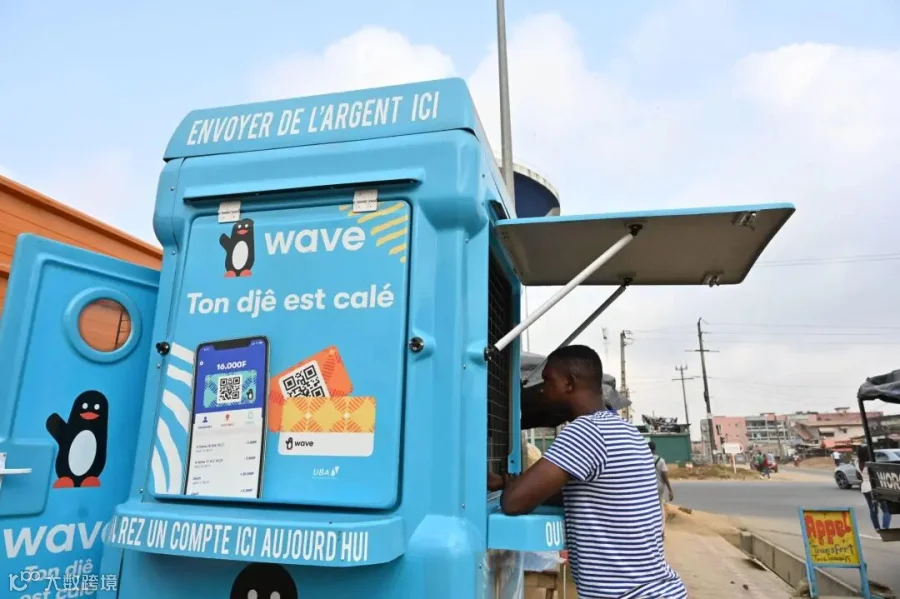
Wave发展迅速,主攻小额支付和低成本转账
移动支付覆盖主要城市与部分农村地区
二、典型资金流动路径
移动支付资金流动主要通过三个环节:
入账(充值)
现金存入移动钱包
银行账户/代理网点充值
流转(支付与转账)
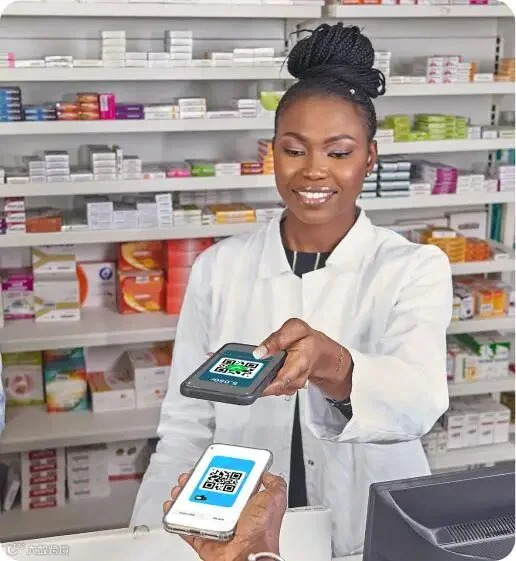
消费支付(零售、餐饮、交通)
企业收款(小微商户、服务业)
P2P 转账(个人间转账)
出账(提现或银行转账)
提现到银行账户
代理点现金提取
跨行或跨境转账
📊 图示:移动支付资金流向
三、企业与移动支付
小微企业的主要渠道
零售店、餐饮、便利商店使用移动支付收款
小额贸易与批发使用移动支付完成日常现金流
避免银行手续繁琐和现金风险
工程与服务型企业
施工队支付工人工资
小额供应商付款
项目管理日常资金流
电子商务
移动钱包成为电商主要支付方式
结合POS、扫码、在线支付平台
四、区域差异
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
五、移动支付与银行互补
中小企业与个人:移动支付解决了现金流和小额支付问题
大型企业与跨境交易:仍需银行信用证、项目贷款、外汇结算
移动支付加速了资金在本地循环,但大额资金仍依赖银行体系

六、风险与注意事项
代理网点风险
提现和充值依赖代理点,现金管理风险存在
系统可靠性
网络问题、服务器故障可能导致交易延迟
资金监管
移动钱包的交易上限、反洗钱要求、跨境支付限制
用户习惯
城市用户渗透率高
内陆和乡村地区仍以现金为主
七、对企业经营判断的启示
移动支付是小微企业和零售业务最重要的资金通道
小额支付和短期资金流可通过移动金融实现
跨境、大额和项目型资金仍需银行信用和项目融资
企业应将移动支付与银行体系结合,形成完整的资金管理体系