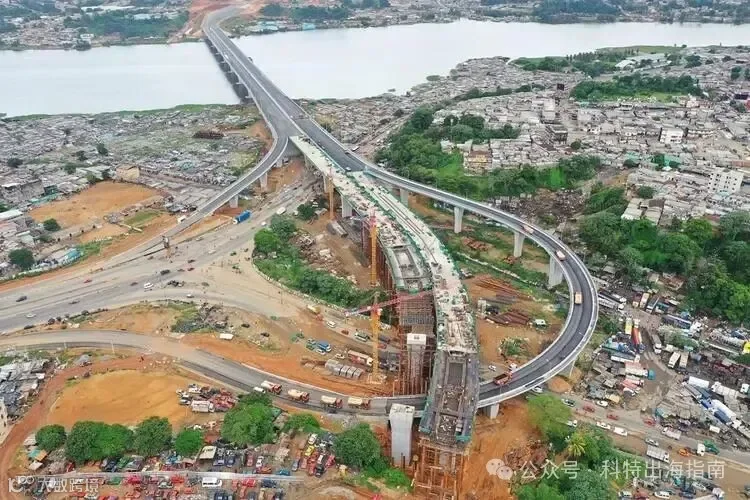
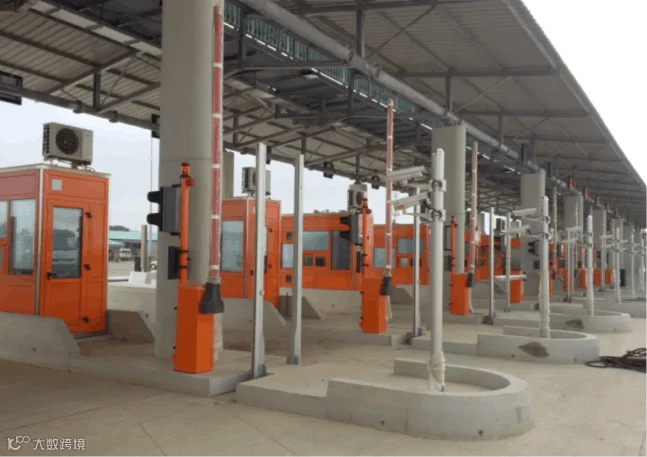
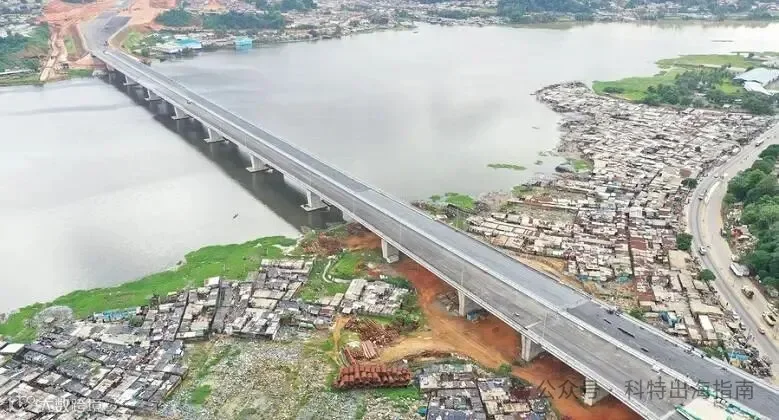
2014年12月,阿比让HKB第三桥正式揭幕。十年后的2024年1月,阿比让第四桥开放交通。
两座桥都跨越阿比让的水域,都有收费站,也都由外国大型建筑企业承担过主体工程,看起来很像。
但把施工合同、项目公司、融资和收费账户打开以后,两座桥几乎代表了两种不同的基础设施商业模式。
HKB第三桥,法国Bouygues体系历史上进入过:
-
收费运营随后交给100%国有的科特迪瓦道路养护基金FER。
同样是外国公司修桥,一家公司曾进入资产层,另一家公司主要停留在工程合同层。
1. 两座桥首先解决的,就是两个不同的城市交通问题
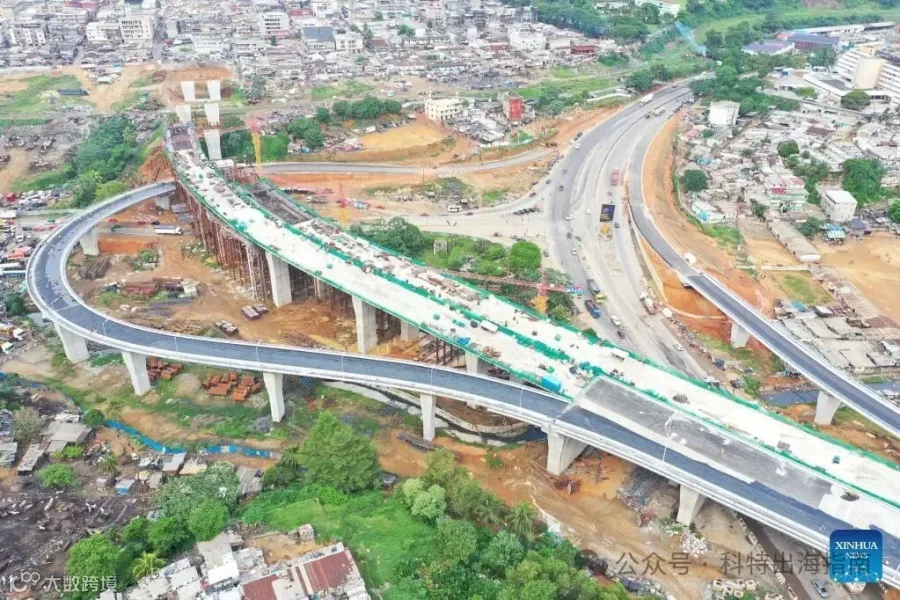
HKB第三桥连接阿比让北部的Riviera与南部Marcory一带。
完整道路系统约6.4—6.7公里,其中主桥约1.5公里跨越Ébrié潟湖,并连接VGE大道等城市主干路。
第四桥解决的是城市西部Yopougon的出行瓶颈。
第四桥项目总长约7.2公里,把Yopougon、Attécoubé、Adjamé继续连接到Plateau和Indénié方向。项目除了跨越Banco湾的桥梁,还包含快速道路、立交、匝道、收费平台以及与BRT相关的道路空间。
两座桥的共同点,是都在解决阿比让快速城市化后形成的跨水交通瓶颈。
它们的差别,从“政府决定怎么把桥建出来”开始出现。
2. HKB第三桥先成立了一家公司,再通过这家公司建设和运营大桥
SOCOPRIM——Société Concessionnaire du Pont Riviera–Marcory。
它是政府授予特许经营权的项目公司。项目建设资金、长期贷款、股东资本、收费收入、运营成本、偿债和利润,都集中到这家公司及相关合同体系中。
政府授予特许权 → SOCOPRIM融资 → Bouygues等股东投入资本 → Bouygues体系施工 → SOCOPRIM运营收费 → 偿债、运营、分红。
-
施工企业。Bouygues Travaux Publics、DTP、VSL等参与桥梁、道路、预应力和大型构件施工。
-
项目资本参与者。Bouygues体系长期持有SOCOPRIM合计19%的股份,并参与项目融资和运营体系。
3. 第四桥没有再建立一个特许经营权的项目公司
第四桥采用的是另一条路线,它被放进阿比让城市交通项目PTUA体系。
-
-
-
-
中国建筑CSCEC通过国际竞争性采购取得主体工程合同
AfDB融资 → 科特迪瓦国家 → AGEROUTE/PTUA → CSCEC施工 → 国际技术控制体系 → FER收费运营。
没有一家类似SOCOPRIM的第四桥私人项目公司,以股东身份长期持有桥梁资产。
4. 两家公司拿到的合同不同,承担的风险也完全不同
HKB第三桥的股东进入项目以后,要面对的不只是“桥能不能按时建好”。SOCOPRIM还要面对:
项目还叠加了国家建设补助、最低收入保证、债务服务信用安排以及MIGA政治风险担保。
这种结构给私人资本带来了更多长期收益机会,同时也把企业暴露在更长时间、更复杂的项目风险之中。
5. HKB的收费,与Bouygues历史上的股东身份有关;第四桥的收费,与CSCEC没有直接股权关系
2024年,HKB记录车辆通行3068.9万次,通行营业收入166.5亿FCFA。
同期,SOCOPRIM根据合同确认的政府补偿应计达到197.1亿FCFA。这笔补偿非常重要,因为HKB的商业模式从设计之初就包含政府对最低收入和项目可融资性的支持。
SOCOPRIM有收费收入,也有运营成本、债务、政府合同安排、利润和股东权益。
2024年7月1日,第四桥开始收费。收费以后,运营主体是国有FER。
FER管理的不只是第四桥。2024年它运营10个收费站和7个称重站,整个网络营业收入429.3亿FCFA。第四桥收费收入进入的是更大的国家道路融资体系。
CSCEC修建第四桥,并没有因此自动成为第四桥收费收入的分享者。
6. “法国企业进入得深”,但后来出现了明显的泛非化和科特迪瓦本土化
法国企业投资、运营,HKB, 但实际情况已经发生变化:
2024年3月27日,HKB第4号特许修订案解除Bouygues继续维持19%持股的义务。
Bouygues Travaux Publics原有17.04%以及SETAO原有1.96%,合计19%,随后转让给科特迪瓦公司2IR。
-
-
Africa Finance Corporation:26.02%
-
-
-
-
TotalEnergies Côte d’Ivoire:3.78%
法国工业资本曾经深度参与这座桥的发起、融资、施工和长期持有,但成熟资产后来出现了明显的泛非化和科特迪瓦本土化。
开发 → 股东 → 建设 → 运营成熟 → 股权退出。
7. 为什么科特迪瓦没有在第四桥上复制第三桥?
Bouygues早在1996年就中标,1999年项目曾完成融资关闭,此后又受到政治危机影响。直到2012年大量融资、担保和政府支持重新组合,项目才真正进入持续建设阶段。
私人项目公司承担长期融资和运营责任,是HKB最终能够落地的重要组成部分。
8. 这不是“法国模式”和“中国模式”的简单竞争
特许经营 + 私人项目公司 + 股权资本 + 长期债务 + 工业股东施工 + 长期收费运营。
公共融资 + 国家项目体系 + 国际竞争性施工合同 + 国有平台运营。
第一,政府愿意开放哪一层: 工程合同、融资、股权和收费权完全是不同的权利。
第二,项目有没有可以长期资本化的现金流: 有收费并不自动等于适合私人特许经营。
第三,政府自己有没有运营和融资平台:FER越成熟,政府越有能力把收费道路留在国家资产体系中。
做股东,还需要项目融资、交通量判断、政府信用分析、运营和退出能力。
9. 对中资企业来说,第四桥成功获得了国际资本融资的非洲基建项目
CSCEC在第四桥上取得了很好的成绩:它在AfDB融资和国际竞争性采购体系下拿到了超过1000亿FCFA的主体工程合同,经历征地、BRT调整、工期延长和工程变更后完成大型城市交通工程。
这证明中国承包商不必依赖“中国贷款+中国施工”的组合,也能够进入开发银行融资的国际项目。
第四桥同时把施工承包的边界展示得很清楚。工程完成以后,收费权属于FER体系。企业的主要长期关系仍然集中在工程结算、质保和最终验收,而不是桥梁未来几十年的车流、收费、债务和股权价值。
如果一家企业希望继续向上走,就必须回答另一组问题:
施工企业赚的是一份合同;长期资产参与者经营的是整个项目生命周期。
从第四桥、Soubré水电站到阿比让港第二集装箱码头TC2,中资企业在科特迪瓦到底已经进入了施工、融资、股权、运营和特许经营中的哪几层?
看懂科特迪瓦,不能只看新闻,更要看项目如何推进、资金流向哪里、哪些企业正在参与。
点击下方公众号卡片,关注「科特出海指南」:持续获取科特迪瓦及西非的项目、企业、政策与市场情报。
不止科特迪瓦。我们还长期整理非洲各国的国别报告、行业数据、项目清单和政策文件。点击文末「阅读原文」,进入资料下载中心,按国家和主题查找、下载你需要的资料。