大数跨境

阿比让第三桥的收益结构:法国企业、项目公司与科特迪瓦政府之间如何分账

阿比让第三桥的收益结构:法国企业、项目公司与科特迪瓦政府之间如何分账 科特出海指南
2026-09-05
1
导读:法国布依格组织建设,泛非资本与科特迪瓦资本接手持有,政府用补助、收入保证和信用安排支撑项目。HKB大桥已稳定运营,但2024年补偿应计超过通行收入。本文拆解谁建设、谁出钱、谁承担缺口,以及谁获得长期回


2024年,阿比让HKB大桥记录了3068.9万次车辆通行,通行营业收入166.5亿FCFA。同期,项目公司SOCOPRIM依据特许合同确认的政府补偿应计为197.1亿FCFA,比过桥费收入还高18%。
这组数字揭示了HKB大桥的真实结构:它是一座收费桥,也是一项由政府补助、最低收入保证、多边贷款和政治风险保险共同支撑的城市交通PPP。

一座桥,为什么等了半个多世纪

Image
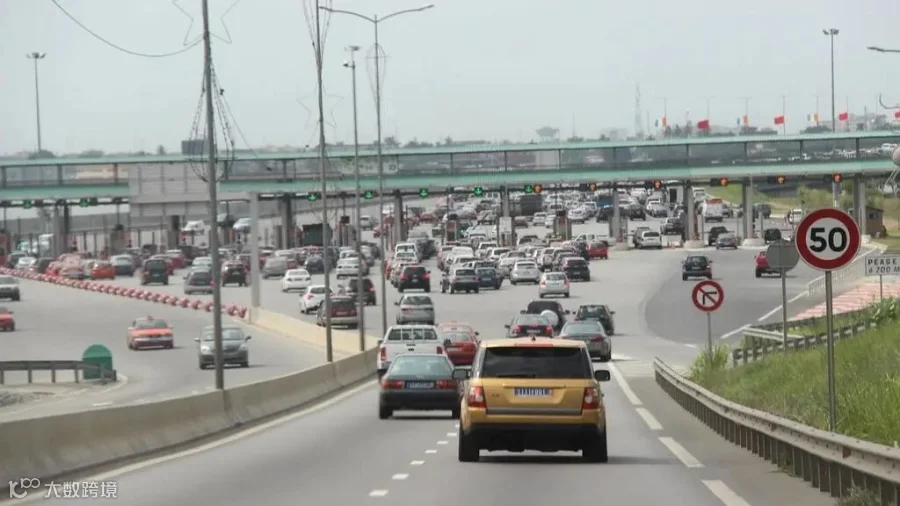
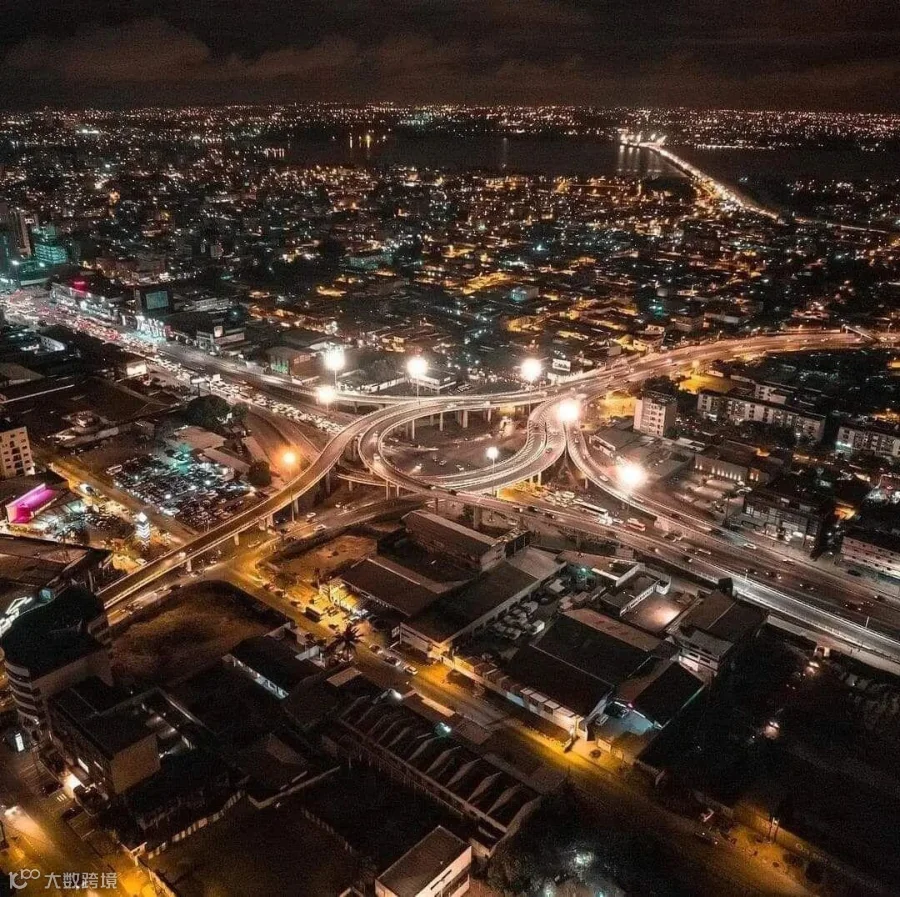
Riviera与Marcory之间的跨湖通道,早在1952年和1960年的阿比让城市规划中就已出现。阿比让北部住宅区不断扩张,南部集中了商业区、港口和机场,两岸交通高峰期拥堵严重。
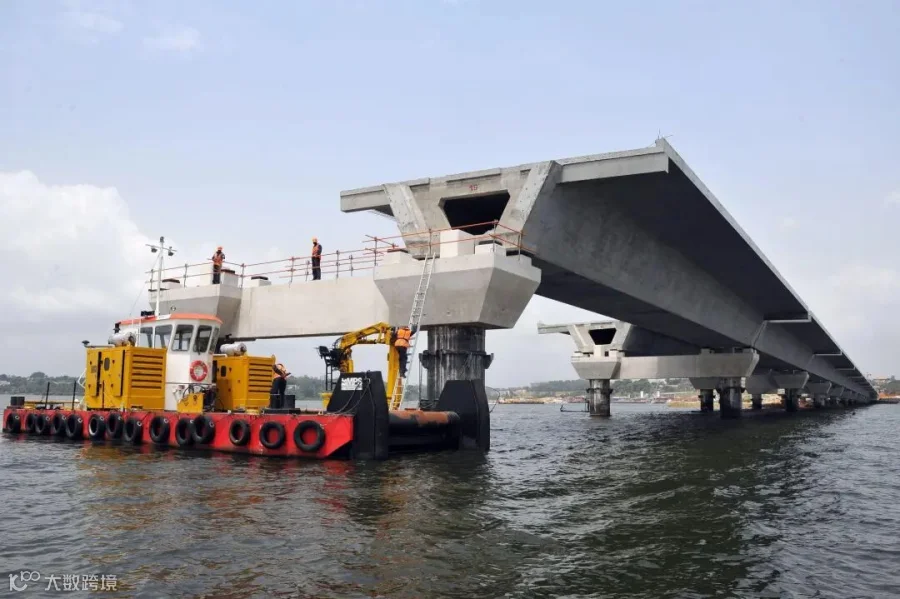
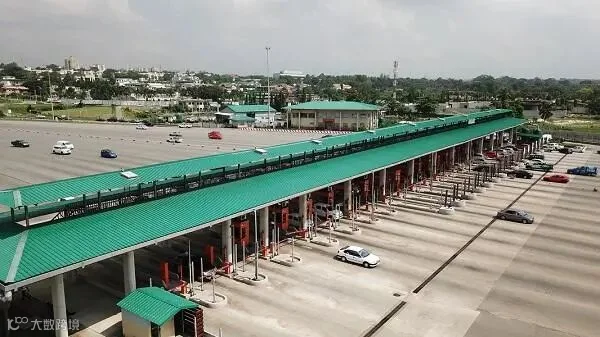
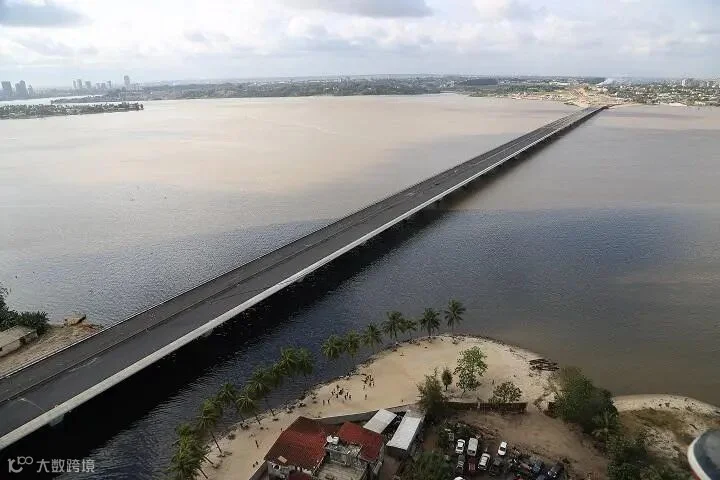
HKB项目最终形成了一条约6.4至6.7公里的城市快速通道,包括1.5公里跨越Ébrié潟湖的主桥、南北接线、VGE立交和收费设施。主桥采用双向六车道,建成后将Riviera至Marcory的典型车程从约1小时压缩到约15分钟。
1996年,Bouygues Travaux Publics在国际招标中胜出。SOCOPRIM随后成立并取得特许权,项目在1999年完成第一次融资关闭。就在资金即将进入建设阶段时,1999年12月的政变改变了局面:提款暂停,多数贷款人退出,原工程合同后来解除。
此后十多年,政府、项目公司和贷款人多次重组交易条件,逐步加入国家建设补助、最低收入保证、债务服务信用证和托管账户。2012年6月,项目签署47份融资及相关协议;同年10月,59项首次提款条件全部满足;11月才真正完成首笔提款。
2014年12月,HKB大桥正式揭幕,2015年1月开始收费。从第一次融资关闭到通车,项目走了约15年。
它留下的第一个教训很直接:融资协议签了,不代表工程已经不可逆。政治风险保障、提款条件、首笔资金到账和连续施工同时成立,项目才真正跨过生死线。

“法国人建设”,具体意味着什么

Image
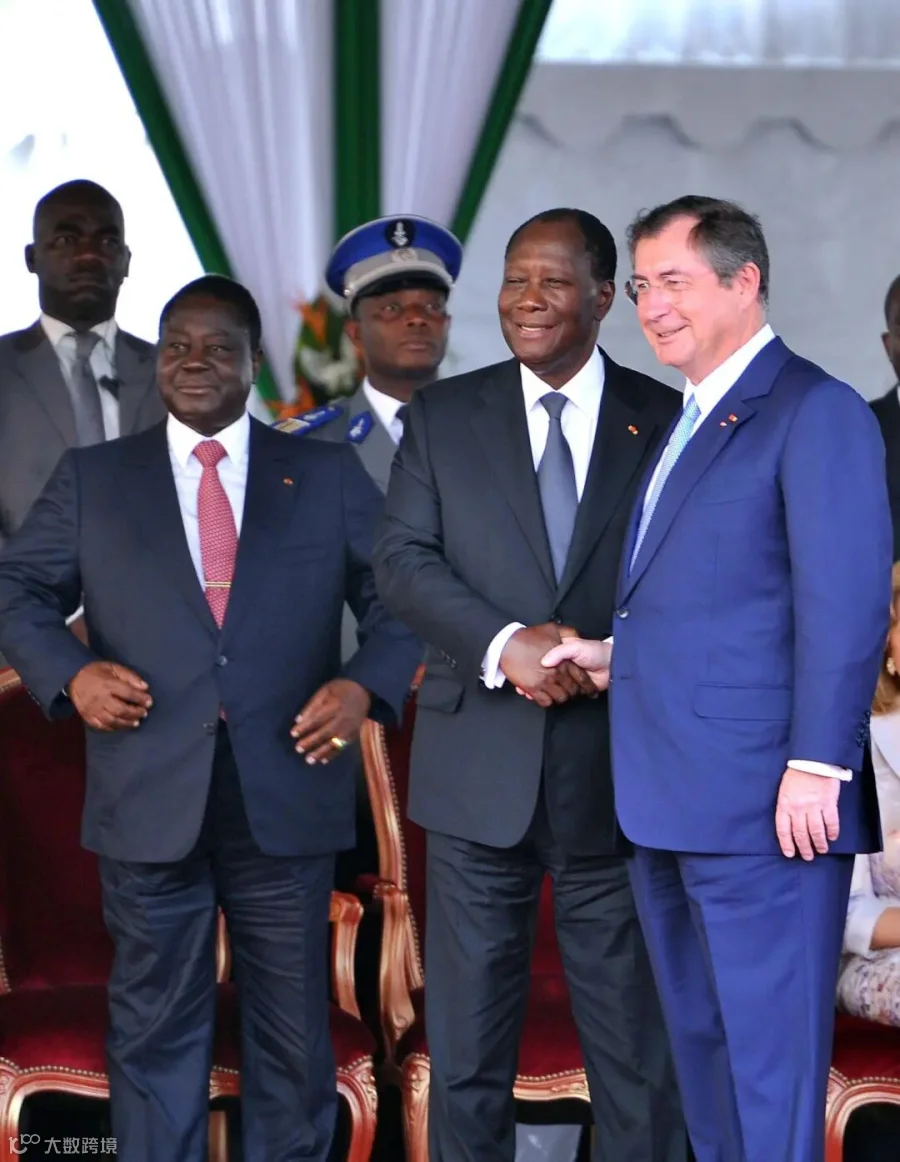
布依格在HKB中扮演的角色远超传统施工承包商。它参与前期开发和投标,旗下Bouygues Travaux Publics、DTP、VSL承担设计施工、道路、预应力和重型安装;布依格体系还进入项目股权、次级融资及运营维护链条。
法国企业可能获得的收益至少包括EPC施工利润、专业服务费、股东分红、次级资金回报、运营维护收入和成熟期股权退出收益。
项目的资本结构后来发生了重要变化。2024年3月27日,第4号特许修订案解除布依格维持19%持股的义务,Bouygues Travaux Publics原持有的17.04%和SETAO持有的1.96%,合计19%,转让给科特迪瓦公司2IR。
转让后,SOCOPRIM的公开股权为:
  • PAIDF持有26.02%
  • Africa Finance Corporation持有26.02%
  • 2IR持有19%
  • 科特迪瓦国家持有18.65%
  • 国有银行BNI持有6.53%
  • TotalEnergies Côte d’Ivoire持有3.78%
六方合计100%。
这意味着,HKB确实由法国工业集团主导开发和建设,但现在已由泛非机构资本、科特迪瓦资本和国家资本共同持有。科特迪瓦政府直接持股18.65%,加上BNI的6.53%,直接和间接公共持股达到25.18%。
政府同时是特许权授予方,掌握收费政策、合同修订、监督和期末资产接收,并通过收入保证影响项目现金流。SOCOPRIM因此是一家机构资本占多数、政府拥有强合同控制力的混合型平台。

真正让项目融到钱的,是四层信用增强

Image
关于HKB总成本,公开资料存在多个口径。
以BOAD的1680.4亿FCFA口径看,科特迪瓦国家投入532.8亿,占32%;SOCOPRIM及股东资本188.75亿,占11%;BOAD贷款343亿,占20%;其他共同贷款人提供615.85亿,占37%。私人股权只是资金来源的一部分,国家投入和长期债务承担了主要建设资本。
这项交易最终能够获得贷款人接受,依靠四层信用增强。
第一层是约500亿FCFA的国家建设补助,以及由国家承担或融资的VGE立交等配套工程。
第二层是最低收入或交通保证:实际收费收入低于合同基准时,政府需按约补偿SOCOPRIM。
第三层是面向高级贷款人的循环信用证,额度约相当于年度债务服务的25%。项目还设置了托管账户,历史披露称每升燃油20 FCFA的专项收入可为账户提供约180亿FCFA的年度资金来源。
第四层来自世界银行集团成员MIGA。2012年,MIGA签发总额1.45亿美元、期限10至15年的政治风险担保,覆盖征收、汇兑和转移限制、战争与内乱、政府违约等风险。MIGA提供的是风险保险,不是直接贷款;它也没有取代科特迪瓦政府的最低收入保证。
四层安排叠加后,私人部门主要承担工程交付、运营效率和部分合同风险;大量需求下行、收费政策和政治风险,则被转移给政府和多边保障体系。这正是项目在两次政治危机后仍能重启的金融基础。

2024年的三组数字,暴露了项目的核心矛盾

Image
2022年至2024年,HKB通行量从3375万次降至3068.9万次,下降9.1%;通行收入从181.8亿降至166.5亿FCFA,下降8.4%。同一时期,合同项下应计政府补偿却从129亿升至197.1亿FCFA,增长52.8%。
SOCOPRIM在2024年仍实现94.45亿FCFA净利润,账面简单ROE约11.3%。但如果只做一个机械测试:从净利润中剔除当年197.1亿的收入保证应计,其他项目全部不变,公司净结果约为亏损102.65亿FCFA。

谁在赚钱,要同时看四本账

Image
第一本是项目公司账。SOCOPRIM已经形成稳定的收费、运营和分红能力,但近年的账面盈利明显依赖合同补偿;2023年完成850亿FCFA债务再融资后,2024年财务净支出扩大到143.9亿,融资成本仍然是核心压力项。
第二本是资本提供者账。高级贷款人拥有优先受偿、质押、工程提款控制、信用证和政治风险保障;PAIDF、AFC等机构同时处在股权和次级资金端。布依格则横跨施工、股权、融资和运营链条。若只看SOCOPRIM的年度净利润,会漏掉利息、费用、服务合同和退出收益。
第三本是政府账。政府获得税收、分红、城市交通效益和特许期末资产,也承担了前期补助、配套工程、最低收入保证及潜在或有负债。仅看当前可见的年度现金项目,财政补偿明显高于国家直接获得的企业税和分红;但这仍不能单独证明项目“不划算”,因为政府购买的还包括时间节约、拥堵缓解、土地和商业活动改善。
第四本是用户与城市经济账。HKB大幅缩短南北通行时间,为港口、机场和商业区增加了一条稳定通道。FMO后评估估算,项目每天可节约62380个工作日小时,年度二氧化碳排放由约21.7万吨降至19.8万吨。用户同时承担每次500至3000 FCFA不等的通行费,因此还要继续追问:时间收益由哪些人获得,收费负担又由哪些群体承担。
四本账放在一起,HKB的价值分配才会清楚。项目公司盈利、股东获利、财政可持续和社会净收益,分别是四个问题,不能用其中一个替代另外三个。

HKB已经进入第二次重构期

Image
2012年的重构解决了“桥能不能建成”。2024年布依格退出股权,以及正在讨论的第5号特许修订案,处理的是“成熟资产未来如何分配现金流和风险”。
第5号修订案尤其关键。政府报告显示,它将涉及收入保证期结束后的特许经营管理。如果最低收入保证减少或终止,SOCOPRIM将如何承担车流风险,收费标准能否调整,特许期是否变化,维护和偿债资金如何安排,都会直接改变项目估值。

这座桥真正值得复制的,是拆项目的方法

Image
研究大型PPP,第一步要确认工程边界和时间线,第二步要画出股东、政府、贷款人、承包商和运营商的关系,第三步要拆开补助、债务、担保、收费和补偿,最后再核算项目公司、资本提供者、政府、用户与经济四本账。
HKB的核心问题可以压缩成两句话:过桥费不够时,差额由谁补?收入保证结束后,风险又回到谁身上?
前一个答案解释了这座桥为什么能够建成并保持盈利,后一个答案将决定它在未来十多年里如何继续分配价值。
科特迪瓦出海指南
关注西芒杜、科特迪瓦矿业、铁路、港口及重大项目背后的真实现金流。
📌 更多资料整理在 下载中心,点文末「阅读原文」自行获取。

【声明】内容源于网络
0
0
科特出海指南
1234
内容 143
粉丝 0
科特出海指南 1234
总阅读16
粉丝0
内容143