


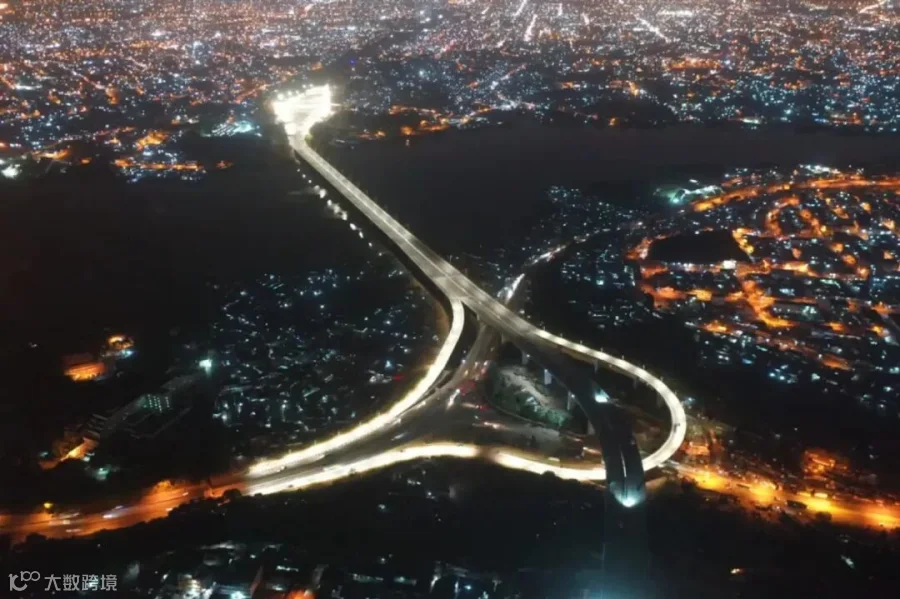
过去十多年,中资企业参与了科特迪瓦一批体量很大的基础设施项目。阿比让第四桥、Soubré水电站和阿比让港第二集装箱码头TC2都能看到中国企业或中国资金,但把三个项目放在一起,参与方式并不相同。
第四桥里,CSCEC主要拿到主体工程;
Soubré里,中国进出口银行和Sinohydro分别进入融资与建设;
TC2更复杂,中国资金和CHEC进入公共港口基础设施,而长期经营码头、面对船公司客户并收取商业收入的是Côte d’Ivoire Terminal(CIT)体系。
要判断中资参与一个海外重大项目到底有多深,不能只看合同金额,还要看融资、股权、建设、运营和收费分别落在谁手里。
一座项目里,至少有六种不同的权利
大型基础设施可以拆成六个环节:
推动项目和设计交易结构,
提供长期融资,
持有项目公司股权,
承担EPC建设,
在建成后运营,以及收费或销售收入最终进入谁的账户。
工程合同、贷款、股权和运营权经常属于不同主体
第四桥;1039.44亿FCFA工程归CSCEC,收费运营留在FER
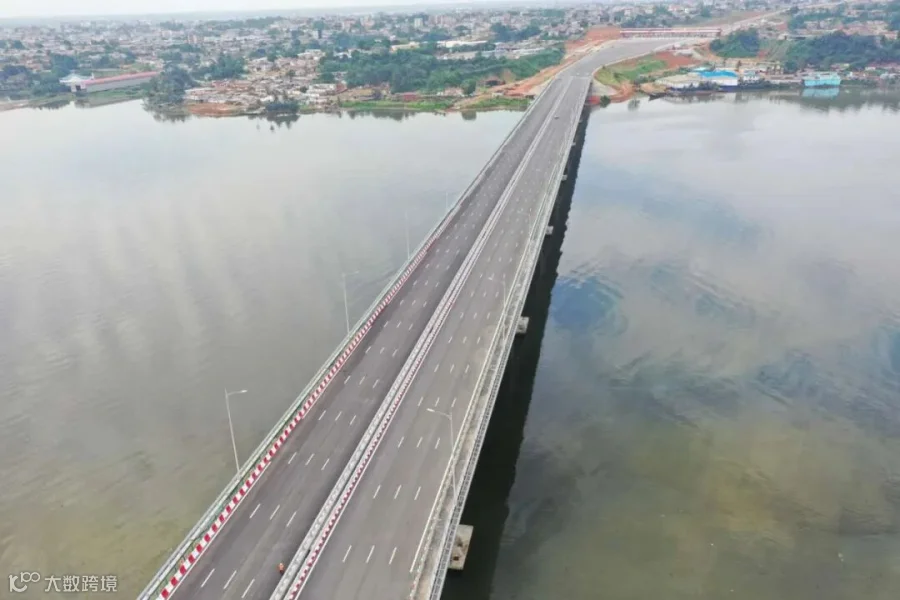
阿比让第四桥进入PTUA城市交通体系后,融资和采购主要放在非洲开发银行支持的公共项目框架中。
科特迪瓦政府组织项目
AGEROUTE承担重要的业主管理职责
CSCEC通过国际竞争性采购获得主体工程合同,基础合同金额约1039.44亿FCFA。
这个项目没有采用常见的“中国贷款+中国施工”组合。CSCEC在非中国融资体系下仍然拿到大型工程,说明大型中资承包商的项目竞争力已经可以与中国政策性融资分开:
有中国融资可以做项目,没有中国融资也可以参加国际采购并中标。
桥梁进入收费运营后,运营主体进入科特迪瓦100%国有的道路养护基金FER体系。
AfDB等公共融资 → 科特迪瓦公共项目体系 → AGEROUTE/PTUA → CSCEC施工 → 工程交付 → FER收费运营
Soubré水电站:中资包含了施工和融资

Soubré水电站的结构和第四桥不同。
科特迪瓦政府公开口径给出的项目成本约3310亿FCFA,其中中国进出口银行融资约2390亿FCFA,科特迪瓦政府投入约920亿FCFA,
Sinohydro参与工程建设;电站装机容量275MW,
建成后进入科特迪瓦国家电力体系。
与第四桥相比,中资在Soubré不只承担施工,还帮助解决了项目长期融资。工程能力与政策性金融组合后,一个需要数千亿FCFA资本支出的电力项目更容易从规划进入开工和建设阶段,融资也会带动工程、设备和相关供应链一起进入。
科特迪瓦政府推动项目 → 中国进出口银行提供长期融资 → Sinohydro建设 → 电站进入国家电力体系
TC2:2690亿公共基础设施和2620亿商业码头,是两套资产
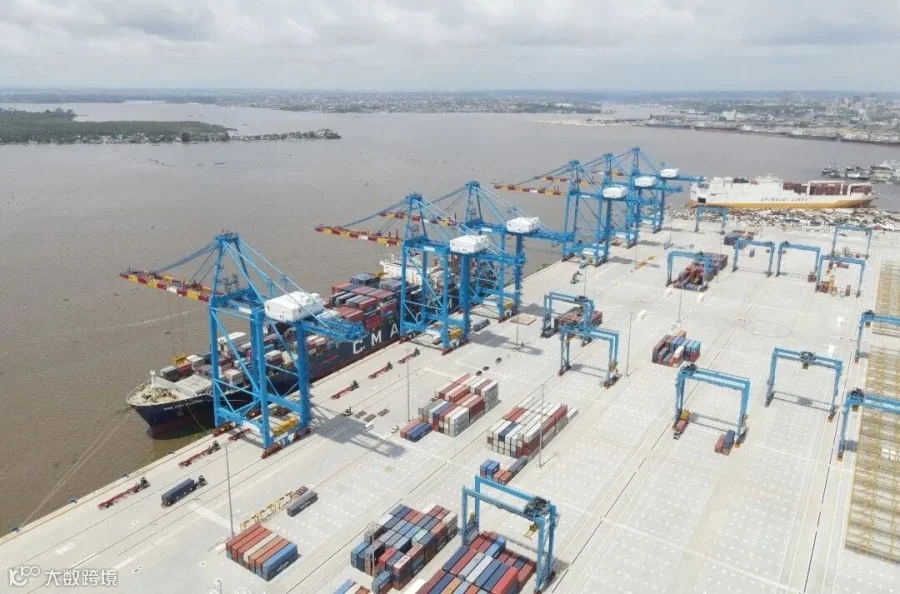
从港区里看,航道、码头、岸桥、堆场和集装箱都连在一起;从资本和运营结构看,它们属于两套不同的资产。
公共侧解决港池、航道、陆域、码头前沿等基础条件
商业侧则把这些基础设施变成一个能够每天接船、装卸、堆存、计费和服务客户的码头系统
PAA公开口径中,公共港口基础设施投资约2690亿FCFA,商业码头上层建筑、设备和运营体系投资约2620亿FCFA。
中国进出口银行融资进入更广泛的港口公共基础设施扩建体系,
CHEC承担重要工程建设;
商业码头这一层由Côte d’Ivoire Terminal运营。CIT的股东体系包括Africa Global Logistics(AGL)和APM Terminals,码头的岸桥、场桥、电动牵引车、TOS、船公司客户、装卸作业和商业计费都在这一运营体系中。

公共侧的钱把港口“建出来”,商业侧的钱把港口变成持续经营的服务系统;因此在TC2,中资参与了金额很大的公共基础设施,但长期面对客户并经营商业现金流的是CIT及其股东体系。
公共基础设施:政府/PAA → 中国融资参与 → CHEC建设商业码头:CIT → AGL + APM Terminals → 船公司客户 → 装卸与服务收入
三个项目放在同一条轴上,中资的位置就清楚了

第四桥的核心角色是EPC:公共融资体系负责资金和项目组织,CSCEC负责大型工程,FER负责后续收费运营。
Soubré更接近融资+EPC:中国进出口银行提供长期资金,Sinohydro建设,但长期股权、运营和售电并没有因为融资与施工自动进入中资体系。
TC2的公共基础设施层同样可以看到融资+建设,但商业码头层另有一套特许经营和股东体系。
把三例沿“融资—股权—EPC—运营—收费/销售—退出”排开,中资在科特迪瓦已经反复证明的能力主要集中在大型工程和项目融资,而项目公司股权、长期运营、直接客户体系和成熟资产退出,在这三个主案例中都不是中资的核心位置。
HKB第三桥只做一个对照:工程之后还有项目公司、运营和退出
阿比让HKB第三桥提供了另一种项目生命周期。Bouygues体系历史上既参与工程建设,也曾长期持有SOCOPRIM合计19%的股份,项目公司负责特许经营和收费;到2024年,这19%股份又转让给科特迪瓦公司2IR。
政府授予特许权 → SOCOPRIM项目公司 → 股权和长期融资 → Bouygues体系建设 → 特许经营收费 → 成熟期股权退出
HKB的作用只是提供一个对照:基础设施企业可以在工程合同之外继续出现在项目公司、长期运营和资产退出环节。它承担的资本占用和风险也更高,因此不能把这种结构简单写成“比EPC更高级”,关键仍然是企业选择了哪一种收益来源和风险组合。
科特迪瓦已经证明中资能建、能融资;长期经营仍是另一道题
第四桥证明,中国大型承包商不依赖中国贷款,也能在国际开发金融体系下赢得千亿FCFA级工程。
Soubré证明,中国政策性金融和工程能力可以组合起来推动战略电力项目落地;
TC2则证明,中国融资和工程可以深入大型港口公共基础设施,即使最终的商业运营权和客户现金流属于另一套企业体系。
判断“中资在一个项目里走了多深”,以后只看三个问题就不够:项目是不是中国建的、钱是不是中国出的、合同金额有多大。还要继续追问:谁持有项目公司?谁在项目建成十年以后仍然运营?收费、电费或港口服务收入进入谁的账户?成熟以后,谁有权出售这项资产的股权?
下一篇把视角从企业转向科特迪瓦政府:为什么有些基础设施愿意把长期特许经营权交给私人资本,有些项目却把资产和收费权留在国有平台?
看懂科特迪瓦,不能只看新闻,更要看项目如何推进、资金流向哪里、哪些企业正在参与。
点击下方公众号卡片,关注「科特出海指南」:持续获取科特迪瓦及西非的项目、企业、政策与市场情报。