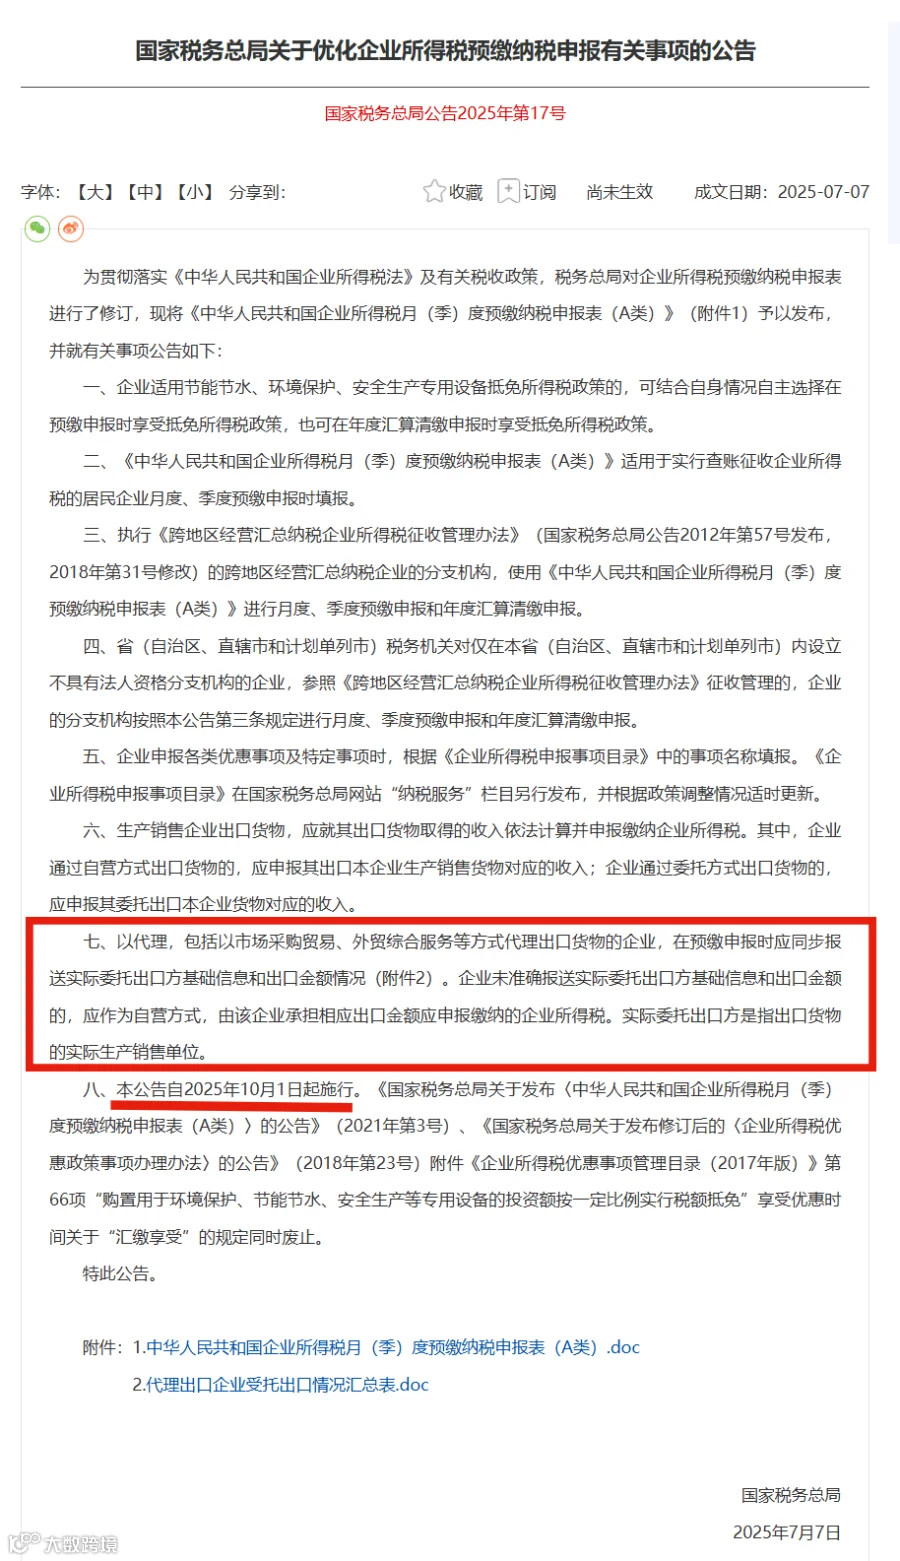
2025 年 7 月 7 日,国家税务总局又一次发布公告,对企业所得税预缴申报表作出修订。其中明确要求,代理出口企业要同步上报委托方的相关信息,若未按此执行,将被视作自营出口并承担相应纳税义务,这一规定旨在堵塞内外销收入混同申报的漏洞。
上述两项政策相互配合、协同发力,意味着国家针对 “买单出口” 的监管,已从局部性的整治行动升级为系统性的全面围堵。
- 穿透监管,责任到人
代理出口企业在预缴申报环节,必须如实提供实际货主信息及出口金额。若信息报送不准确,企业将自行承担企业所得税补缴的风险。同时,税务机关借助海关大数据开展比对分析,能够精准锁定 “买单出口”“低报货值” 等违规行为。
- 全链条税务合规
五部委发布的公告明确要求,出口应征税费货物的企业需严格履行增值税、消费税的纳税义务;委托出口业务中,需按规范开具《代理出口货物证明》,并进一步加强对报关单真实性的核查。此外,存在税务异常的企业(如已注销企业、非正常户企业等),其出口行为将受到限制。 - 风险企业画像
税务机关已将几类企业列为高风险监管对象,具体包括:涉及 “买单出口” 的企业、承接 “买单” 业务的代理企业(涵盖供应链公司、货代公司等),以及存在报关单对应收入延迟确认、以特殊贸易方式报关等情况的企业。针对这些高风险对象,税务稽查力度已显著提升。
跨境电商卖家应对建议
在出口模式选择上,应优先采用自营出口或正规代理方式,确保货物流、资金流、票据流三者保持一致。对于大宗商品、高货值品类而言,尤其要留意与 “买单出口” 相关的潜在风险。
对于合规经营的企业,可以借助跨境电商 B2B 出口(9710/9810)、海外仓退税等政策来减轻税负。比如,利用 “离境即退税” 等便捷化举措,能够加快资金周转速度。
建议引入智能税务管理系统,实现与电子税务局、海关单一窗口的对接,让报关、收汇、纳税申报等数据实现自动化校验,从而降低人为操作带来的风险。在此过程中,选择像无忧达这样合规且稳定的跨境物流服务商,显得尤为重要。
“买单出口” 的时代或许即将落幕,合规化运营已成为跨境电商参与全球竞争的核心实力。企业必须尽快调整业务模式,搭建全链条的风险防控体系,在坚守税务合规底线的基础上,借助政策红利实现可持续发展。
贝壳跨境会持续关注政策动态,为卖家及时提供最新资讯。
-往期精彩回顾-
关注文轩供应链 掌握实时资讯
对华产品加征 93.5% 反倾销税引争议 中方呼吁美方守规则促共赢