


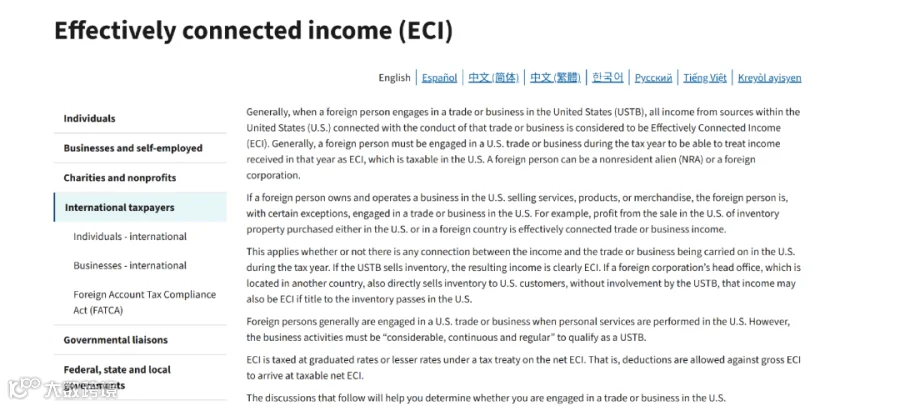
不少卖家存在一个误区,觉得只要公司是在中国注册的,就不用在美国缴纳所得税。但实际上,美国国税局(IRS)的判定标准并非看公司注册在哪里,而是取决于商业活动的实际情况。
以下这些行为都有可能让你符合 “在美国从事贸易或业务”(USTB)的认定,从而需要履行申报和缴税义务:
其关键逻辑是,若将库存商品置于美国境内用于销售,就说明你的核心商业资产(即库存)以及交易过程中的所有权转移这一行为,都与美国本土存在直接的关联。
一旦被认定属于 “在美国从事贸易或业务”(USTB),那么你所有来自美国的相关收入,都会被界定为 “有效关联收入”(ECI),此时便必须向美国国税局(IRS)申报并缴纳所得税。
IRS两大新规:
惩罚性税率:若被认定为 “在美国从事贸易或业务”(USTB),却未按要求提交 1120-F 表格申报利润,美国国税局(IRS)有权直接按总销售额(Gross Sales)的 30% 征税。需要特别注意的是,这里计税的基数是总销售额 —— 即便你的利润率仅为 10%,最终面临的税款也可能远超实际利润,形成巨额负担。
追溯权力:IRS 的这项监管权力具有追溯性。他们不仅会核查你当年的税务情况,还可能追溯过往数年,要求你补缴相应的税款以及逾期产生的罚金。
- 双重征税的潜在风险
-
欧洲稽查引发的连锁反应
-往期精彩回顾-
关注文轩供应链 掌握实时资讯
