


点击上方【蓝字】,关注我们
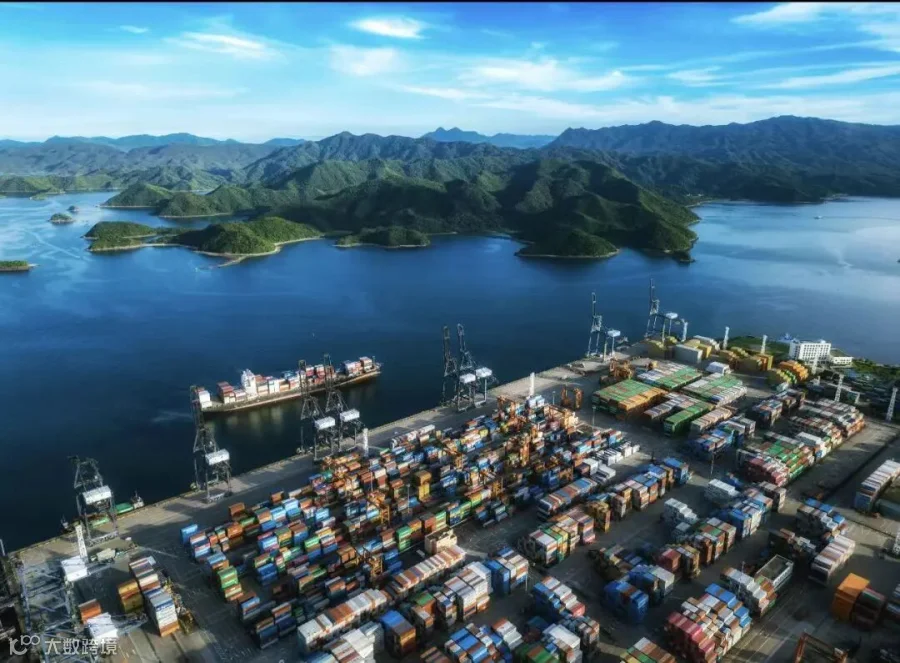
2026年6月15日,国际航运市场出现了两条看似矛盾却同时成立的主线。一是美线新一轮涨价如期落地,多家主流船公司将美西线运价上调至约6,350美元/FEU,美东线突破7,600美元/FEU。二是美国与伊朗达成协议,双方宣布立即停止所有战线军事行动,霍尔木兹海峡将重新开放,正式签署仪式定于6月19日在瑞士举行。一面是涨价的现实,一面是变局的信号。如何理解这两条主线之间的关系?它们将如何影响未来数周乃至数月的美线运价走势?本文尝试就此进行分析。
6月15日涨价的逻辑与幅度
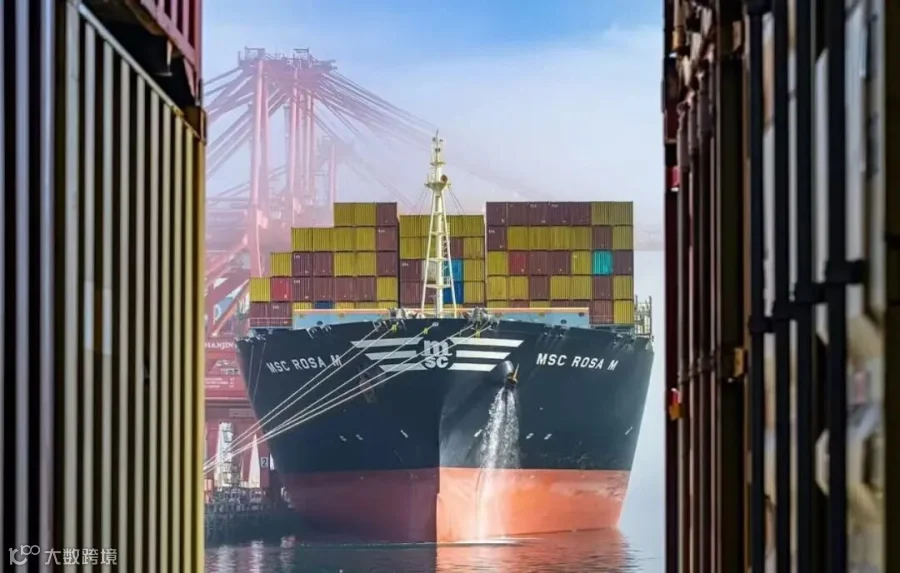
此次涨价并非船公司的单方面行为,而是多重因素叠加的结果。首先是燃油成本暴涨,受霍尔木兹海峡紧张局势影响,船用燃油价格上涨近70%,而燃油成本通常占船公司总运营成本的20%至30%,这一涨幅必然通过附加费形式转嫁。其次是有效运力下降,为规避风险,大量船舶被迫绕行好望角,单程航程增加7至12天,导致市场实际可用运力减少5%至10%。第三是旺季提前启动,2026年美线旺季较往年提前了1至2个月。第四是多重需求叠加,关税政策抢运、亚马逊Prime Day备货、美加墨世界杯出货三重因素同时作用,加剧了舱位紧张程度。
从具体数据来看,MSC在6月1日已将美西运价涨至4,700美元/FEU,6月15日进一步加至6,000美元/FEU。马士基美西线运价达到约6,350美元/FEU,美东线约7,600美元/FEU,同时宣布自6月17日起加征旺季附加费2,000美元/FEU。ONE、阳明、万海等船公司的涨价幅度与此基本一致。值得注意的是一组对比:美西线运价从5月初的约2,722美元/FEU上涨至6月初的约4,800美元/FEU,再到6月15日的约6,350美元/FEU,一个半月内涨幅超过130%。各船公司涨价幅度高度一致,表明行业在当前市场环境下形成了较强的价格协同。
航运业者普遍认为,6月底前市场仍将保持强势,运价及舱位紧张状况短期内难以明显松动。主要理由有三:已确认的订单按新运价执行,不存在反悔机制;华东地区美线6月上旬舱位已接近售罄,甩柜率最高达到55%;Prime Day与世界杯相关需求仍在持续释放。


霍尔木兹海峡的战略分量与协议内容
霍尔木兹海峡是全球最重要的能源运输通道之一。全球约20%的海运石油和约25%的液化天然气需要通过这条狭窄的水道,每日约有30至40艘油轮穿行其间,承载的货物价值约12亿美元。相比之下,绕行好望角将增加约9,000公里的航程,导致油耗增加30%至40%。因此,海峡的通行状态直接决定了燃油成本、航程距离与有效运力——这三个变量恰好是运价的核心决定因素。
根据目前公开信息,美伊协议包含以下核心要点:立即、永久停止所有战线军事行动;霍尔木兹海峡将重新开放;黎巴嫩境内战事同步终止;正式协议于6月19日在瑞士签署。需要指出的是,“重新开放”的具体时间表和操作细则尚未公布。目前船东和贸易商仍保持谨慎,海峡周边航运活动似乎仍受到一定限制。一艘被困超过三个月的液化天然气油轮“Disha号”已开始驶向海峡方向,但这仍是个案,不代表全面恢复。
协议对运价的影响需要通过若干阶段逐步传导。第一阶段,预计在协议签署后1至2周内,海峡重开将带动原油供应恢复,国际油价下跌,船用燃油价格随之跟跌,燃油附加费可能出现下调。第二阶段,预计在2至4周内,随着安全风险解除,船舶将不再绕行好望角,航程缩短7至12天,市场上有效运力将增加5%至10%。第三阶段,预计在4至8周内,运力增加与燃油成本下降共同作用,船公司获得降价空间,即期运价可能出现回调。第四阶段的影响则几乎是即时的:一旦货主预期运价将下跌,部分客户会选择观望,需求随之减弱,这将进一步加速运价下行。
瑞达期货的分析指出,地缘局势超预期好转,叠加欧元区需求不足,预计运价将显著回落。但仍有三个不确定性需要关注。其一,协议执行风险,美伊双方历史互信度较低,协议能否全面落实存在变数。其二,短期限制仍在,海峡周边航运活动目前仍受到一定限制,全面恢复运输能力需要时间。其三,需求端支撑,若7至8月美国进口需求仍然强劲,可能延缓运价回调的速度和幅度。


历史参照与当前判断
回顾近年来的地缘事件,可以为判断本轮走势提供参照。2021年3月,苏伊士运河因“长赐轮”搁浅堵塞6天,全球航运市场在1个月内经历了运价上涨超过50%的剧烈波动。2023年至2024年爆发的红海危机,至今已持续超过18个月,导致亚欧航线运价上涨200%至300%。2026年的霍尔木兹危机持续了数月,导致燃油成本上涨近70%,美线运价上涨超过80%。历史数据显示,地缘事件对运价的影响程度与事件持续时间、通道战略重要性呈正相关。霍尔木兹海峡的战略地位不亚于苏伊士运河与红海,其重新开放对运价的回调压力不容忽视。但与红海危机不同,本轮霍尔木兹危机的持续时间相对较短,市场恢复的速度可能会更快。
综合以上分析,可以形成三个层次的判断。短期看,6月15日涨价已落地,6月底前市场仍将保持强势,舱位紧张状况难以快速缓解。中期看,若霍尔木兹海峡顺利重开,燃油成本将逐步回落,有效运力增加,运价有望在7月下旬至8月出现回调,回调幅度取决于协议落实速度与需求端变化。长期看,运价有望回归更合理的水平,但具体点位仍需观察全球宏观经济走势与中美贸易需求的变化。


对货主的建议

提前计划
对于6至7月有出货计划的货主,建议按原计划执行,观望可能错失本就紧张的舱位,且短期运价大幅下跌的概率较低。应尽早锁定舱位,在当前市场环境下舱位比价格更重要。同时建议预留7至10天的缓冲时间,以防范甩柜风险。

出货准备
对于8至9月有出货计划的货主,建议密切观望市场变化,7月中下旬将是判断运价走势的关键节点。可考虑分批锁价策略,例如先锁定50%的舱位,剩余50%根据市场变化再做决定。同时建议与物流服务商建立浮动定价机制,将运价与市场指数挂钩,共同管理成本风险。

出货计划
对于10月后有稳定出货需求的货主,建议考虑签订长期合约,利用可能出现的运价回调窗口期锁定年度运价。可考虑海外仓前置备货策略,将部分库存提前送入美国海外仓,以规避传统旺季的运价高峰。此外,优化供应链节奏、将部分货物错峰出运,也是摊薄物流成本的有效方式。


结论

2026年6月15日,美线运价站在了一个关键节点。涨价已落地,变局已开启。短期看舱位——在运力恢复之前,舱位紧张仍是核心矛盾。中期看回调——燃油成本下降与有效运力增加将为运价下行创造条件。长期看协议落实——霍尔木兹海峡能否真正、持续地恢复通畅,决定了本轮运价调整的深度和节奏。对于货主而言,当下的核心问题不是“运价会不会跌”,而是“我应该在什么时候、以什么价格、锁定多少舱位”。这个问题的答案没有标准解,只能基于自身出货节奏和市场判断寻找最优解。从业者需密切关注霍尔木兹海峡的实际开放情况、国际油价走势、港口拥堵指数以及SCFI和WCI的周度变化,在观望与行动之间找到平衡点。
公众号:文轩供应链
扫描右侧二维码关注我们

记得点击下方【在看】