国家税务总局近期正式发布了合规开具发票的判定标准及正负面清单,围绕主体、业务、票面、时限四大核心维度,清晰界定了发票合规的边界,旨在精准防范虚开发票及“开票经济”等涉税风险。
信睿财税为您梳理了这份可直接用于自查的实务要点。本文内容严格依据《中华人民共和国发票管理办法》及官方最新口径,建议企业财务负责人及管理者收藏备查!
发票合规四大合规底线
1、开票 / 受票主体合规
主体真实、具备生产经营能力、四流(合同流、货物流/服务流、资金流、发票流)主体一致、实名开票。
2、生产经营业务合规
业务真实、商业合理、符合交易常识、原则上“四流一致”(合同流、货物流/服务流、资金流、发票流)。
3、票面信息要素合规
票种正确、信息完整准确、红字发票规范。
4、发票开具时限合规
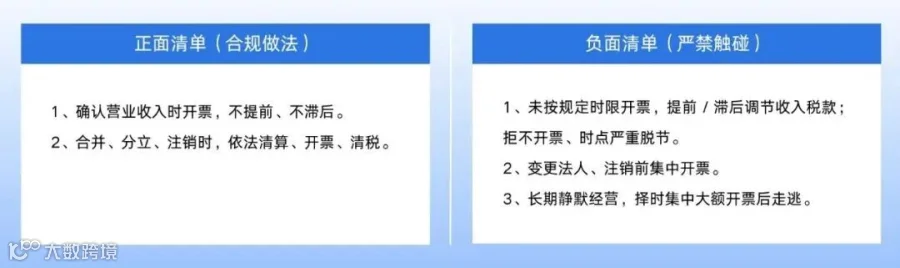
确认营业收入时开具,不提前、不滞后。

四大维度・正负面清单
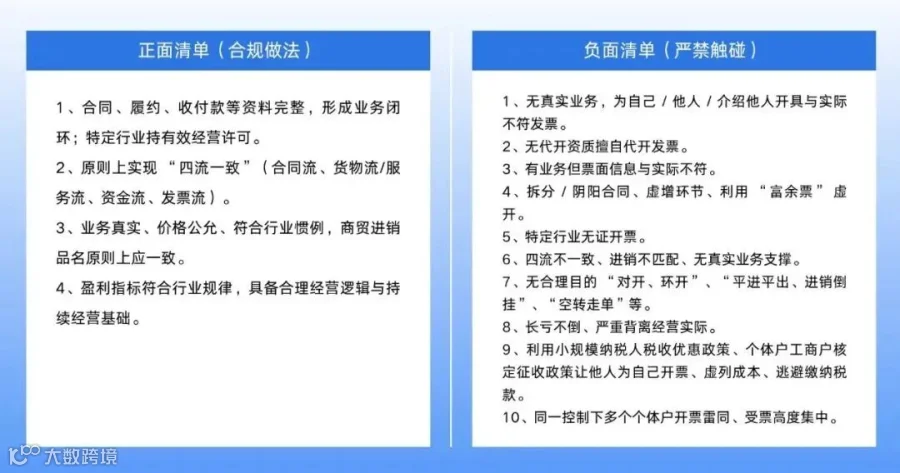
1、开票、受票主体合规
核心要求:主体真实可查、具备匹配经营能力、资金/合同/发票主体一致、实名办税开票。

2、生产经营业务合规
核心要求:业务真实、商业合理、价格公允、原则上四流一致(合同流、货物流/服务流、资金流、发票流)
3、票面信息要素合规核心要求:票种正确、信息完整准确、税率合规、备注规范、红字发票依规开具。

4、发票开具时限合规核心要求:发生经营业务确认营业收入时开具,不提前、不滞后、不集中突击开票。
合规温馨提示
1、法定义务:销售商品、提供服务等经营活动收款,收款方应向付款方开具发票;按规定时限、顺序、栏目,全部联次一次性如实开具。
2、风险底线:虚开发票、违规代开、票面造假、突击开票等,均属税收违法,面临罚款、信用惩戒、移送稽查等后果。
3、自查建议:企业按月对照上述4大维度+正负清单自检,确保主体真实、业务真实、票面准确、时限合规,从源头防控涉税风险。

↓↓↓扫描二维码,添加客服↓↓↓