


香港税务居民
随着2025年内地与香港迈入CRS(共同申报准则)“穿透式监管”新阶段,跨境人士的税务居民身份认定已成为无法回避的核心合规议题。香港税务局近期对《内地和香港特别行政区关于对所得避免双重征税和防止偷漏税的安排》(简称“全面性安排”)的解读细则进行重要更新,标志着税务居民判定从“形式化天数统计”转向“实质性生活画像审查”,而如何合规完成身份转换也成为高净值人群、跨境企业家关注的焦点。
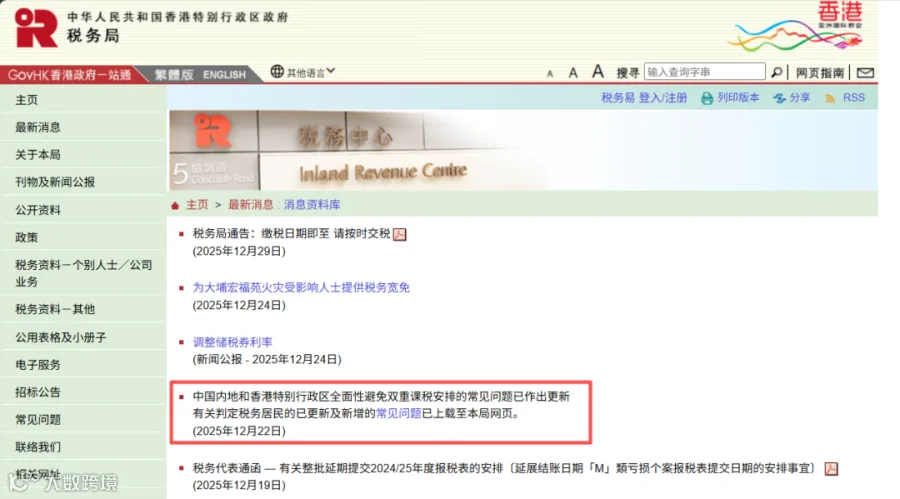
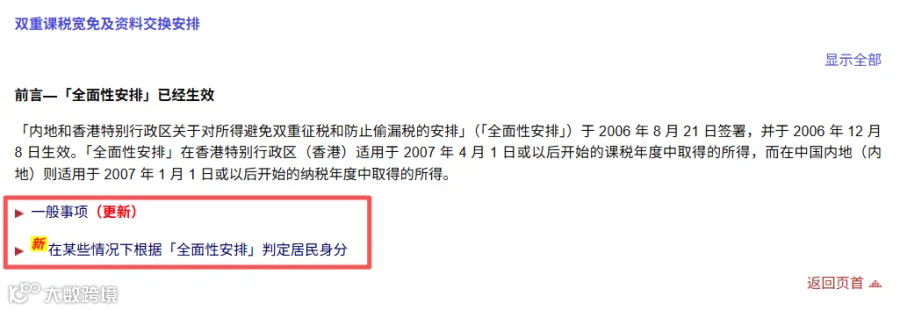
一、税务居民判定规则的核心变革
(一)传统“天数规则”不再是唯一标准
此前,香港税务居民认定主要依据两类情形:一是“通常居于香港”的个人;二是一个课税年度留港超180天,或两个连续课税年度留港超300天的个人。但此次规则更新后,这一“铁律”已退居次要地位,更强调对实际生活与经济重心的核查。需特别注意的是,持有香港永久性居民身份证并不自动等同于税务意义上的香港居民,居留权与纳税义务分属两套独立体系。
(二)“加比规则”成为双重居民判定核心
当个人同时被内地与香港认定为税务居民时,将按照“加比规则”(Tie-breaker Rule)按优先级判定归属:首先看永久性住所所在地;其次是个人与经济关系更密切的“重要利益中心”所在地;再次为习惯性居所所在地;最终可由双方主管当局协商解决。这一规则的落地,让家庭成员定居地、子女受教育地、主要资产与社会关系所在地等“生活重心”因素的权重远超物理停留天数。
(三)两地判定逻辑的关键差异
内地税务部门更关注“核心生活圈与经济圈是否在内地”,判定标准包括:是否在境内有法律意义上的“住所”(即户籍、家庭、主要经济利益中心在内地);或一个纳税年度内在境内停留满183天(停留不足24小时不计入)。而香港税务局则侧重“是否通常居住在香港”,核心考察固定住所、日常消费记录、家庭与工作重心是否在港,以及是否有合规纳税记录。
二、典型案例透视判定逻辑
案例一:A先生通过人才计划来港工作,配偶子女同步移居香港,子女在港就读,大部分生活时间居于香港,仅偶尔返回内地。尽管其内地户籍未注销,但香港的永久性住所、家庭与社会关系重心明确,符合“重要利益中心在港”原则,大概率被判定为香港税务居民。
案例二:C先生同样通过人才计划在港工作,虽在港停留天数超180天,但仅周中留港工作,周末固定返回内地与家人团聚,配偶子女长期在内地生活就学,核心社会关系与家庭重心仍在内地。这种情况下,即便满足天数要求,也因“重要利益中心在内地”,更可能被认定为内地税务居民。
三、税务居民身份的合规转换路径
身份转换并非“拿证即完成”,而是需要2-3年的系统规划,搭建“连贯证据链+清晰时间轴”,分三阶段稳步推进:
(一)第一阶段:历史清理期(转换前1年)
核心目标是结清“中国税务居民时期”的税务旧账,避免未来被追溯核查。关键动作包括:全面盘点近3-5年境外资产与收入;通过个税APP等渠道合规补报境外所得,已在境外交纳的税款可利用“税收抵免”规则避免双重征税;妥善留存补税凭证与申报记录,形成可追溯的税务档案。
(二)第二阶段:事实迁移期(转换第1年)
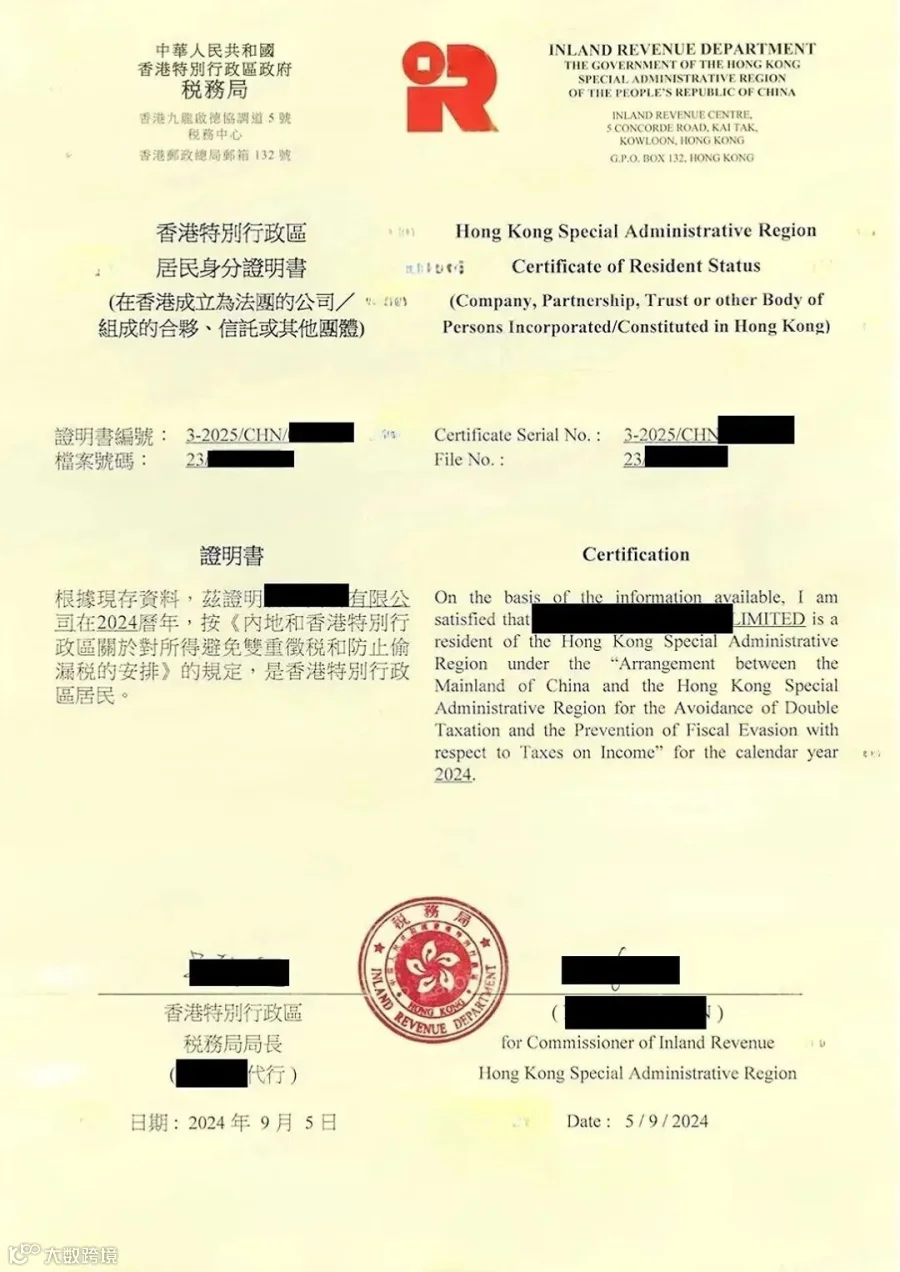
这是身份转换的关键一年,核心是让香港成为真正的生活与经济中心。生活层面需签订香港长期租约、保持水电燃气账单连续性、控制内地停留天数不超183天、优先使用香港信用卡消费;经济层面可在港注册公司、租赁办公场地、雇佣员工,将香港个人账户作为主要收款账户,内地公司可逐步转为“投资角色”而非“管理角色”;家庭层面需同步办理配偶子女的香港签证、子女入学证明,留存家庭日常消费记录;税务层面应开始在港申报薪俸税或利得税,根据需求申请“税务居民证明书(TRC)”,建立合规纳税关联。
税务居民证明书(TRC)
(三)第三阶段:稳定定居期(转换第2年及以后)
目标是巩固香港税务居民身份,降低内地税务风险。需统一CRS信息申报,在银行、券商等金融机构的自我证明中明确填写“香港税务居民”,更新联系方式为香港本地信息;若仍有内地房租、董事费等收入,需由付款方代扣代缴,或以“非居民”身份单独申报内地来源所得;持续留存香港纳税记录、居住证明、消费凭证等材料,保持身份稳定性。
四、实务操作要点与风险提示
(一)关键实务细节
停留天数计算:香港采用“身处当地天数”法,出入境当天均计为1天,但计算税额时按“实际身处天数减一”核算;同日往返两地提供服务的,可按半天计算。
董事费特殊规定:与受雇收入不同,董事费的征税权归属于公司居民所在地,不享受停留天数免税条款,需单独合规申报。
“孰优原则”适用:纳税人可选择对自身更有利的“全面性安排”或本地《税务条例》条款进行申报。
(二)常见误区与合规底线
误区一:“拿香港身份即自动脱离内地税务居民”。身份转换的核心是生活与经济重心的实质迁移,而非单纯的证件变更,缺乏证据链支撑的身份声明无法获得税务部门认可。
误区二:“转换身份可洗白历史未申报收入”。过往未合规申报的境外所得,需在转换前主动补报结清,新身份不能豁免历史纳税义务。
底线要求:不可尝试“两边都不报税”,全球CRS信息联网背景下,税务隐形已无可能;身份转换是“合规税务架构重构”,而非避税工具,需确保所有安排经得起两地税务部门核查。
专业支持:转换过程涉及两地法律、税收协定等复杂规则,建议寻求专业机构协助规划,确保证据链完整、时间线清晰。
目前,香港已与40多个国家和地区签订避免双重课税的税收协定,合规的税务居民身份可帮助跨境人士有效规避双重征税风险。但规则收紧背景下,税务规划的核心已从“单纯控制停留天数”转向“生活、经济、税务身份的一致性匹配”。对于跨境人士而言,提前布局、合规操作、持续留存证据,不仅是应对税务监管的必要举措,更是个人与家庭未来生活从容布局的重要保障。
免责声明:本文中的信息仅提供一般参考使用,不可视为详尽官方声明,亦不构成本号的法律或者其他专业建议与服务风险,虽然我们已致力提供准确和及时的资料,但我们不能保证这些资料在阁下收取时或日后仍然准确。文中部分图片、文本素材可能源自网络,若有侵权,请联系删除。本号不对任何主体因使用本内容而导致的任何损失承担责任。