


融资租赁是民航企业引进飞机的主要途径之一,目前正在通用飞机市场交易中推广应用。通用飞机融资租赁的关键问题是租金定价,影响租金价格的主要因素包括:宏观经济环境、出租人成本和承租人收益。综合考量这些因素的影响,运用一般租金计算方法,给出了通用飞机租金定价区间的计算模型和主要参数分析,并结合我国通用航空产业发展现状,建议从体系构建、政策环境、路径选择三个方面着手,促进我国通用飞机融资租赁行业健康发展。
通用航空机遇
近年来,随着经济快速发展,市场对通用航空的需求越来越大,通用飞机数量、运营时间和通用航空机场数量等均保持了年均两位数以上的增长,通用航空产 业迎来了快速发展的“黄金期”。按照国务院办公厅《关于促进通用航空业发展的指导意见》(国办发﹝2016﹞38号),到2020年,全国建成500个以上通用航空机场,通用飞机数达到 5000 架以上,年作业时间超过200万 小时,产业规模达到 1万亿元。
通用飞机融资租赁面临的困境
一是现行政策规定抬高了通用飞机租赁价格,制约了国内通用飞机融资租赁业发展。
我国对进口飞机实行审批制,引进数量和时间要向国家民航局、发改委报批,而且只有航空公司可以通过审批获得引进飞机 的资格,这一规定同样适用于通用航空。 据统计,近 5 年我国购置的通用飞机中,80%以上为国外品牌,一半以上业主为非民航企业,上述政策规定无疑限制了通用飞机进口,制约了融资租赁业务开展。此外,国内航空租赁业缴纳的税收种类较多、税率偏高,税负远高于国际同行业,无形中加大了租赁公司成本,抬高了通用飞机租赁价格,降低了本土航空租赁企业竞争力。加之国内租赁企业外汇融资获取难、成本高,外债指标受限,对银行贷款的融资依赖程度较大,非银行系租赁企业融资比较困难,成本相对较高,同样也抬高了飞机租赁价格。
二是通用飞机因其自身特点,很难享受国家进口飞机关税和增值税优惠政策。
通用飞机价格区间大,种类繁杂,从价值上亿元人民币的喷气式公务机,到价值数千万人民币的涡桨式飞机、涡轴式直升机,再到价值仅百万元人民币的活塞式飞机、直升机等,机型和制造商数量远多于商用飞机。另外,通用飞机经济属性不一,有用于直接营利的商务运输、空中观光、飞行培训, 也有用于间接营利的遥感探物、电力巡线、设备吊装和农林喷洒;有用于个体消费的公务飞行、娱乐飞行、驾驶训练,也有用于公共服务性质的应急救援、海岸巡逻、森林防火等。加之通用飞机购买主体多元化,空载重量较小,标的物资产价值相差较大等,使得通用飞机融资租赁无法享受国家有关进口飞机税收优惠政策和增值税优惠政策,其税负比例与商业运输飞机相比不降反升。
三是通用飞机融资租赁收益低、风险大。
完成一笔通用飞机租赁业务,付出的人力成本和管理成本与运输飞机租赁相同, 但由于通用飞机租赁标的物价值相对较低,租赁收益与商用飞机相比就大相径庭。加之通用航空运营企业一般为民营性质,资产规模小、运营收益低、品牌信誉度不高, 无形中加大了承租人违约风险,使得租赁公司对通用航空租赁市场或热情不高,或条件苛刻,制约了通用航空融资租赁业务开展。
通飞租赁关键:定价及其影响因素
影响通用飞机融资租赁定价的主要因素有三个方面:宏观经济政策变化、出租人成本和承租人收益。
(一)国际经济形势与国内税收政策变化
国际方面,美联储推行的量化宽松政策对国际金融市场带来了较大影响,对我国飞机租赁业的战略布局和发展造成重大冲击。如何平衡汇率、利率市场化和外部资本流动的冲击,如何推行货币自由兑换等金融模式,直接影响通用飞机融资租赁定价。
国内方面,2013 年 “营改增”试点在全国推行,使得有形动产服务融资租赁税负不降反升,尤其是比例较大的售后回租业务面临较大冲击。当年财政部和国家税务总局联合下发《关于调整进口飞机有关增值税政策的通知》,对此前规定所有空载重量大于25 吨, 全部按照5%比例征收进口环节增值税。同时对私人飞机征收奢侈品税,对大型公务机征收公务机使用基金等。这些有关进口飞机关税和增值税税率调整,直接增加了租赁公司引进飞机的成本,提高了通用飞机融资租赁价格。
(二)出租人的成本影响因素
融资租赁公司作为出租人,在确定年度租金数额时,主要考虑成本支出额、期望收益率和回收期等因素。 因此,影响租赁公司租金的成本因素主要有:
①利率 I。即项目融资需要支付银行利息时的参照利率,一般由基准利率加风险利率构成。
②汇率 E。即执行购买飞机合同时的本外币比价,汇率变动直接影响飞机价格。③飞机总价款 A。即按合同执行时的汇率计算出的项目总投资金额。
④租赁期限 L。即飞机融资租赁合同 执行期限,一般小于飞机使用寿命,大约 20 年左右。
⑤ 飞机残值 S。租期结束后,按合同约定比例(如 5%)计 算的飞机剩余价值。⑥项目利润率 P。通用飞机融资租赁项目预期利润率。
⑦项目运营成本 C。租赁公司项目运营和管理成本,一般按飞机总价款的5%左右计算。
⑧项目风险 V。租赁公司项目运营存在的风险,一般按飞机总价款的 6%左右估算。
(三)承租人的收益影响因素
通用飞机承租人之所以选择融资租赁方式,主要还是通过银行借贷等其他形式无法融通资金,或者其他融资方式代价过高,会造成企业偿债能力不足等原因存在。 因此,承租人在计算年度租金支付额时,主要考虑项目运营的期望收益大小。当然,不同性质、不同经营水平的通用航空运营企业,收益会有较大差异。一般而言,影响承租人租金定价的收益因素主要有:
①预 期收入 B。承租人融资租赁飞机,必须考虑飞机的运营收入。按照国际惯例,通用航空运营收入一般按照投入产出比 1∶8 估算,即 B≈8A(A 为飞机总价款)。
②预期 成本 D。预期成本会因航空公司经营水平不同而不同,通过历史数据统计,民航企业预期成本约占预期收入 80%左右,即 D≈80%·B。
③平均税率 F。即通用航空飞 机承租人需要承担的平均税率估算,一般用税收总支出占主营业务收入的比重来计算。
④租赁期限 L。即通 用飞机融资租赁合同执行期限,一般为20年左右。
⑤ 每期折旧 G。 即融资租赁期内飞机每期折旧额,一般按照租期20年,直线折旧法提取,飞机残值按飞机购置价格的5%计算。
通用飞机融资租赁定价方法
(一)融资租赁常用租金计算方法
等额年金法:
等额本金法:
以上计算公式中的参数含义分别为:A—飞机总价款;I—利率;P—项目利润率;L—租赁期限;K—当前租赁期数。
(二)通用飞机融资租赁定价区间计算方法
从出租人角度,每期租金应大于其成本、 风险和收益之和
公式为:
其中
Rt:第 t 期(年)收到的租金
At:飞机购置成本在第t 期(年)的分摊额
It:第 t 期(年)应归还银行的利息
Vt:风险成本在第 t 期(年)的分摊额
Ct:出租人项目运营成本在第 t 期(年)的分摊额
R=A(I+P)(1+I+P)L (1+I+P)L-1
R=A L+A(I+P)(L-K+1) L
Ut:第 t 期(年)租金中的收益额
计算At,等额年金法,则
等额年金法,则
计算 It
计算 Vt:一般用等额本金法计算,Vt=V/L 。 如上文所述,V 为出租人项目运营整体风险,一般按照项目总价的 6%左右估算。
计算 Ct:一般用等额本金法计算,Ct=C/L 。 如上文所述,C 为融资租赁项目运营总成本,一般按照项目总价的 5%左右估算。
计算 Ut :
通过上述计算得出,出租人租金总收益为:
,其中,Rt 为第 t 期收取的租金。
从承租人角度,每期租金应该小于运营该项目的净现金流量,
公式为:
其中,
Ht:承租人第 t 期(年)支付的租金
Bt:承租人第 t 期(年)运营收益
Dt:承租人第 t 期(年)运营成本
F:承租人项目运营平均税率
Gt:飞机折旧在第 t 期(年)的分摊额
计算 Bt:用等额本金法计算,上文中,B≈8A,Bt=B/L=8A/L。
计算 Dt:用等额年金法计算,每期初始投入成本折算
计算 Gt:飞机折旧在第 t 期(年)的分摊额,G≈5%·A,
并且与银行贷款相比更为划算,则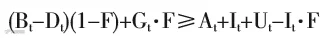
所以,出租人和承租人的租金定价谈判区间确定: Ht≤R′t≤Rt, 最终价格
R′t 是交易双方谈判和博弈的结 果,受到双方企业地位和品牌、谈判技巧、需求强度等多种因素影响。区间范围还受到飞机折旧方式、浮动利率和汇率变化、风险成本的估算的影响。
通用飞机融资租赁发展建议
一是要完善国内通用飞机融资租赁体系。
我国通用航空产业蓬勃发展,对通用飞机融资租赁业需求不断上升。融资租赁可以有效降低飞机购置成本,拓展通用航空产业发展资金来源。因此,要提高国内中小型通用航空企业融资租赁参与度,引导和鼓励国内航空租赁企业开展通用航空飞机租赁业务,尽快融入全球航空租赁业体系,开展国际合作与竞争,为中国通用航空 企业“走出去”创造条件。同时,可结合我国资本项目开放的现实需要,进一步简化外债管理程序,优化外债结构,完善外债管理机制;适度放松人民币贷款管理,支持通用航空租赁企业在境内外发行债券。
二是要改善国内通用飞机融资租赁政策环境。
特别是在行业监管、税负税收、法规体系建设等方面为通用航空融资租赁业发展创造宽松的政策环境。 建议修改“营改增”政策,有效降低有形资产服务行业税费,为航空租赁行业松绑; 下调进口飞机关税税率和增值税税率,降低通用航空运营企业飞机引进成本;取消征收私人飞机消费税和公务飞机公务机使用基金等政策。
三是要引导国内航空租赁企业走专业化、多元化、规范化发展之路。
国外航空租赁企业多为专业化公司, 而我国则为综合性租赁服务,急需提升专业化水平,创新离岸租赁、联合租赁等商业模式。同时开拓公务机、直升机、发动机、航材等航空租赁新业务类型,逐步向航空产业其他方向拓展。当然,随着国内通用航空飞机租赁业竞争加剧,还应通过行业协会建立规范和标准,加强平台信息交流、合作和资源共享,促进行业有序良性发展。
现有小额贷、典当行、融资租赁、商业保理、融资担保、非融资担保、保险代理、保险经纪、教育咨询、资产管理、股权投资基金公司、金融信息服务有限公司转让!!!
联系地址:深圳市南山前海区东滨路4096号濠盛商务中心1511-1516
电 话:15919967418 15207556188
联系邮箱:wuxiaoyan@xinrong2006.com
