


基金备案类问题
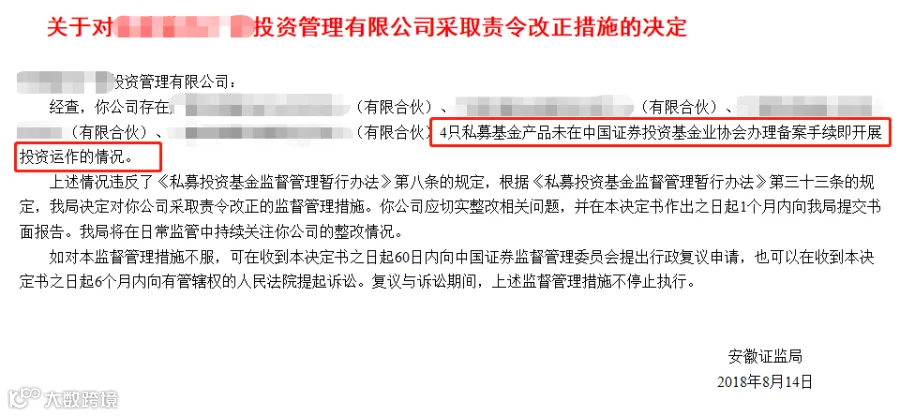
问1:有的基金确实没备案,有没有没备案的基金被处罚的?
答:是的,存在因基金未备案被处罚的情况。
相关处罚详情如下:
实际操作中,因未在基金业协会备案,基金业协会无法直接关注到产品未备案的私募基金管理人。
但若私募基金管理人存在其他异常或非正规化操作,引发基金业协会的注意,基金业协会可能会采取发送自查通知的方式对私募基金管理人采取监管,自查的内容一般会包括“请说明未备案产品的情况”。
若管理人对待自查整改报告的态度不够端正且敷衍了事,基金业协会则可能会将该管理人列入经营异常情形,并要求被列入异常的管理人限期3个月内提交法律意见书。
问2:集团式的基金管理人,资金全部来源于关联方,会被基金业协会处罚吗?
答:对于集团式的私募基金管理人,若其资金来源于关联方是否会遭到协会处罚,需分情况考虑。
若该私募基金管理人为刚成立的管理人,根据基金业协会的监管要求,需要在6个月内发行首只产品,该首只产品的资金不能来源于管理人的关联方,协会认为该种情况属于“未对外募集”。
若某私募基金管理人为运行很多年的管理人,其发行产品的资金来源于管理人的关联方,根据我们的经验,协会暂未进行限制。
问3:如何确认投资人的出资为自有资金?
答:1、自然人出资人出资来源证明方式:
(1)如为个人或配偶工资收入所得,可提供银行流水或个税缴纳凭证;
(2)如为投资收益所得,可提供买入、卖出合同、净值证明、对账单等;
(3)如为不动产投资收益所得,可提供买入和卖出合同及银行转账流水,同时不动产应说明是否存在抵押贷款等情况;
(4)如为父母赠与所得,可提供无偿赠与协议、父母结婚证扫描件及父母的出资能力证明。请勿仅提供银行存款证明或者汇款记录。
(5)如提供的证明材料名义所有人或持有人为配偶,还需提供结婚证扫描件并需证明为夫妻共同财产。
2、机构出资人出资来源证明方式:
(1)如为营业收入所得,可提供大额业务合同及近三年审计报告;
(2)如未开展经营,出资源于注册资本,需提供穿透后的出资人对该机构出资人的实缴出资证明文件,必要情况下,需进一步说明穿透后的出资人的出资来源及出资能力问题;
(3)如为其他形式所得,需提供相应证明文件。
问4:某个人投资人早年银行账户便已有较多资金,但无法说明资金来源,如何处理?
答:针对您的这种情况,我们建议如下:
1、提供个人账户近一年或近两年流水,以证明其长期以来账户资金均充足;
2、请注意,若流水中有单笔金额较大的入账,还是需要充分说明。
基金合同条款问题
问5:管理费和投资收益分成是否可以由管理人和执行事务合伙人分开享有?
答:管理费一定是管理人所享有的。
当管理人和执行事务合伙人是同一主体时,管理费的享有就是统一的;
但当管理人和执行事务合伙人并非同一人,执行事务合伙人所享有的收益则不能称之为管理费,而只能称之为报酬。
投资收益分成方面,协会并无禁止,主要看各方约定。
问6:可以向不同的投资人收取不同的管理费吗?
答:针对投资者具备特殊身份(如政府产业基金、管理人跟投、长期投资于同一管理人管理的基金产品的投资者等)或其对基金起到的或可能起到的积极作用,部分管理人会给予部分投资者一定的管理费率优惠,对不同投资者收取不同的管理费。
为了明确后续的收费安排及顺利通过基金备案,建议管理人可事先明确适用差异化管理费率的条件以及对应的费率安排,同时考虑合伙企业份额确认、收益分配等条款在实操过程中是否能保障差异化安排的顺利执行,减少因合伙协议约定不统一而引发的纠纷。
基金日常管理问题
问7:怎么认定一个有限合伙是一只基金?
答:认定一个有限合伙是否是基金,需结合以下几点要素进行判断:
1、GP的身份。如果GP为已登记的私募基金管理人,则我们有合理理由怀疑该有限合伙为基金,但此时还不能下定论。如果GP并非已登记管理人,但是名称和经营范围均带有投资类字眼(即尚未取得管理人资质),为避免处罚非法集资等刑事犯罪风险,建议该类募集及投资行为仅为偶发性,不可成为日常业态。
2、合伙协议的内容。是否约定管理费和业绩报酬。
3、合伙人的构成。如合伙人均为员工或高管,则该合伙企业不属于基金(不存在对外募集)。
实践中,应根据具体的情况结合上述因素综合判断。
问8:有限合伙人自己书面确认不是基金是否可以?
答:针对您的这种情况,我们建议如下:
如上所述,当GP为已登记的私募基金管理人时,我们有合理的理由来怀疑该有限合伙为基金,有限合伙人所出具的“不是基金”的书面确认并不能排除此种怀疑。还需要根据具体情况来判断。
补充说明:在IPO和协会备案的审核中,监管层依然会根据实质重于形式原则审慎办理,请知悉。
问9:基金初始规模为5亿元,实缴出资后有投资人退出,将规模降低到了3亿元,那定期报告的时候是按照5亿元报送还是实际情况报送?
答:根据《私募投资基金信息披露管理办法》规定,“第四条 信息披露义务人应当保证所披露信息的真实性、准确性和完整性。”,“第五条 私募基金管理人应当按照规定通过中国基金业协会指定的私募基金信息披露备份平台报送信息私募基金管理人过往业绩以及私募基金运行情况将以私募基金管理人向私募基金信息披露备份平台报送的数据为准”。
在我们看来,若基金初始规模发生变化,应当根据信息披露真实性、准确性原则,在基金规模发生变化情况下,按照实际基金规模向协会报送。
问10:募资中间方想收费,是否构成对外虚构交易?中间方是否需要什么资质?
答:看中间方的资质,如为券商等取得基金销售资质的机构,则管理人需与该类主体签署基金代销协议,对方的义务为代管理人销售基金,基金销售机构应当对投资者的风险识别能力和风险承担能力进行评估,由投资者书面承诺符合合格投资者条件;应当制作风险揭示书,由投资者签字确认等。如果基金销售、代销机构在销售私募基金产品时没有尽到相应义务,投资者可要求销售方在其过错范围内对投资人的损失承担赔偿责任。
如对方仅为普通企业,则管理人与该类主体签署《咨询协议》或《顾问协议》,对方的义务仅为推荐投资人,最终仍由管理人进行合格投资者的确认,推荐成功后管理人予以相应的返点奖励。在此类情形下,对方无资质要求。
关于是否构成虚构交易,应当综合考虑以下因素:
1、是否与资金募集中间方签订书面协议,协议是否就费用计算有明确约定的且合理的公式;
2、费用支付比例及金额是否具有合理性,是否超过管理费收取比例与金额;
3、双方沟通过程是否留痕,就资金募集中间方提供的投资者具体信息、最终认缴或实缴金额、应当支付的费用等双方是否签署书面确认文件,同时,是否有价款支付凭证。
在我们看来,若签订了正式书面协议,且就费用计算与支付进行了明确合理约定,并最终由双方确认签署有关投资者具体信息、认缴或实缴金额、根据协议约定的计算公式应当支付的费用等文件的,通常不认为构成虚构交易。
基金是否适用法律问题
问11:若基金法律领域无相关规定,可否参照信托法?
答:在基金公司合规治理过程中如遇无法律明文规定的事项,我们理解可参考信托法领域相关从严规定。
引用声明:
本文转载自恒都私享汇,文章观点仅代表作者个人观点,不代表本公众号立场。转载引用仅供传播资讯,如有侵权及违规请及时联系我们予以删除。
公司:瀚鲸国际商务(深圳)有限公司
地址:深圳市南山区深南大道与前海路交汇处星海名城振业国际商务中心2005A
服务热线 15207556188(微信)
国内业务:
办理融资租赁,商业保理,建筑资质,融资担保,危化品许可证,劳务派遣许可证,典当行,保险经纪,保险代理,互联网小贷等
公司注册、公司收购及转让、企业各类变更、商标专利申请、天猫入驻、一般纳税人申请、企业银行开户、企业财务税务代理,税务筹划,解除企业异常,注销,私募基金一站式等企业服务。
海外业务:
专业办理香港,BVI、新加坡,美国,英国,法国,开曼 ,新加坡,加拿大,马来西亚等离岸公司注册,开户,年审,238个国家商标注册,税号,条形码注册,国际公证等
实力包开香港各大银行(汇丰,恒生,花旗,中银等)账户,包开香港美金银行户,粤港澳车牌办理等。
