10月10日,国家税务总局发布的《海南离岛免税店销售离岛免税商品免征增值税和消费税管理办法》(简称《管理办法》)明确,销售非离岛免税商品,应按现行规定征收增值税和消费税。《管理办法》自2020年11月1日起施行。
根据《海南自由贸易港建设总体方案》的部署,海南离岛免税政策进一步优化和升级。今年7月1日起,离岛旅客每年每人免税购物额度从3万元提高至10万元,离岛免税商品种类也由38类增至45类。
海关总署9日公布的数据显示,今年中秋国庆长假,8天时间,海口海关共监管海南离岛免税购物金额10.4亿元人民币,同比增长148.7%;旅客14.68万人次,增长43.9%;件数99.89万件,增长97.2%。
随着海南离岛免税店数量的增加,以及离岛免税商品种类、数量的丰富和增多,对税务部门实施免税店税收管理工作提出了更高要求。国家税务总局解读表示,为推动海南离岛免税政策效应的更好发挥,促进海南国际消费中心建设,同时进一步加强和完善海南离岛免税店增值税、消费税管理,健全免税店税收管理体系,经商财政部,税务总局制定了《管理办法》。
根据《管理办法》,适用离岛免税店范围为国家批准的(含海南省人民政府按相关规定批准并向国家有关部委备案的免税店)具有实施海南离岛免税政策资格的离岛免税店。
对离岛免税店的管理,《管理办法》明确,离岛免税店按月进行增值税、消费税纳税申报,首次进行纳税申报时应向主管税务机关提供《管理办法》第三条所包含的材料。即:离岛免税店经营主体的基本情况;国家批准设立离岛免税店(含海南省人民政府按相关规定批准并向国家有关部委备案的免税店)的相关材料。
离岛免税店经营主体等基本情况发生变化的,应按《管理办法》要求向主管税务机关报告有关情况。此前经国家批准已开展离岛免税业务的离岛免税店,应按要求向主管税务机关补充报送有关材料。
离岛免税店销售离岛免税商品,免征增值税和消费税。国家税务总局表示,除此外,销售非离岛免税商品,应按现行规定征收增值税和消费税。离岛免税店应按《管理办法》相关要求进行纳税申报、分开核算和开具增值税发票等。《管理办法》还明确,离岛免税店销售离岛免税商品应开具增值税普通发票,不得开具增值税专用发票。
对离岛免税店的数据传输要求,《管理办法》表示,离岛免税商品经营企业,应当按照税务机关的要求,将销售离岛免税商品的有关信息,购买离岛免税商品的离岛旅客信息和税务机关要求提供的其他资料,通过税务机关规定的报送格式或传输方式,完整、准确、实时向税务机关提供。
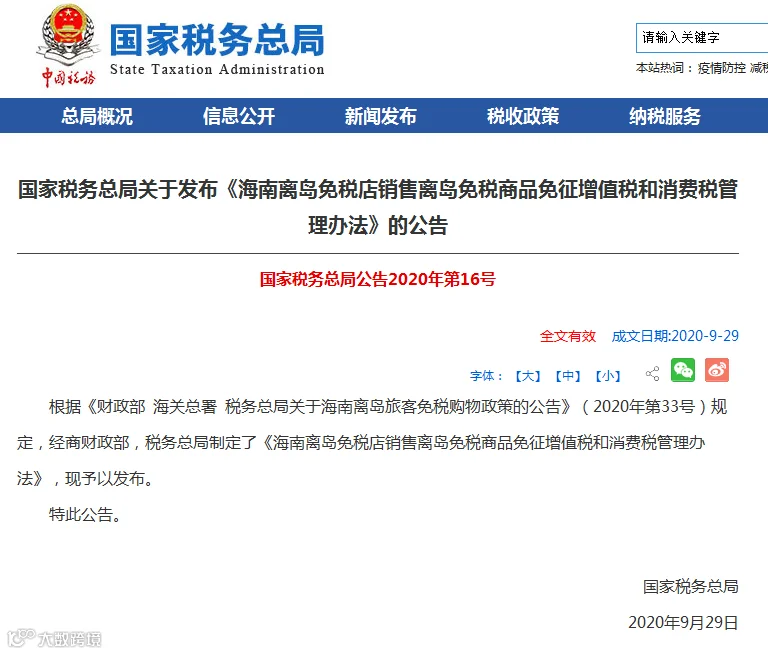
第一条 为规范海南离岛免税店(以下简称“离岛免税店”)销售离岛免税商品增值税和消费税管理,促进海南自由贸易港建设,根据《中华人民共和国税收征收管理法》以及《财政部 国家税务总局关于出口货物劳务增值税和消费税政策的通知》(财税〔2012〕39号)等有关规定,制定本办法。
第二条 离岛免税店销售离岛免税商品,按本办法规定免征增值税和消费税。
第三条 离岛免税店应按月进行增值税、消费税纳税申报,在首次进行纳税申报时,应向主管税务机关提供以下资料:
(二)国家批准设立离岛免税店(含海南省人民政府按相关规定批准并向国家有关部委备案的免税店)的相关材料。
第四条 离岛免税店按本办法第三条第一项提交报告的内容发生变更的,应在次月纳税申报期内向主管税务机关报告有关情况,并提供相关资料。
离岛免税店实施离岛免税政策资格期限届满或被撤销离岛免税经营资格的,应于期限届满或被撤销资格后十五日内向主管税务机关报告有关情况。
第五条 离岛免税店销售非离岛免税商品,按现行规定向主管税务机关申报缴纳增值税和消费税。
第六条 离岛免税店兼营应征增值税、消费税项目的,应分别核算离岛免税商品和应税项目的销售额;未分别核算的,不得免税。
第七条 离岛免税店销售离岛免税商品应开具增值税普通发票,不得开具增值税专用发票。
第八条 离岛免税店应将销售的离岛免税商品的名称和销售价格、购买离岛免税商品的离岛旅客信息和税务机关要求提供的其他资料,按照国家税务总局和海南省税务局规定的报送格式及传输方式,完整、准确、实时向税务机关提供。
第九条 本办法实施前已经开展离岛免税商品经营业务的离岛免税店,应在办法实施次月按本办法第三条要求在办理纳税申报时提供相关资料。
解 读
关于《国家税务总局关于发布〈海南离岛免税店销售离岛免税商品免征增值税和消费税管理办法〉的公告》的解读
根据《财政部 海关总署 税务总局关于海南离岛旅客免税购物政策的公告》(2020年第33号,以下简称33号公告),税务总局制发了《海南离岛免税店销售离岛免税商品免征增值税和消费税管理办法》(以下简称《管理办法》)。现解读如下:
一、《管理办法》出台的背景
根据《海南自由贸易港建设总体方案》的部署,海南离岛免税政策进一步优化和升级。随着海南离岛免税店数量的增加,以及离岛免税商品种类、数量的丰富和增多,对税务部门实施免税店税收管理工作提出了更高要求。为推动海南离岛免税政策效应的更好发挥,促进海南国际消费中心建设,同时进一步加强和完善海南离岛免税店增值税、消费税管理,健全免税店税收管理体系,经商财政部,税务总局制定了《管理办法》。
二、《管理办法》的主要内容
(一)适用《管理办法》的离岛免税店范围
适用《管理办法》的离岛免税店范围为国家批准的(含海南省人民政府按相关规定批准并向国家有关部委备案的免税店)具有实施海南离岛免税政策资格的离岛免税店。
(二)对离岛免税店的管理要求
离岛免税店按月进行增值税、消费税纳税申报,首次进行纳税申报时应向主管税务机关提供《管理办法》第三条所包含的材料。离岛免税店经营主体等基本情况发生变化的,应按《管理办法》第四条要求向主管税务机关报告有关情况。此前经国家批准已开展离岛免税业务的离岛免税店,应按《管理办法》第三条向主管税务机关补充报送有关材料。
(三)离岛免税店销售商品的增值税、消费税税收管理要求
离岛免税店销售离岛免税商品,免征增值税和消费税。除此外,销售非离岛免税商品,应按现行规定征收增值税和消费税。另外,离岛免税店应按《管理办法》第五条、第六条、第七条要求进行纳税申报、分开核算和开具增值税发票等。
(四)对离岛免税店的数据传输要求
离岛免税商品经营企业,应当按照税务机关的要求,将销售离岛免税商品的有关信息,购买离岛免税商品的离岛旅客信息和税务机关要求提供的其他资料,通过税务机关规定的报送格式或传输方式,完整、准确、实时向税务机关提供。
三、执行时间
《管理办法》自2020年11月1日起施行。
免责声明:本公众号转载的文章,版权归原作者及原出处所有。如涉及版权问题,请及时与我们留言联系,我们会在第一时间回复您并进行处理。
公司:瀚鲸国际商务(深圳)有限公司
业务:
办理融资租赁,商业保理,建筑资质,融资担保,危化品许可证,劳务派遣许可证,各类资质等,典当行,保险经纪,保险代理,互联网小贷等
公司注册、公司收购及转让、企业各类变更、商标专利申请、天猫入驻、一般纳税人申请、企业银行开户、企业财务税务代理,税务筹划,解除企业异常,注销,私募基金备案一站式等企业服务。
专业办理 海南自贸港、香港,澳门、BVI、新加坡,美国,英国,法国,开曼 ,新加坡,加拿大,澳大利亚,马来西亚等离岸公司注册,开户,年审,商标注册,税号,条形码注册,国际公证,海牙认证,ODI备案,37号文登记,VIE红筹架构搭建、香港金融牌照、新加坡金融牌照申请。
实力包开香港、新加坡、瑞士各大银行账户,粤港澳车牌办理、年检等。