


企业在走出去的过程中,通常会选择在其他国家或地区设立中间控股公司进行间接投资,加快进军海外的步伐。那么企业在海外并购的过程中,该如何搭建交易架构?
搭建海外投资架构的优势
跨境并购的交易架构可简单划分为直接投资架构和间接投资架构。相对于直接投资架构,间接投资架构是指投资者在境外投资时,通过其他国家或地区设立的中间控股公司间接持有投资地公司的投资模式,间接投资架构模式拥有以下优势,海外投资时多选择使用间接投资架构,具体包括:
规避严格法律管制的需要
比如具有国资背景的中资企业在投资时,通常面临标的所在国严格的审查和监管,因此需要设计收购主体以求某种程度上规避监管。又比如,在投资退出时,可以采取在境外转让中间控股公司股权的方式,而避免投资地国所在地严格的法律管制。
设立投融资平台的需要
跨境投资企业可以选择合适的注册地进行投融资,以达到降低融资成本,统筹资金的目的。
享受税收优惠的需要
通过选择与投资者所在国签署有税收协定的国家和地区,享受股息和财产转让收益的优惠税率。
资本、资金流动的需要
将注册地选为日常经营或贸易中资金流动限制较少或者几乎没有限制的地区,减少外汇管制,如我国的自贸区。
隔离风险的需要
基于中间控股公司独立法人人格,可以一定程度上有效隔离标的不良资产、债务风险以及破产风险等。
保留控制权的需要
通过多层架构设计可以根据买家需要设计融资手段,并保留买家控制权。
正是基于以上原因,间接投资架构成为大型海外并购的首选,在实践中,需要根据实际情况对股权架构进行规划和设计。
交易架构设计的三层架构
出于以上多方面以及信息披露等因素的考虑,跨境并购的交易方往往会设计很复杂的跨境交易架构,其可以简单概括为三个层级,包括最上面的投资层、中间控股层以及下层的实体经营层。
※ 投资层,主要是最终投资人或受益人,但并非只有这一层,基于股东背景保护、遗产继承等因素可能也会构建一些离岸公司或离岸信托计划以及基金公司等。
※ 中间控股层,主要用作为投资者和下层实体经营层之间的协调机构,根据实际需要也可能为多层架构,其设计需要考量很多因素,将在下面重点说明。
※ 实体经营层,可以由境外的中间控股公司直接持有,也可以通过在标的国当地设立本地控股公司持有该实体经营层企业股权。
设计中间控股层的考量因素
在设计中间控股层时需要考虑很多因素,以下逐一简要进行说明。
基于地域或功能方面的考量。
如在某一地区设立控股总部或者事业部总部。
基于分业经营的方面的考量。
为了便于独立核算或者方便重组资产,如设立上层控股公司后,由于考虑了分业经营,不需要将实体经营公司进行资产剥离,只需要转让上层公司的股权即可。
基于隔离风险的方面的考量。
如实体企业发生破产清算或债务纠纷,由于已经采用了中间控股的方式持有该实体企业,因此不会波及到其他产业。
基于税务因素方面的考量。
中间控股层的最低层级一般需要考虑税务因素。
※ 一是要选择与实体公司所在国签署有避免双重征税的税收协定的国家和地区设立控股公司,这样可以享受资本预提所得税的税收优惠;
※ 二是在标的所在国之外转让股权可以享受税收优惠待遇。
基于投融资方面的考量。
中间控股层往往会有一个控股公司作为标的的融资平台或者是上市投融资平台。
基于控制权方面的考量。
比如通过设置中间控股层达到融资目的,掌握标的公司控制权。
基于其他方面的考量。
如股东利益的平衡、资管计划需要等。

国内企业以红筹方式(含VIE结构)在境外上市过程中,外汇问题是最为棘手的问题之一。本文根据在境外上市过程中的实务经验写成,由于各商业银行对法律法规的理解以及政策可能因行而异,希望能为您提供参考。
交易架构设计的三层架构
特殊目的公司境外投融资及返程投资外汇登记(37号文登记):
根据《国家外汇管理局关于境内居民通过特殊目的公司境外投融资及返程投资外汇管理有关问题的通知》汇发[2014]37号(37号文)及《国家外汇管理局关于进一步简化和改进直接投资外汇管理政策的通知》汇发(2015)13号,境内居民通过特殊目的公司境外投融资及返程投资的,应向商业银行申请外汇登记。
一般情况下,商业银行审核37号文登记申请的主要目的在于境内运营公司(OPCO)有能力从海外获得融资,并且完成37号文登记后运营公司也确有返程投资的意愿和计划。
01
商业银行对于申请37号文登记的企业
是否有开户要求?
开户要求因银行而异,有些商业银行要求公司在该登记行开基本户,有些银行要求公司开一般户即可。
02
对可做37号文登记的企业,商业银行
尽职调查的要求、范围和标准是什么?
由于各商业银行对政策的理解不同,各商业银行在尽职调查的标准上也不一样。
一般而言,主要审查申请登记事项的真实性。具体如下:
1)37号文登记地点:主要资产所在地/公司注册地(一般为公司注册地)
2)37号文登记对象的要求为:
※ 有真实的返程投资的需求,证明材料一般可能包括:财务报表,产品资质证明文件,专利等;
※ 信用记录良好。
3)要求资金一年内返程,如为红筹上市企业,通常还需审查境外上市是否已经实际启动,有无明确递表时间。
4)对于境外融资的企业,通常还需审查公司和投资人之间的投资意向书(Term sheet)以及投资人的详细背景情况。
5)运营实体设立未满一年,无实际经营,银行一般不接受37号文登记。
6)无论有多少股东,都需要一起做37号文登记,否则需要出具承诺函表示现在及将来都不会就同样事项申请37号文登记。
7)外汇使用:根据国家外汇管理局《国家外汇管理局关于改革和规范资本项目结汇管理政策的通知》(汇发〔2016〕16号,简称“16号文”)的(三)款的规定:不得用于向非关联企业发放贷款,经营范围明确许可的情形除外。
WFOE(外商独资企业,Wholly Foreign Owned Enterprise,以下简称WFOE)以其外币资本金(含结汇待支付账户资金)委托银行向其通过VIE协议控制的OPCO贷款是可行的,但需要证明两者是关联公司关系(可通过VIE协议和实际控制人一致等理由来说明)。目前该项委托贷款需事前向外管局报告。
03
做37号文登记,
对身份、总人数及总金额的要求?
1)商业银行一般只接受有境外上市或融资需求的民营企业的股东登记,不接受其他类型自然人的申请。
2)人数要求因银行而异,部分银行表示最好控制人数,部分银行无明确要求。
※ 登记人应直接或间接持有公司的权益;
※ 间接持股的情况下,可穿透多层,通常以查档章程为准;
※ 需提供征信报告等作基本材料的审查;
※ 境内OPCO持股人数的持股比例和境外离岸特殊目的公司(SPV)人数的持股比例需要对应。
3)总金额:境内居民个人办理登记之前,可在境外先行设立SPV公司,但在登记完成之前, 除支付(含境外支付)特殊目的公司注册费用外,境内居民个人对该特殊目的公司不得 发生其他出资(含境外出资)行为,否则可能影响接下来的登记,解决方案通常是按特殊目的公司外汇补登记处理。
04
37号文登记的办理期限?
办理期限因银行而异,数周到数月不等,有些比较专业的商业银行的效率可能更高,比如几天内可以完成。
05
境内机构投资者无法取得ODI批文的情况下,可否自然人代持进行37号文登记的业务处理?
1)通过代持协议在境外代持可能不被外管局认可;
2)机构投资者的自然人股东或合伙人(可穿透多层认定)通过37号文登记,在境外一起成立一个“映像”SPV,进行名义发股。
可能涉及的外汇法律问题
企业集团重组过程中的外汇法律问题:
1、下图为红筹(非VIE)重组流程图,其中一个主要的外汇问题是:重组过程中的股权转让款可能被认定为是外债,其与境内股权人民币债务是否可以抵消?
红筹重组过程中,同一控制人下的重组涉及到境内外资金的“左口袋到右口袋”,如果不允许抵销,境内外资金的“左口袋到右口袋”的流转异常令人觉得“劳民伤财”,但实践中,这种劳民伤财的做法仍在继续。

2、非VIE红筹变更为中外合资企业,中外合资企业账户的开立、原股东账户收款账户的开立以及外汇的付款问题:境内公司通过两步走的方式先变中外合资企业,中外合资企业再由WFOE收购,银行如何处理外汇业务?
1)对于两步走的企业,部分商业银行在律师出具意见明确不违背法律的情况下,可以办理直接投资外汇登记、外商投资企业基本信息登记和资本金变现账户的开立;
2)股权出让方如果没有实缴注册资本无法开立境内资产变现账户;
3)义务出资转股在外汇局资本项目信息系统登记时不会给出开立资产变现账户所需的股权转让流入控制信息表。
上市后的外汇使用
境外融资返程投资的限制:
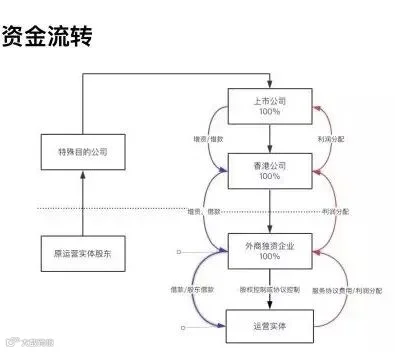
根据国家外汇管理局《国家外汇管理局关于改革和规范资本项目结汇管理政策的通知》(汇发〔2016〕16号,简称“16号文”)的(三)款的规定:不得用于向非关联企业发放贷款,经营范围明确许可的情形除外。
WFOE以其外币资本金(含结汇待支付账户资金)委托银行向其通过VIE协议控制的OPCO贷款是可行的,但需要证明两者是关联公司关系(可通过实控人持股情况一致来说明)。目前该项委托贷款需事前向外管局报告。
上市过程前股权激励的外汇法律问题
红筹上市过程前股权激励的外汇法律问题:
1、经穿透核查,如激励对象可证明其持有运营实体公司权益,可以和运营实体公司的股东一起申请37号文登记;
2、期权在行权时需要外汇登记,否则不需要。
图文来源于网络
免责声明:本公众号转载的文章,版权归原作者及原出处所有。如涉及版权问题,请及时与我们留言联系,我们会在第一时间回复您并进行处理。
公司:瀚鲸国际商务(深圳)有限公司
服务热线 15207556188(微信)
业务:
办理融资租赁,商业保理,建筑资质,融资担保,危化品许可证,劳务派遣许可证,各类资质等,典当行,保险经纪,保险代理,互联网小贷等
公司注册、公司收购及转让、企业各类变更、商标专利申请、天猫入驻、一般纳税人申请、企业银行开户、企业财务税务代理,税务筹划,解除企业异常,注销,私募基金一站式等企业服务。
专业办理海南自贸港、香港,澳门、BVI、新加坡,美国,英国,法国,开曼 ,新加坡,加拿大,澳大利亚,马来西亚等离岸公司注册,开户,年审,商标注册,税号,条形码注册,国际公证,海牙认证,ODI备案,37号文登记,VIE红筹架构搭建、香港金融牌照、新加坡金融牌照申请。
实力包开香港、新加坡、瑞士各大银行账户,粤港澳车牌办理、年检等。
