


跨境投资的主要税种和基本概念
一般情况下,税收分为直接税和间接税。直接税是直接向个人或企业征收的税,例如所得税、社保税、财产税或遗产税等;间接税是对流转环节(生产和交易)征收的税项,例如增值税,消费税、关税或印花税等。各国税制结构逐渐趋同,发达国家企业以企业所得税为代表的直接税比重趋降,以增值税为代表的间接税比重趋升;发展中国家则相反。
那么,中国企业“走出去”开展海外布局时,需要同时关注本国、目标公司所属国的税收制度以及双方税收协定,公司涉及的税种主要包括:
1.开展投资活动时,可能需缴纳印花税;
2.投资活动获利后,可能需缴纳股息预提所得税、企业所得税;
3. 转让投资的股权时,可能需缴纳资本利得税、企业所得税。
基本概念
1、税收管辖权和税收抵免
税收管辖权包括属人原则和属地原则。属人原则是按照纳税人的国籍、登记注册地或者者住所地国家(地区)确定税收管辖权;属地原则是按照一国(地区)领土疆域范围为标准确定税收管辖权。我国兼具属人原则和属地原则。
税收抵免指纳税人在世界范围内的所得汇总计算其应纳税款,但居住国允许其将在境外所得已缴纳的税款在本国税法制度规定的限度内从本国应纳税额中抵免。我国明确企业可以选择即“分国(地区)不分项”,或者 “不分国(地区)不分项”计算其来源于境外的应纳税所得额,并按照法定税率分别计算其可抵免境外所得税税额和抵免限额。方式一经选择,5年内不得改变。税收抵免的层数为五层外国企业,即中国企业在境外设五层公司(含目标公司)之间的税收依法可在应纳税款内相应扣减。
2、居民企业与实际管理机构
居民企业各国定义不一,我国规定,居民企业指依法在中国境内成立,或者依照外国(地区)法律成立但实际管理机构在中国境内的企业。
实际管理机构指对企业的生产经营、人员、账务、财产等实施实质性全面管理和控制的机构。例如,企业负责日常经营管理的高级管理人员和机构设在中国境内,财务和人事决策由中国境内的机构或人员决定或批准,公司印章、章程、董事会和股东会会议纪要档案、股东名册、主要财产、会计账簿在中国境内,或者拥有50%以上投票权的董事或高级管理人员经常居住在中国境内。
3、受控外国公司 CFC(Controlled Foreign Corporation)
受控外国公司指居民企业或者居民个人在境外注册公司,如果注册地国家(地区)所得税率低于12.5%,且居民企业或居民个人直接或间接持有境外公司的10%以上表决权股权和共同持有50%以上股份,或者在股份、资金、经营、购销等方面具有控制力时,该境外公司将会被认定为受控外国公司,同时受控外国公司的利润将计入居民企业的收入征税。
当前,中国企业及境内高净值人士设立离岸公司、搭建离岸架构已经成为跨国企业进行境外投资最为有效和成熟的模式,其不仅在节税方面存在极大优势,而且具备投资信息安全、商业风险分散的特点。下面介绍我国签订的避免双重征税的协定。
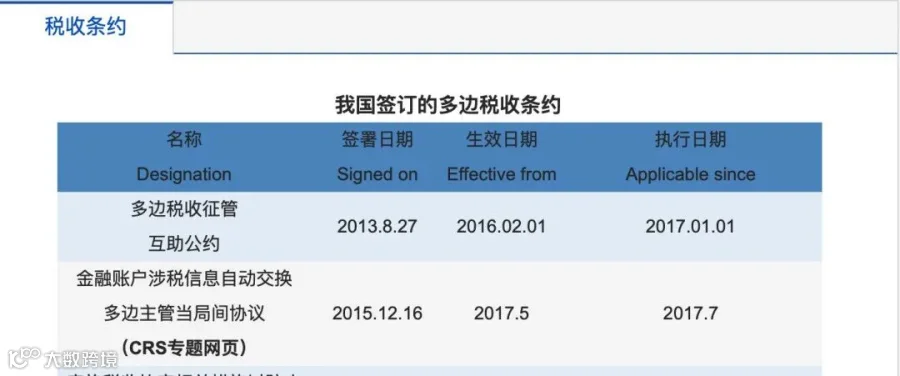


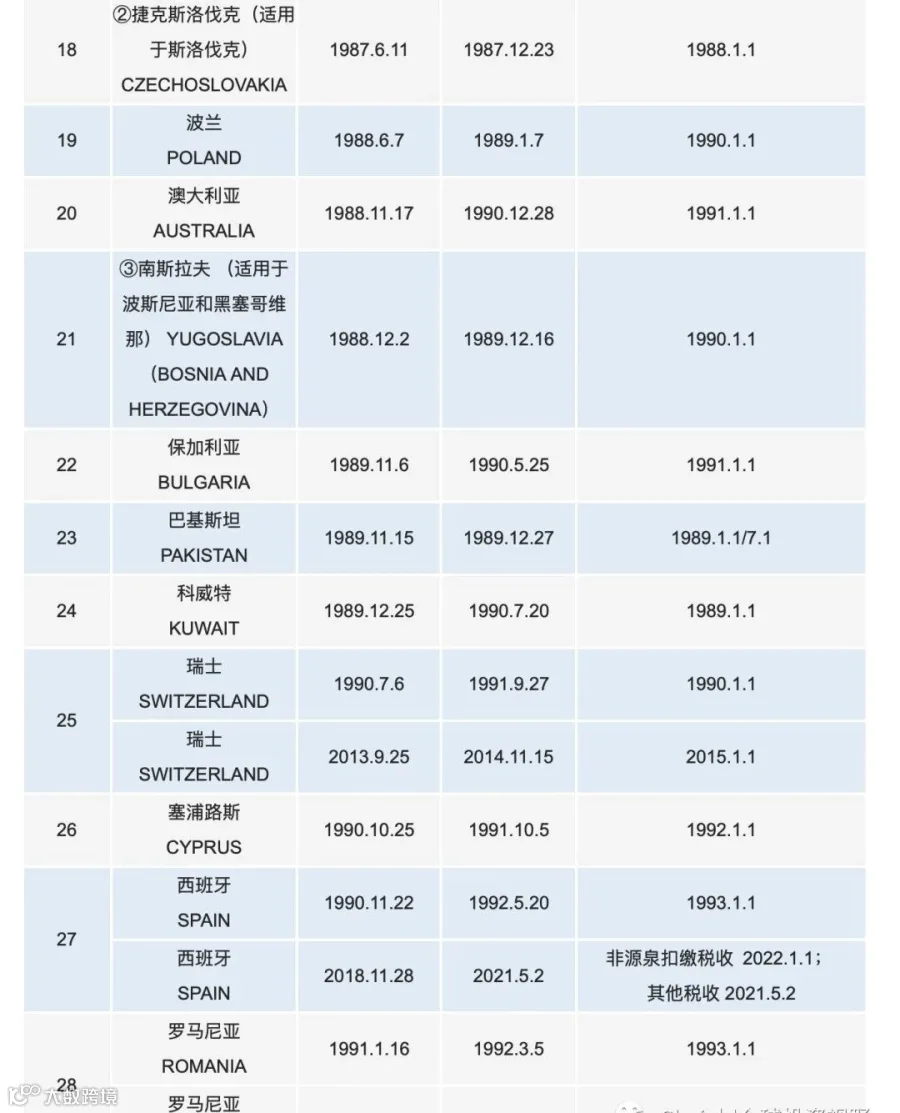

注:(1)截至2022年6月底,我国已与109个国家(地区)正式签署了避免双重征税协定,其中与105个国家(地区)的协定已生效,和香港、澳门两个特别行政区签署了税收安排,与台湾签署了税收协议。 |
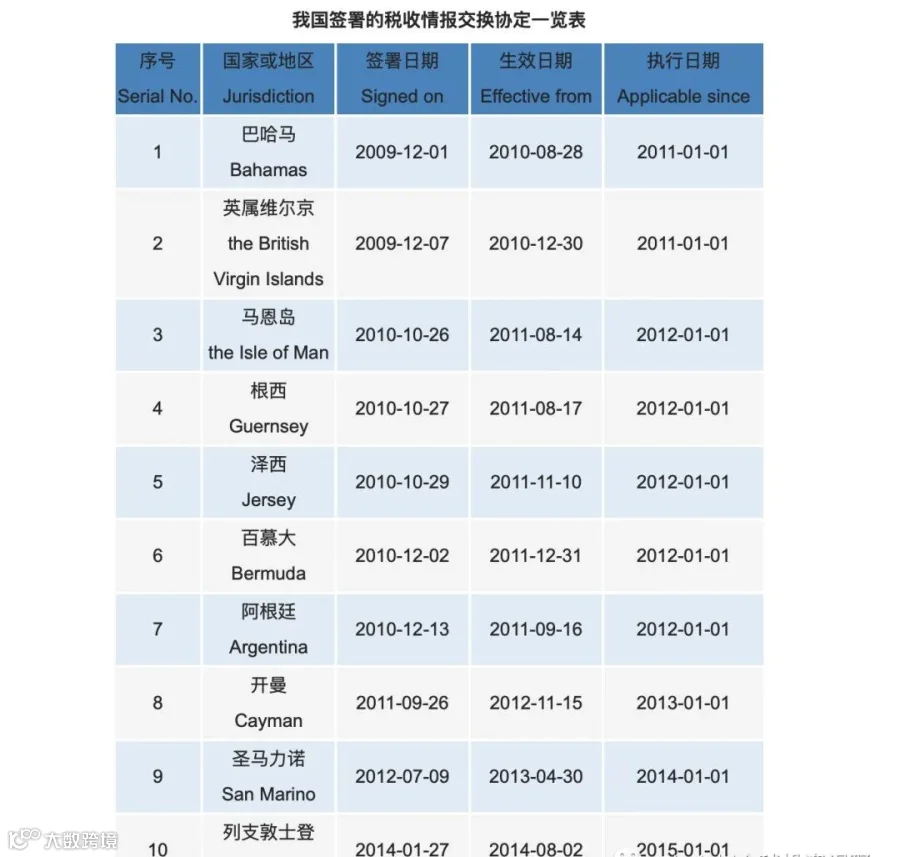
搭建离岸架构可以有效利用离岸地自由而又充满活力的法律制度体系,实现完善、高效的海外投资结构以及运营结构的搭建。因此,离岸架构带给企业的便利和收益远大于企业预期增加的监管和合规成本。
为什么境外上市公司、投资公司都要设置两层或多层离岸公司?
例如,将其投资组织结构设置为塞舌尔A -> 塞舌尔B,或进一步由塞舌尔A和B控制塞舌尔C和D。这样双层或多层结构很常见,例如,超大现代,西藏5100和中国联通等都是如此安排。
上市公司及投资、贸易公司都不约而同的选择这种结构。根本原因就在于为满足“海外重组”、“规避非关税贸易壁垒”、“风险管理”及“融资平台”等方面的需求。

1、为规避风险
以离岸地注册的公司作为母公司,再以该母公司持有位于世界各地不同司法管辖区的不同目的的公司,可以以其有限责任规避控股者风险或最终受益人风险。
不论是投资、贸易或服务,离岸公司以设立和解散程序简单、备案迅速、保密以及零税率成为跨国商业组织的最佳选择。一些低税率的国家和地区注册的公司已经成为与离岸公司同时使用并设置合规结构的有力工具,例如BVI、开曼、马绍尔、塞舌尔等。

2、为顺利进行资产所有权的转移
这种情况多见于境外上市或投资的公司,即所谓“红筹结构”或“海外投资结构”。对于在美国、香港等地上市的公司,如果该母公司在塞舌尔注册子公司,则子公司的资产注入和抽离不受母公司所在地的法律约束。
3、为重组海外资产
这种情况常见于进行过海外扩张,但未能合理规划股权结构的公司。
这样海外资产的结构通过多层BVI的形式梳理完毕,方便今后的股权操作以及分拆上市。而另一方面,所有海外的利润,都可以作为国内公司的投资收益,而不是经营利润,从而免征或减征企业所得税。
其实海外上市比较常见的架构是:大股东→BVI(A)→Cayman→BVI(B)→境内公司。
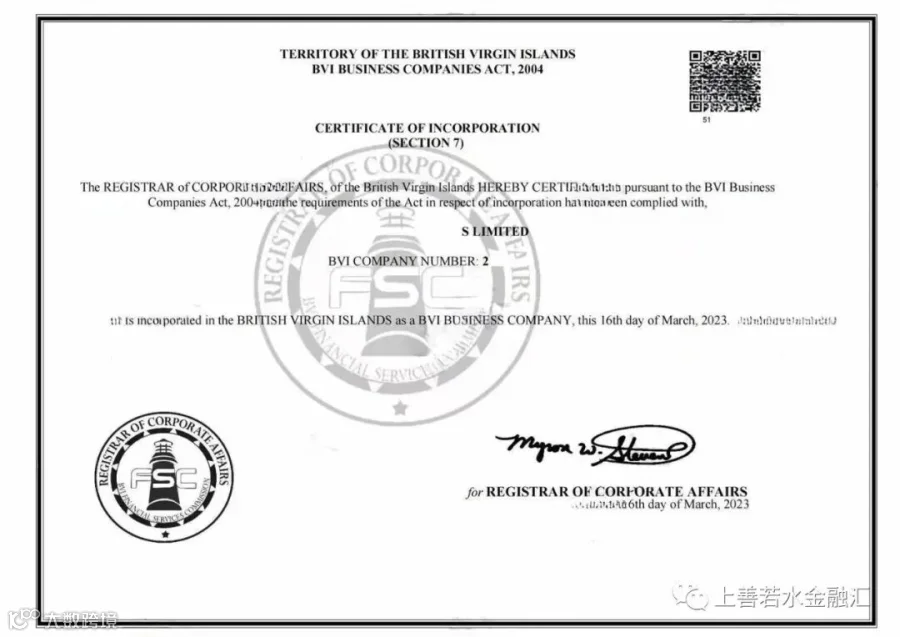
而所谓的离岸结构,是指运用离岸公司搭建起来的法律结构,从而使最终受益人利益最大化。但结构不一定是多层的,例如,在香港开设的个人离岸账户就是一个没有使用结构的做法;若成立一个萨摩亚公司,然后再在香港开一个离岸账户,那这样便形成一个结构,这个结构起到了保密性更好,规避税务风险等作用。
下面就通过三个类型案例对境外投资离岸架构进行分析:
1、规避政策壁垒
中国国内两家公司A、B拟在某国投资,在投资过程中遭受政策阻扰。之后,A、B各以50%的股份合资在BVI群岛设立了一间离岸公司C,并以C为投资主体在香港融资,从而顺利进入该国市场,投资成功。其基本架构如下图:
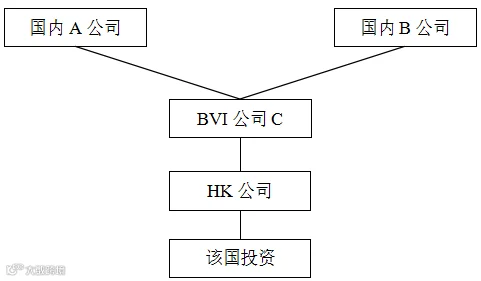
该架构是最简单的离岸架构。其优势是能有效地规避各种壁垒,将风险降到最低,并实现投资目的。
2、分散投资的商业风险
甲、乙、丙三位国内投资者拟共同投资设立一家香港公司,来投资海外的三个项目。如果三位投资者按照正常的投资步骤直接设立香港公司,并进行项目投资,当然可以。但是这种直接投资的模式存在一些弊端。
如果将甲、乙、丙三人的境外投资结构进行合理优化,通过离岸架构规避和分散投资的商业风险。
由甲、乙、丙三人各自设立一家BVI公司,A、B、C三家BVI公司共同持有一间BVI公司D,D公司投资海外项目一;A、B、C三家BVI公司共同持有一间BVI公司E,E公司投资海外项目二;A、B、C三家BVI公司共同持有一间BVI公司F,F公司投资海外项目三。由于D、E、F都是BVI公司,共同投资行为从投资人信息上进行分离,获得投资者非关联化的效果。
用D、E、F三家BVI公司分别持有三个海外项目,达到了风险分散的目的。其基本架构如下图:
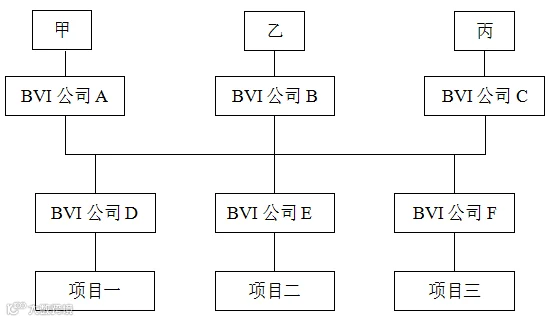
该架构将不同的投资项目分别配备离岸平台,从而避免暴露整个投资过程中的投资结构,同时规避和分散了投资的商业风险。
3、规避税法风险,节约税务成本
中国企业A拟投资境外甲国,目的在于获取当地廉价的劳动力和利用先进技术开发当地原材料,由于目标原材料在甲国属于买方市场,因此中国企业A拥有充分强势的定价权限。
如果直接进行投资,则结构过于简单,对投资者的信息没有任何保护,极大限制了中国企业A充分行使定价的权限以及境内外利润的安排,降低了资金和利润的灵活性,并且为中国企业A未来退出甲国的投资埋下了沉重的跨国税收负担。
从控制和节约税务成本的角度考虑,中国企业A应当在考虑投资目的地国以及投资母国的税法风险的基础上,结合税收协定优惠、转让定价安排、无形资产调配等方式,在充分具有合理商业目的和经济实质的基础上打造经济利益与税收利益一致化的离岸架构:
首先,中国企业A在香港设立投资平台HK公司,并将资金注入HK公司。
其次,HK公司在BVI设立BVI信托公司,并把资金置入BVI公司的信托计划中,信托受益人设定为HK公司,受托人设定为BVI公司。
最后,BVI公司运用信托计划中的资金在甲国设立B公司,承担目标原材料的生产功能。
其基本架构:中国企业A→HK公司→BVI信托公司→信托计划→甲国B公司
这一离岸架构将离岸平台与信托计划有效地结合起来,除了前述离岸架构本身具备的商业投资优势外,还具有以下特点:
1、充分发挥投资企业的定价优势
由于目标原材料在甲国属于买方市场,所以HK公司购进B公司生产的原材料时可以自由灵活的实施定价安排,并且可以把境内企业与HK公司的采购定价相分离,避免境内税务当局对价格和收入的税务监管。境内A企业可以与HK公司共同向B公司实施原材料采购,从而增强采购价格的合理性。
2、降低投资退出时的跨国税务成本
在离岸架构中置入股权代持信托计划可以简化实施投资退出的资本运作,从而避免跨国税务成本。
当境内A企业欲退出其在甲国的投资时,不必直接转让B公司的股权,而是由BVI公司、HK公司以及拟受让方共同修订原有的股权代持信托计划,将委托人和受益人更改为拟受让方,之后,HK公司再将BVI公司的股权在香港转让给拟受让方,从而实现在甲国投资的退出。BVI公司和HK公司的上述资本运作只需缴纳少量的税额即可完成,从而节省跨国性税务成本。
1)海外信托,只是事务性的代管资产,资产的所有权变更了,但是不具有资产的投资管理能力!只是代为履行资产的分配、传承等事宜!而且以海外资产为主!
2)BVI,开曼、马绍尔、卢森堡等等是海外的企业最多的注册地,可以保护股东隐私、减少税负,也可以用于真正的实体企业,也可以用于资产管理的投资主体;可以用于持有某家公司的股份、也可以用于投资金融产品、保险产品、房产等投资事宜!
3)海外保险,尤其是人寿型的保单,是全球范围内最受法律保障的,避税避债的金融产品;可以撬动资产杠杆、获得投资分红收益等!是具有金融杠杆属性,且是最安全的金融投资品!可以单独持有,也可以与其他工具结合!
4)PPLI(私募寿险 Private Placement Life Insurance);是随着CRS的普及,将资产保单化的最有效的资产架构方案!它是一种资产隔离的方案,不直接参与投资管理!是市场上最前沿最全面的资产架构设计!可以包含国内外的资产,覆盖面较全!
5)家族办公室,是真正具有资产管理能力的机构和团队!负责投资、管理、分配等所有事宜,为高净值客户家庭充分打理他们的资产和业务!
6)还有信托等等
