


2024年,随着金税四期系统全面升级,中国税务监管步入“无死角”时代。而在此前十年,一场名为CRS(共同申报准则)的全球税务革命早已悄然铺开——它如同一张隐形巨网,让跨境资产无处遁形。
一、CRS的本质:全球联手的“透明化武器”
核心逻辑:
当中国税务居民在瑞士存款1000万元,瑞士银行会将账户信息提交本国税务局,再由瑞士当局自动交换给中国税务机关。
覆盖范围:
仅针对金融账户(房产、艺术品等非金融资产除外),且聚焦涉税信息。目前全球超100个国家/地区加入CRS,涵盖所有主要金融中心。
中国角色:
2015年加入CRS后,中国已与90余国建立自动交换机制,2023年完成跨境信息交换超600万条。
要问“是否有避税天堂既免遗产税又不在CRS名单?”
“有,如朝鲜、乌克兰等。但这些地区连国内大银行都不敢设点——风险与收益,自行权衡。”
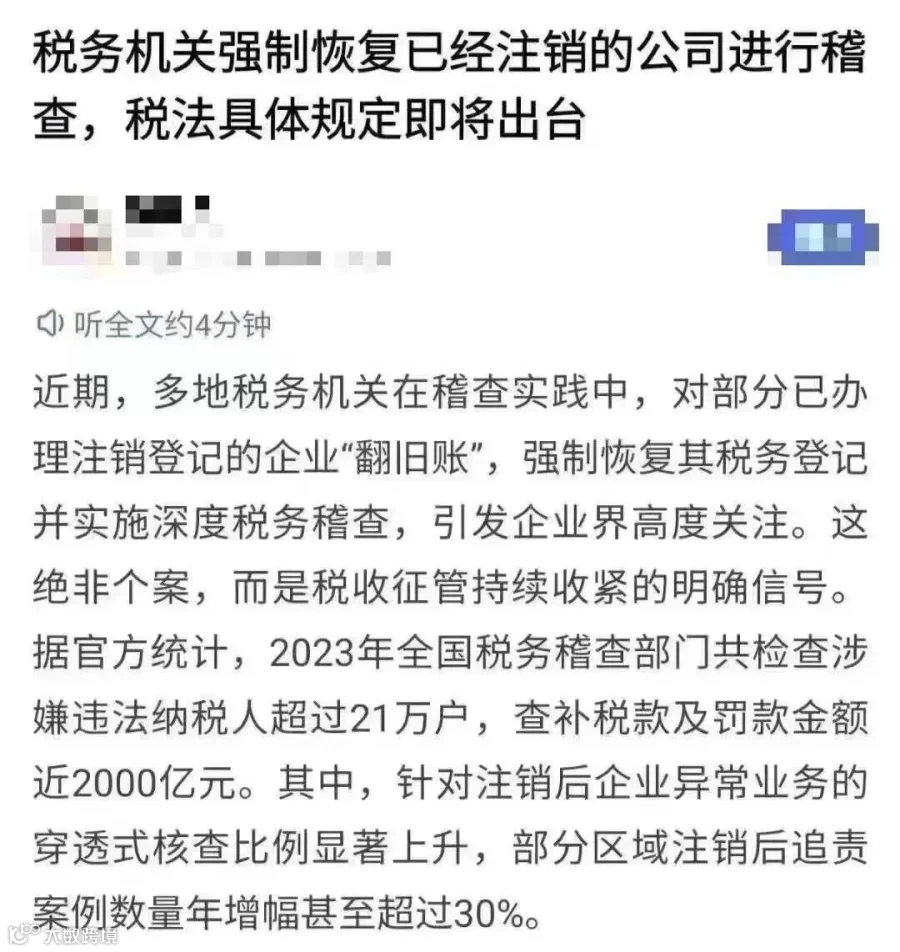
二、金税四期×CRS:富豪资产的“双重透视”
新富阶层面临四大灵魂拷问:
1. 海外资产来源是否合法?
2. 资金出境方式是否合规?
3. 境内是否完税?
4. 能否提供完税证明?
监管信号:
过去靠离岸账户隐藏资产的路已被堵死;
金税四期通过“数据穿透”追踪资金链,与CRS形成内外夹击。
三、突围策略:合法合规的税务筹划路径
免税项:身故金、医疗赔偿金(属保险赔款);
应税项:年金险的生存金、分红及累积利息(由保险公司代扣个税);
政策红利:健康险可抵扣个税(年抵扣上限2400元)。
例:
月收入8000元(个税起征点5000元),购买健康险后:
原应纳税额 = (8000-5000)×3% = 90元;
抵扣后税额 = (3000-200)×3% = 84元。
2. 跨境架构的“致命误区”
国籍≠税籍:即使更换国籍,只要在中国有住所或年居住超183天,仍属中国税务居民;
反避税条款:境外企业无合理理由不分配利润,税务机关可强制征税;
CRS数据追踪:境外账户信息(余额、利息、投资收益)将被自动回传。

3. 终极法则:阳光化配置
放弃“避税幻想”,优先选择CRS成员国中法治健全的辖区;
通过信托、合规保单等工具实现资产保护;
借力健康险、养老险等税收优惠政策降低税负。
在透明时代“向阳而生”:
当瑞士银行保密神话因CRS终结,当金税四期让境内资金流一览无遗,唯有拥抱三个原则方能守住财富:
来源合法:确保每一笔资金经得起溯源;
完税证明:跨境资产必备“通行证”;
专业先行:用合规工具替代灰色操作。
萧伯纳曾言:“世上不存在任何秘密,除非秘密能自动保守。”
而在大数据治税时代——真正的财富安全,始于阳光下的坦然。
推荐阅读:
全球税务透明时代:CRS与金税四期双轨监管下的合规策略。
全球资产"裸奔"时代到来!中国税务部门追缴境外收入,有人补税60万,这些避税套路全失效。
我国签订的避免双重征税协定一览表,以及离岸投资架构和离岸工具说明。
重磅:发改委外债新管理办法落地--VIE架构纳入管理
投资巴西,看这篇就够了!投资巴西优势以及中企案例 ,税务和注册全流程介绍。
2025年中资企业出海东南亚国家,泰国和新加坡有哪些投资机会?公司注册方面有哪些新的变化?

微信|扫码咨询