大数跨境

返税:在全国统一大市场时代下注定消亡?

返税:在全国统一大市场时代下注定消亡? 盈科瑞诚财税珠海
2024-05-23
2


 一、地方返税政策
二、分级财税体系
三、全国统一大市场
四、结论   
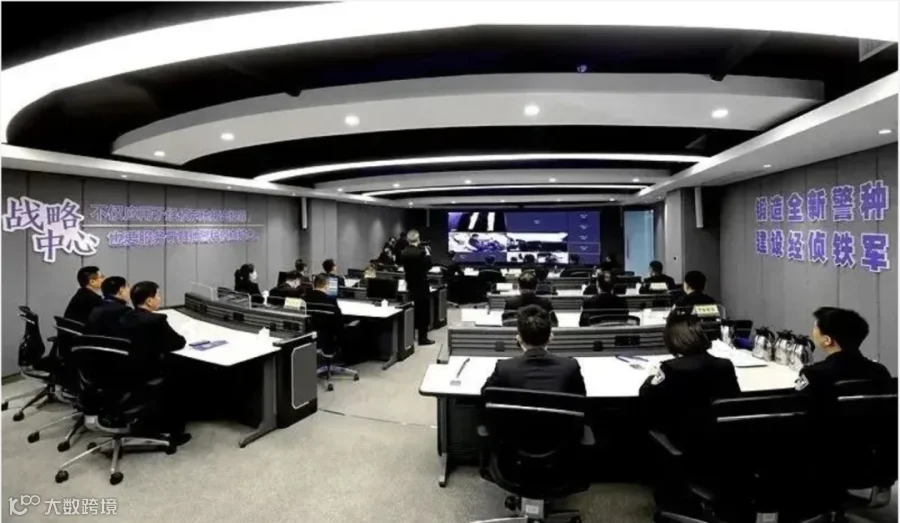
2020年11月11日,烟台市公安局在公安部经侦局数据导侦(烟台)战略中心,对一起虚开增值税专用发票案进行全国集中收网。

行动当天,北京天津、河北、山东等10省15市同时收网,部、省、市、县四级联动,共出动警力200余名,传唤控制涉案人员46名。
至此,拉开了全国首例利用互联网共享经济服务平台虚开发票案件,涉嫌虚开增值税专用发票金额高达13亿余元。此次案件揭开了利用国家税收、地方招商引资优惠政策及委托代征等制度漏洞,大肆骗取、漏逃国家税款黑产业链。
案涉的布角科技来头还不小,据公开数据显示,公司大股东为北京爱康鼎科技有限公司,股权占比90%。中税企业咨询集团有限公司,股权占比10%。通过大股东股权穿透清晰可见,蚂蚁科技集团通过上海云鑫创业投资有限公司持有北京爱康鼎科技有限公司19.7%股份。
具体怎么牟利的,过于敏感,可以适当总结部分原因,这也是本文的主旨:
由于地方返税政策造成税收征管秩序混乱,部分企业通过返税政策取得不正当利益,各地方政府互相引税造成国家整体财政收入大量流失的不合理现象。地方招商引资享受地方税收返还优惠政策也成为虚开增值税专用发票案高发的重要诱因
  1、地方返税政策
返税是否合法,或者返税是否违法不能一概而论。2023年12月26日,受国务院委托,审计署审计长侯凯向十四届全国人大常委会第七次会议作了《国务院关于2022年度中央预算执行和其他财政收支审计查出问题整改情况的报告》,该报告提出了地方财政管理不够严格的问题,披露“针对违规组织和返还财政收入问题,70个地区开展专项整治或完善财政收入管理制度等,已将31.49 亿元虚增收入退库,追责问责55 人;6个地区已退还过头费、乱罚款等;55个地区清理废止违规出台的税收返还优惠等,规范招商引资行为。”
从以上表述可知,在明确“清理废止违规出台的税收返还优惠”的同时,只要税收返还的优惠政策是合规出台且依然在有效期的,这种返税就是合法的。当然,实际落地的合法性论证还包括应税行为发生地是否合规,这个话题就更大了暂且不表。总之,返税合法性离不开专业税务律师论证的加持。尤其是个别国企也参与其中的情况下,从国资合规监管的角度来说,无论是作为扶持方的国企园区平台还是受到扶持的纳税人国企都是一样的道理。
抛开合法性,具体来说返税。企业面临的主要大税种无疑是增值税和所得税。以前(可能也包括目前)主要省份都有比较好的增值税/所得税返税洼地,大多采用的是阶梯式返税,即纳税越多,返税比例越高,增值税最高能返将近一半。实务中,返还政策跟税收挂钩,交多少税按比例返多少。一般返税会以财政奖励的方式进行,那这部分奖励要不要纳税呢?肯定要的。财政返还肯定是直接把款项转入企业公户,虽然用的是财政奖励的名义,但实际上是返还上缴的纳税,所以还真不能被“返还”的名字给忽悠了。
一般来说,返税聚焦有三:1、针对缺票额大、增值税高的企业,增值税返还的比例特别高,但企税相对少点;2、增值税比例一般,但企税比例给得很高,属于前者的互补品;3、返的是个税,针对的是股权转让溢价高、股东高管个税高或者想做员工持股激励平台等情况。
问题来了,对于地方政府而言,怎么会有这种不公平的游戏规则呢?
  2、财政分级制度
写文之前已经有同行提醒我话题敏感尽量少写,写到这里才发现这里更敏感。以下就当评书吧,如有雷同实属巧合。
熊猫的财政体系总共分为以下五级,所以称为五级财政体制。分别为中央、省、地级市、县级市、乡镇。特殊在于一堆副省级城市。这包括一些省会+计划单列市。其中计划单列市,享受省级财政权限,就是二级财政。当然也有一些省会城市并不是二级财政,例如广州成都

(网传图片,真实性有待考证)

评书不论数据的真实性,我们可以看到上缴省级这列非常有意思。这里面排名靠前的广东兄弟,广州、东莞佛山珠海惠州都需要上缴省级财政,而深圳不需要。在省会城市中,武汉郑州杭州这些都是不上缴省级税收的,属于二级财政。这里面是从上缴税收来推断二级财政还是三级财政,实际情况可能远比简单推断复杂。至于谁为什么是二级财政而非三级财政,“咱也不知道,咱也不敢问”。虽然我更想知道为啥这么偏爱“十三太保”。

在这种体制下的一个例子,比如企业所得税,中央和地方按6:4分享,相当于是一级财政中央拿走60%,地方总共40%,这40%的份额就属于二级财政。比如重庆这种直辖市,是二级财政,企业所得税就能拿到40%。而它周边的成都作为三级财政,就只能拿到30%,再具体到区一级,比如成都高新区就只能拿到19%左右。
假如成都高新区总共收了100万的企业所得税,中央拿走60万,省级财政拿走10万,市级拿走10万多点,成都高新区只的19万多。可是招商引资的全部成本,几乎都被基层政府负担了(这里指广义的负担,也包括返还政策)。
不同的税种分配比例也不一样,例如增值税就是中央和地方各50%。
因此二级财政城市有更大的政策空间,也就不难理解了。当然这个制度遭遇到很多三级财政城市抱怨招商难和不公平竞争,就更容易解释各中缘由了。
3、全国统一大市场
2014年(注意是2014年不是2024年)11月27日,国务院印发《关于清理规范税收等优惠政策的通知》,将全面清理已有的各类税收等优惠政策,并明确坚持税收法定原则,各地区严禁自行制定税收优惠政策。尽管中央政府一再强调地方税收优惠政策的合规性,各地依然在“搞活创新”上功夫不断,个中原因懂的都懂。
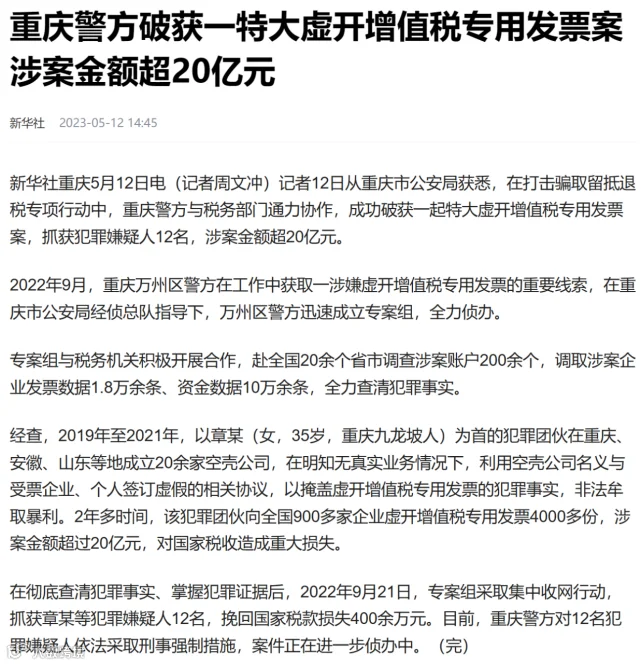
所以以下新闻屡见不鲜。有人问,虚开和返税有啥关系?哎呀,话题过于和谐。

于是熊猫决心改变这种巴拉特地方政府间的不正当竞争行为(虽然造成这种现象的,就是爱吃竹子但又偏食某些地方的竹子本身造成的)。2022年4月10日,《关于加快建设全国统一大市场的意见》发布。全国统一大市场,是指在全国范围内,建设一个市场的基础制度规则统一,市场的设施高标准联通,要素和资源市场,以及商品和服务市场高水平统一,同时,市场的监管要公平统一,不当市场竞争和市场干预行为进一步规范的大市场。
这个文件的出台,改变了原来针对个别现象出台的个别文件“头疼医头脚疼医脚”的做法,开始从最高层面尝试解决熊猫偏食(当然不止是偏食,还有护犊子的生理性冲动等)导致的一系列问题。
例如经济日报就刊文,在建设全国统一大市场中,实行统一税制才能确保公平竞争,“税收洼地”对于公平竞争和统一市场环境建设具有很大的危害性。实际上,我国已经实行了严格的统一税制,但一些地方基于本地利益,通过土政策、土办法打起“擦边球”,通过“税收洼地”“政策洼地”来吸引企业投资。这些做法妨碍了全国统一大市场建设,干扰地区间要素自由流动和资源有效配置,破坏了正常经济秩序,还造成税收流失,减少了全国总体税收收入。
某大省果然行动迅速,《江西省人民政府办公厅印发关于进一步深化省以下财政体制改革实施方案的通知》,明确指出:“除国家另有规定外,各市县2025年前应逐步取消对所辖开发区、城市新区、风景名胜区等各类功能区以及特定行业、企业的财政收入全留或增量返还政策,确需支持的通过规范的转移支付安排。
最近笔者开会,这个事情谈论最多的就是市场监督管理局,矛头经常指向发号施令的婆罗门。当然也不是其他原因,还是重竹轻叶偏食症。毕竟下面管着那么多嗷嗷待哺的小熊猫,多采点竹子就是有责任心的好熊猫。
至此,巴拉特最高层面的政策趋势似乎确已形成。当然,读者别忘了,最高层面发文始于2014年,已经是十年前了。
回到文章题目:在这个趋势成立后,返税事业注定消亡了嘛?
3、结论
肯定不会消亡。
前文已经提到,返税未必就是违法的,还存在合法返税的情形。虽然巴拉特政策趋势是这样,但依然存在公开合法的区域性政策优惠。
例如,在企业所得税层面:对北京市中关村国家自主创新示范区、上海市浦东新区特定区域以及雄安新区等公司型创业投资企业,转让持有3年以上股权的所得占年度股权转让所得总额的比例超过50%的,按照年末个人股东持股比例减半征收当年企业所得税;转让持有5年以上股权的所得占年度股权转让所得总额的比例超过50%的,按照年末个人股东持股比例免征当年企业所得税。
又例如,在个人所得税层面:对在横琴粤澳深度合作区工作的境内外高端人才和紧缺人才,其个人所得税负超过15%的部分予以免征。(门槛:年收入50万以上+横琴社保6个月以上)
哎呀,说好的巴拉特统一大市场呢。
只能说还有更多的战略目标,优先级高于统一大市场。鉴于政策趋势形成,现有的返税洼地存在不确定性,因此寻找一个战略层级比较高(至少要高于一般大市场)的政策优惠区域发展企业,应当是目前依赖返税政策程度较深的市场主体需要考虑的问题。
那么对于巴拉特来说,还有哪些战略目标优先级非常高呢?答案是统一和民族稳定。往往这些最高目标,一出手都是大手笔。
比如西藏。
《西藏自治区招商引资优惠政策若干规定》,企业自2021年1月1日至2030年12月31日,从事《西部地区鼓励类产业目录》产业且主营业务收入占企业收入总额60%(含本数)以上的,执行西部大开发15%的企业所得税税率。
一个规定稳定10年,这在税收政策界绝对是扛把子的存在。相比横琴的个人所得税政策有效期只有5年,会不会续期还有待发文。
再看看《拉萨高新区促进产业发展扶持资金管理办法》规定,拉萨高新区内企业每年享受的产业扶持资金总额,原则上与拉萨高新区当年度税收及财政收入相匹配。
就差直接告诉你那两个字了。
卷,自然就有卷中卷。还有大杀器,比如教育。
2024年3月18日,《关于进一步规范全区招商引资企业投资经营者子女参加我区普通高考报名的通知》规定,招商引资企业投资经营者子女同时满足以下条件的可以参加当地普通高考报名:
(一)本通知所称招商引资企业投资经营者是指招商引资企业原始法定代表人和每名原始股东。子女参加我区普通高考报名的招商引资企业投资经营者在藏首次实际缴纳投资金额人民币300万元以上,且5年内不得撤资、撤股。
(二)招商引资企业须在藏注册且连续经营3年以上,连续3年以上在藏纳税,连续5年以上吸纳西藏户籍人员就业每年保持在5人以上。
(三)招商引资企业投资经营者子女应具有西藏户籍3年以上、西藏高中阶段学籍1年(高三年级)以上且在藏实际就读。
高三实际就读就行,香不香?与费劲巴拉地去搞什么优才每个月还得装保险从业人员给自己发工资,到时候担心被一纸取消联考优待政策相比,香不香?
更香的不适合公开再说下去了,欢迎各位为我国少数民族经济发展事业作出更大的贡献。具体政策信息,欢迎咨询盈科瑞诚税务师事务所西藏办公室同事,当然更欢迎咨询珠海办公室哈哈。

作者简介

滕琛律师是中国人民政治协商会议第十届珠海市委员会提案审查委员会委员,北京市盈科(横琴)律师事务所高级合伙人,投融资与并购重组法律事务部主任,珠海市中级人民法院特约监督员,珠海市检察院特约人员,珠海市企业合规促进会金融委员会主任,盈科瑞诚财税珠海分所顾问,珠海市商业秘密保护专家库专家,横琴国际商事调解中心第一批调解员。

【声明】内容源于网络
0
0
盈科瑞诚财税珠海
1234
内容 35
粉丝 0
盈科瑞诚财税珠海 1234
总阅读0
粉丝0
内容35