


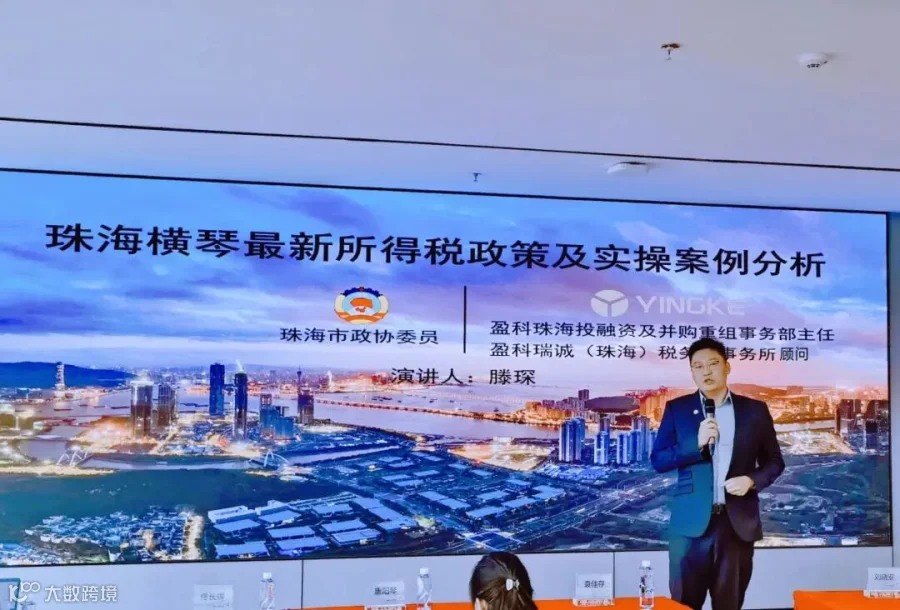
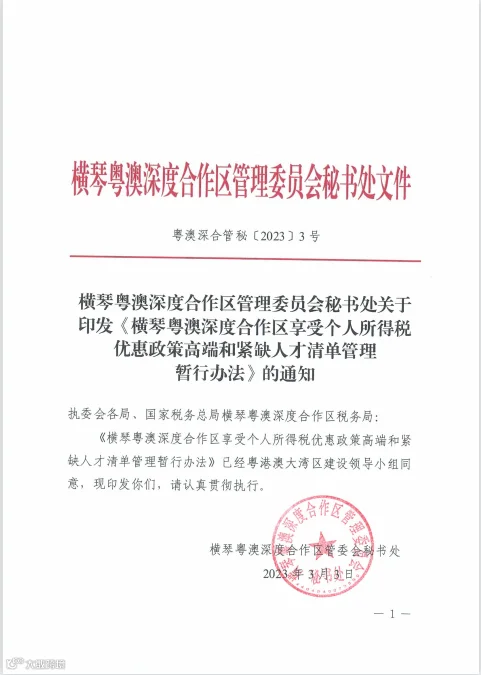
2023年4月11日,随着横琴粤澳深度合作区(以下简称“深合区”)管委会秘书处发布的《横琴粤澳深度合作区享受个人所得税优惠政策高端和紧缺人才清单管理暂行办法》(粤澳深合管秘[2023]3号)(以下简称“《管理办法》”),各方期盼、多轮研究、酝酿许久的关于财税【2022】3号文即《财政部、税务总局关于横琴粤澳深度合作区个人所得税优惠政策的通知》中关于第一条的细化政策规定终于出台落地。珠海市政协委员、盈科瑞诚(珠海)税务所事务所顾问、盈科珠海投融资与并购重组法律事务部主任滕琛律师,于4月20日赴盈科深圳律师事务所对最新政策进行了宣讲,并向各位参会嘉宾做横琴和珠海的招商推荐,以下是滕琛律师在宣讲会上对“管理办法”解读的节选。
\ | /
★
1
管理办法兼顾了国际化和本地化特色。
由于深合区与其他自贸区相比,地理位置上更加靠近港澳,因此管理办法不仅从行业领域、年度收入等进行了规定,还在条件中纳入了“便利澳门居民生活就业的公共管理和服务领域”这一条件,充分体现了深合区全力促进澳门适度多元化发展这个政策目标。
2
管理办法统筹了个人所得税平衡个人收入差距维护社会公平与鼓励深合区人才就业两者目标。
管理办法明确了个人所得税超过15%的部分予以免征的同时,也明确了免征部分实行限额管理。同时把限额管理的权限下放到合作区执委会,既体现了上述统筹目标的总体方向,也给实际执行留下了一定的灵活空间和解释政策的柔性。
3
人才口径较为宽松,几乎一次性释放了政策所能达到的最大公约数。
首先,管理办法中第四条对高端人才进行了定义,该定义同时存在柔性解释空间和硬性规定。即便是硬性条件即年收入达到50万元的标准,相对于其他享受“双十五”政策的优惠地区,毗邻港澳的深合区,这样的收入条件应当不能算为“超高收入”群体。因此对于高端人才的定义管理办法释放了极大的善意。其次,管理办法中第五条对紧缺人才的定义,也仅仅要求满足条件之一,而之一的条件中第一个就是具备本科及以上学历(注意:还需具备本科以上学位)。不得不说与高端人才的定义相比,紧缺人才的定义释放的善意更大,口径更宽。
4
在社保要求上既明确了大多数群体的执行标准,也充分考虑了多元化情况并做好了充分的准备措施。
这里的亮点笔者认为是豁免缴纳的相关规定,这样的政策同样体现了刚柔并济的立法技巧。同时关于豁免的政策理解,个人的观点是存在两种情况和两个步骤:1.与我国签订社会保障协定的11个国家德国、韩国、丹麦、加拿大、芬兰、瑞士、荷兰、西班牙、日本、塞尔维亚、卢森堡的公民享有向深合区申请豁免的天然资格,但不意味着这11个国家以外的其他国家公民不能向深合区申请豁免;2.即使这11个国家的公民申请豁免也应当经过深合区人才工作部门认定并经过社会公示等程序后,才能享受豁免缴纳待遇,绝非自动豁免;3.其他国家公民仍然存在申请豁免并得到深合区批准的可能性。
与此同时,管理办法也留下了一些政策空间有待进一步观察和细化:
一是限额管理的问题。对于什么是限额管理,笔者猜测相关的原理可能跟财税【2019】21号文《财政部 税务总局 退役军人部关于进一步扶持自主就业退役士兵创业就业有关税收政策的通知》的相关规定类似。其中规定:企业招用自主就业退役士兵……定额标准为每人每年6000元,最高可上浮50%……。当然,这样的简单推定过于粗糙,笔者期待早日出台关于限额管理的相关规定,明确诸如:限额是否根据行业类别进行差异化的规定(例如参照国际惯例针对律师事务所等中介机构进行行业规定),限额是否将进行动态调整,限额是否考虑到同类人才的国际收入水平,限额是否考虑纳税人过去几年的收入情况等等。
二是综合计算收入还是分项计算的问题。个人所得税划分为综合所得、经营所得、分类所得三类征税,例如某人全年综合所得额30万,经营所得额30万,合并一起收入60万,达到高端人才其中之一的认定标准,分开认定则都没有达到该类标准。笔者猜测应当分开计算,但尚未有明确的书面依据,尚有待落实。此外,在退税环节也存在是否分项计算的问题,例如某人全年综合所得额60万,经营所得额10万,若是分项计算15%税负上限,综合所得部分享受退税,经营所得纳税明显低于15%,经营所得部分不存在退税;若是综合所得、经营所得合并一起算15%税负上限,则其计算结果肯定大于单独计算综合所得15%税负上限,实际预缴的所得税与应该缴纳的税负之间的差距就会变小,退税额度就会有所下降。简单说,就是分项计算15%税负上限对于纳税人更加有利。
上述两个问题是笔者认为最需要尽快出台详细政策规定的地方,笔者也将持续关注。
最后,举例说明优惠力度:
按照最常见的所得类型“综合所得”来举例计算不同收入的退税情况,设定前提:只考虑每年6万元基本扣除,不考虑专项扣除、专项附加扣除,同时不考虑免征部分限额。
60万年薪: 预缴个人所得税:54万x30%-52920=109080
优惠后实际税负:54万x15%=81000
退税额: 109080-81000=28080
100万年薪:预缴个人所得税:94万x35%-85920=243080
优惠后实际税负:94万x15%=141000
退税额: 243080-141000=102080
假设同时有经营所得额10万,在分项计算情况下,上述退税额不会变,若是合并计算,优惠后实际税负就会上升,退税额会下降。
(王永辉律师对本文亦有所贡献)

\ | /
★
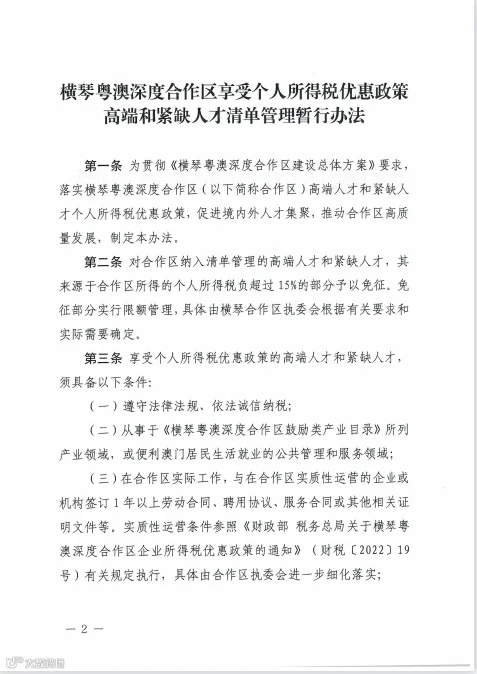
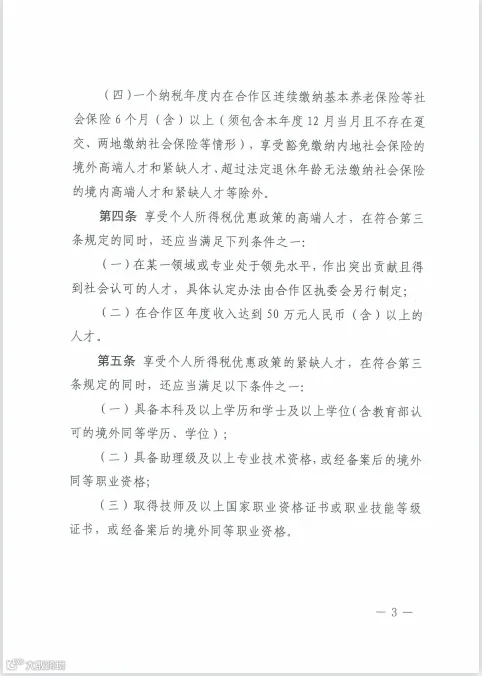
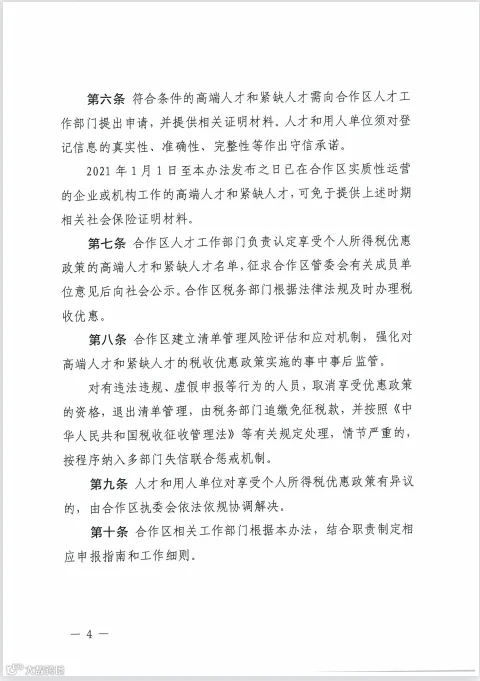
《横琴粤澳深度合作区享受个人所得税优惠政策高端和紧缺人才清单管理暂行办法》全文


滕琛律师
中国人民政治协商会议第十届珠海市委员会提案审查委员会委员,投融资与并购重组法律事务部主任,珠海市中级人民法院特约监督员,珠海市检察院特约人员,盈科瑞诚财税珠海分所顾问,珠海市商业秘密保护专家库专家。
王永辉律师
律师、税务师、具备证券从业资格。现任北京市盈科(珠海)律师事务所投融资与并购重组法律事务部秘书长、盈科瑞诚(珠海)税务师事务所税法顾问。
