2024年2月18日15:33分,微信公众号横琴在线发布了一篇截至本稿日为止阅读量达到5.4万的文章《横琴公布信用通行名单申报指引》。一份看似普通的申报指引带来了近6万人的阅读,这意味着什么?(回应在文章结尾)
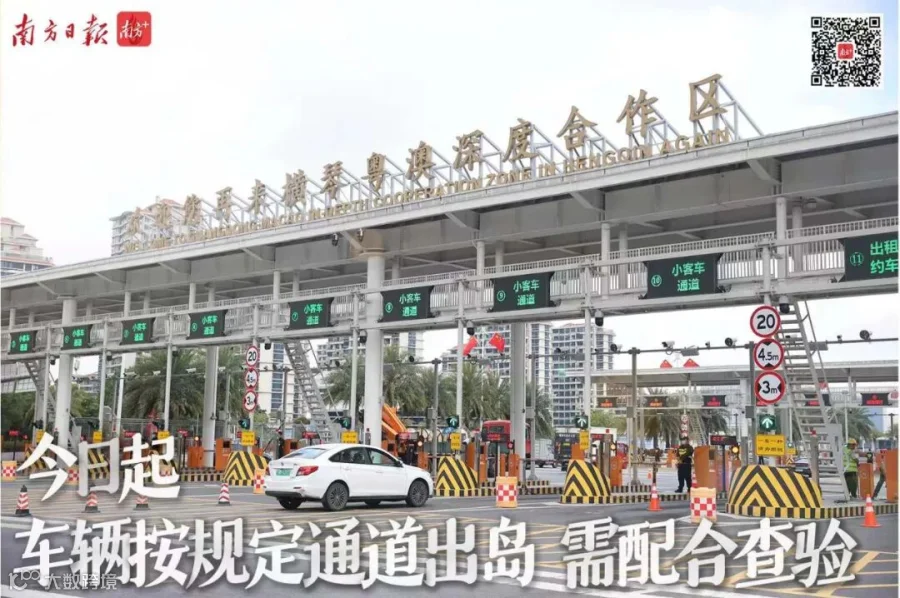
在解释清楚封关的税法含义前,首先了解一下理解相关政策必不可少的地理全貌和“一线放开、二线管住”的具体含义。(因主要读者并不面向珠澳居民请谅解科普地图)
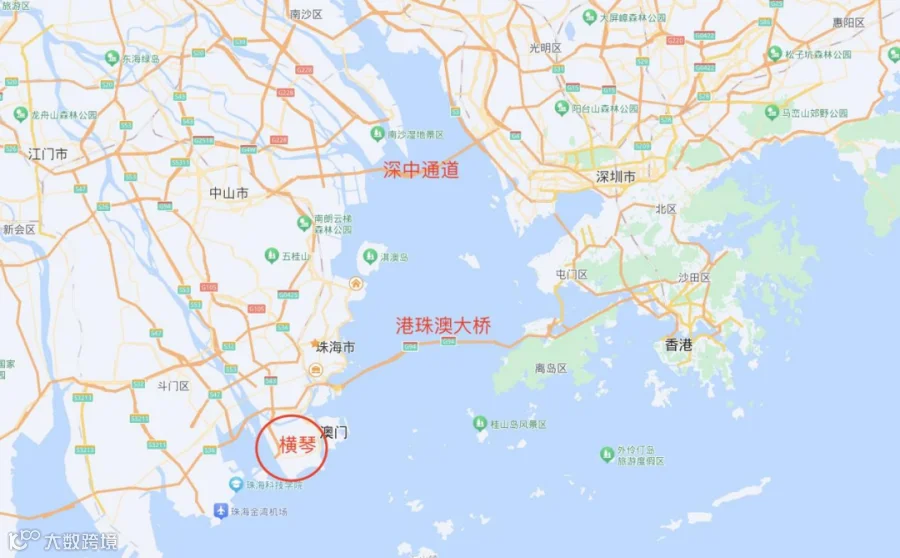

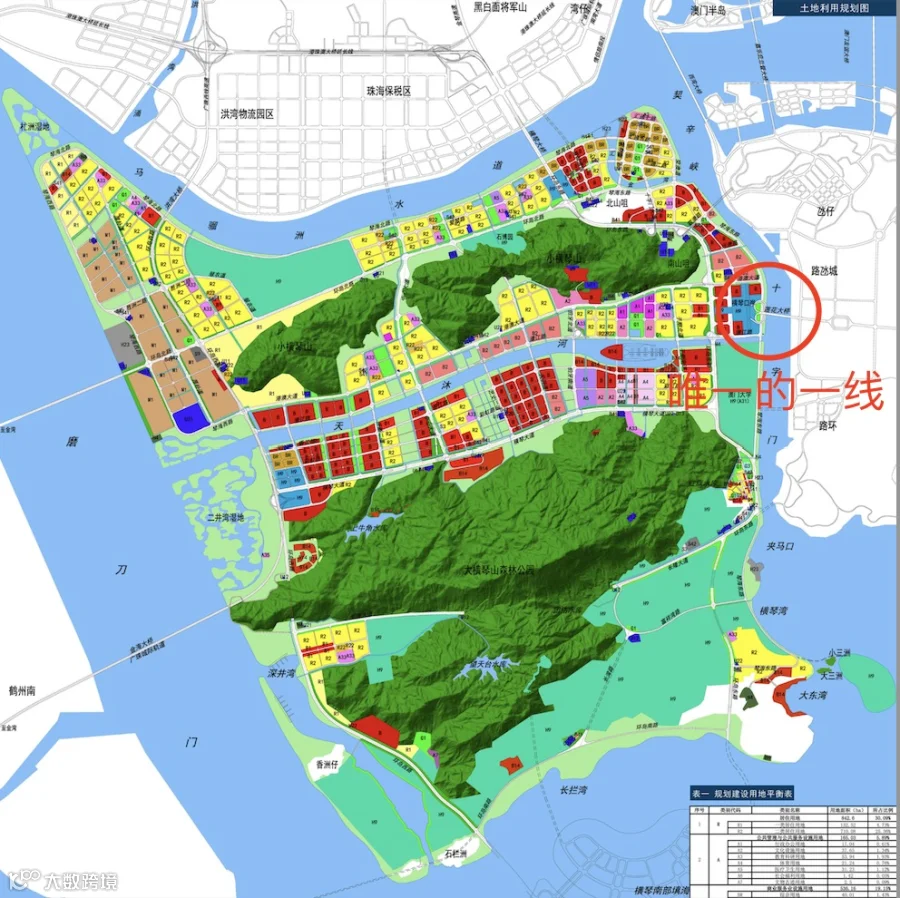
横琴面积106.46平方公里,大约是澳门现有面积的3倍。再从土地利用规划图看看横琴全貌:
横琴的一类工业用地所占城市建设用地(目前已规划的为28平方公里,占整岛面积的26%)的用地面积比例为7.72%,占比最大的依次为居住用地(30.09%)、道路与交通设施用地(26.86%)等。当然除了城市建设用地以外,从图上也可以看出H9类的诸如高等院校用地和游乐设施用地也占据了整岛用地面积的“半壁江山”。
所谓的一线,就是图中红圈部分目前唯一连接澳门与横琴的口岸,政策表述为“横琴与澳门之间设为一线”,也就是说如果未来两地联系更紧密了,又设立多个与现有横琴口岸功能一致的其他口岸,这几个口岸也可以一并成为“一线”。因此用大白话来说,一线是隔离横琴与澳门的分界线。
理解了一线,自然不难理解二线。二线的政策表述是“横琴与中国关境内其他地区之间设为二线”。目前二线有很多,聪明的读者一下子就明白,其实二线就是隔离横琴与珠海的分界线。
于是,税法需要从三个层面进行政策规定,用于清晰地说明设立一线二线的意义和实际税法含义是怎样的:
一是从澳门来横琴有什么变化?二是横琴自身进出有什么变化?三是珠海(也就是广阔的祖国大陆)到横琴有什么变化?
澳门人来大陆和横琴没有变化,大陆人来澳门和横琴没有变化。意味着绝大多数同胞去澳门该办通行证办通行证,来横琴本不该办通行证依然不需要办通行证。
第一个解决的是从澳门进来的问题。这里的政策表述是为推动“一线”(还记得一线的意思就是从澳门来横琴吧)货物高效便捷流动,除法律法规明确规定不予免税或保税的货物外,符合条件的货物经“一线”进入合作区免税,其他情形的货物予以保税。简言之,横琴的税法地位几乎等同于澳门了——横琴进口免(保)税。当然,严谨的税法这里还缺失了主体表述,谁进口免(保)税咧?政府贴心地告诉各位:免税货物适用主体除合作区企业之外,还包括行政机关、事业单位、法定机构、社会团体和民办非企业单位等主体。笔者评:后两类主体,冲啊。
此外还有些比较细致的问题,比如是否必须限定“用途与生产有关”,回答是利好的,与服务相关也可以。官方给出的两个例子是医疗服务机构可申请免税进口X光机、CT机、核磁共振(MRI)设备等医疗机器;旅游企业可申请免税进口机动游戏。其余的靠各位读者发挥聪明才智了。
免税容易理解,保税又是个啥?课本上是指经过海关批准的境内企业所进口的货物,在海关监管下在境内指定的场所储存、加工、装配,并暂缓缴纳各种进口税费的一种海关监管业务制度。说白了这批货物进来就是为了出去的,所以也没必要费事征税了。因此不难理解官方给出的具体例子:有关政策对于会展行业有特别的帮助,企业可以保税暂时进口会展展品,活动之后可以运回澳门,便利琴澳开展“一展两地”活动。这项政策,也便利澳门食品、中医药等加工制造业在合作区实现货物保税储存、加工、装配后再次出境。另外,跨境电商可以将合作区作为保税中转基地,将货物存储在合作区,再分销至终端客户。
此外,从海关手续的细节,尽管不那么地严谨,也可以得出横琴的税法地位与澳门趋同(可能从二线进入合作区时更为贴切)——税法及相关法律规定,对于不涉证不涉检的免(保)税货物实行“极简”申报,仅需填报28个栏目,对其他免(保)税货物实行“次简”申报,也仅需填报32个栏目,相对于标准申报的105项要素大幅简化,与澳门外贸申报单的26项填报项基本趋同,有利于琴澳两地贸易往来,进一步提升通关便利化水平。
第二个解决的是横琴本地以及横琴去内地的问题。横琴目前的作用主要体现在“为促进澳门产业多元化发展”,因此鼓励横琴岛内多元化的产业发展是税法的主导思想。具体而言,税法通过增值比例判断生产环节的加工技术含量抑或实质性加工,进而给与加工增值达到或超过30%的货物,经“二线”进入内地免征进口关税,按规定征收进口环节增值税和消费税的优惠政策。
那么这里是否存在一个政策的巨大漏洞呢?既然横琴的税法地位几乎等同于澳门,那么免税或者保税进入合作区的货物,或者在合作区加工制成品,直接在横琴或者进入内地直接销售给内地个人,岂不是白白地免了进口环节税收,变相地把横琴或者祖国大陆变成“免税天堂”了?答案显然是否定的,政策规定得十分清楚:合作区内免税或保税货物及其加工制成品销售给个人的,以及经“二线”进入内地内销的,按规定征收进口税收。区内免税保税物品若进行零售,需补齐相应税款,与内地货物贸易的税收一致,不存在免税差异。
第三个要解决的是内地到横琴的问题。这里充分体现了横琴特殊的税法地位——内地经“二线”进入合作区的有关货物视同出口,按规定实行增值税和消费税退税,涉及出口关税应税商品的征收出口关税。这里与出口无异,也不是本次政策创新的重点,无须赘述。
最后要补充的是,人,才是经济发展的第一动力,产业多元化离不开常住居民的多元化。因此本次税法创新改革对于税法上“其他个人”视角下的物品给与的人文关怀也是一大亮点。政策规定,对往返“一线”的旅客携带“自用、合理数量”物品免税放行,利好澳门居民往来琴澳;对15天内首次经“一线”往来琴澳的旅客,只要不是超出自用、合理数量,大量携带物品进入合作区,海关现场裁量后免税放行。封关运行后,允许符合条件的澳门居民携带熟肉、乳制品、熟蛋、蔬果、食用菌、鲜切花等进入合作区,这项举措在全国尚属首创,是为合作区和澳门量身定制的便民服务措施,澳门居民今后携带盒饭、蛋挞、水果等进入合作区十分便利。真是浓浓的生活气息,满满的人文关怀。
最后是普通百姓比较关心的免税额度增加到8000元。是不是意味着今后横琴将变成“水客”天堂?政策规定:合作区封关运行后,经“二线”携带物品进入内地,如果属于十五天内首次进出合作区的,满足三个条件可免税放行:自用、合理数量、内地居民不超过8000元人民币限额(港澳居民按前述的现行进境物品限额规定执行)。因此,政策基本从法理上杜绝了“水客”存在的基础。
税法的特定严谨性,让笔者在本篇文章中不仅大段摘抄了政策原文表述,甚至连具体案例也来自于官方而未敢以类推进行扩展。有限的解读不意味着“封关”的税法创新力度不大,相反对未来一段时间具体的实施充满期待。可以肯定的是,随着深合区不断深入发展,今后仍将有大量的政策创新和执行细则公布填补包括笔者在内众多读者的诸多疑惑。本文写作的初衷也仅仅为普罗大众(特别是非珠海的内地读者)经常好奇的一线放开二线管住的特定用语进行简单解说。同时,也是对社会上所谓“封关”意味着横琴变成了“免税天堂、水客集散地”等谣传进行税法意义上的否定。总的来说,本次“封关”落地,依然是牢牢地把握住横琴粤澳深合区以为促进澳门产业多元化发展的角色而定,绝非普通民众望文生义的鲁莽猜测。
回到本文开头提到的问题,一份看似普通的申报指引带来了5.4万阅读量,这意味着什么?这是自2022年12月13日以来阅读量仅次于《封关运行通告》(阅读量5.9万)的文章。笔者之所以看重这篇文章的阅读量,是因为它从某种角度切实衡量了“实质性”横琴劳动者的数量,也成为了新征程的具体起点。
滕琛律师是中国人民政治协商会议第十届珠海市委员会提案审查委员会委员,北京市盈科(横琴)律师事务所高级合伙人,投融资与并购重组法律事务部主任,珠海市中级人民法院特约监督员,珠海市检察院特约人员,珠海市企业合规促进会金融委员会主任,盈科瑞诚财税珠海分所顾问,珠海市商业秘密保护专家库专家,横琴国际商事调解中心第一批调解员。