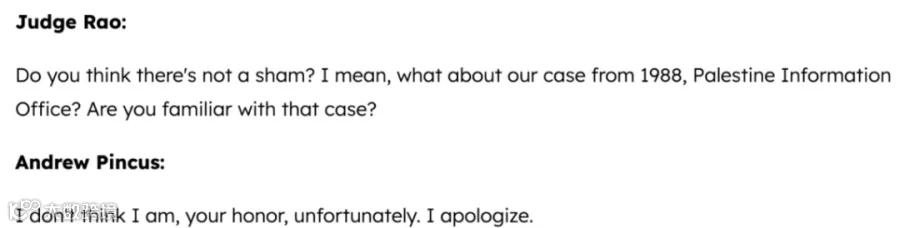
以上对话来自Tik Tok Inc. 诉 Merrick Garland (美国司法部长)在华盛顿特区上诉法院的口头辩论。
2024年9月16日,哥伦比亚特区上诉法院听取了 TikTok Inc. 诉 Merrick Garland 案的两个小时的口头辩论。
Tik Tok 和一群创作者提交了最初的投诉,质疑一项法律的合宪性,该法律将迫使 Tik Tok 的中国母公司字节跳动出售该公司,否则将面临美国应用商店的禁令。拜振华总统于 2024 年 4 月签署了资产剥离法,即《保护美国人免受外国对手控制申请法》(HR 7521),在没有法院禁令或暂停的情况下,它将于1月19日生效——就在新总统就职前一天。
对话背景是Tik Tok的律师与法官辩论是否内容审核是某种虚假行为,而政府的假设都是来自于不确定的事情。
此时法官问到:
你觉得没有骗局吗?我的意思是,我们 1988 年的案例,巴勒斯坦信息办公室呢?你熟悉那个案子吗?
Andrew Pincus:安德鲁·平卡斯(Tik Tok的律师)说:不幸的是,我不知道该案件,法官大人。我很抱歉。
法官说到:政府没有引用它,我对此有点惊讶,但这是 1988 年的案例。米克瓦法官与斯塔尔法官和西尔伯曼法官一起发言,我认为这个巡回法院基本上表明,巴勒斯坦新闻办公室(Palestinian, Palestine Information Office)是美国的一个实体,可以被国务院关闭,部分原因是它隶属于巴解组织(PLO)的外国使团,而巴解组织是一个被认定的恐怖组织。我们的逻辑似乎非常强烈地表明,控制权或关系本身是政府所作所为的有力理由的一部分。
看到这里,笔者感叹:在一个判例法国家,律师和法官的压力有多大。稍微不博学一点,就会当众出丑。而这也是笔者研究税法的一大感受——简单的法条、复杂的解释和庞大的判例构成的税法体系,稍不留神就被各种信息壁垒造成重大经济损失。

客户接到了《税务事项通知书》,滞纳金都不少,别急。
首先,要明确纳税义务是否在追征期范围内,来看看关于追征期的法律规定:
《中华人民共和国税收征收管理法》第三十二条规定:纳税人未按照规定期限缴纳税款的,扣缴义务人未按照规定期限解缴税款的,税务机关除责令限期缴纳外,从滞纳税款之日起,按日加收滞纳税款万分之五的滞纳金。该法《实施细则》第七十五条规定:税收征管法第三十二条规定的加收滞纳金的起止时间,为法律、行政法规规定或者税务机关依照法律、行政法规的规定确定的税款缴纳期限届满次日起至纳税人、扣缴义务人实际缴纳或者解缴税款之日止。
《中华人民共和国税收征收管理法》第五十二条规定:“因税务机关的责任,致使纳税人、扣缴义务人未缴或者少缴税款的,税务机关在三年内可以要求纳税人、扣缴义务人补缴税款,但是不得加收滞纳金。因纳税人、扣缴义务人计算错误等失误,未缴或者少缴税款的,税务机关在三年内可以追征税款、滞纳金;有特殊情况的,追征期可以延长到五年。”
这里的“三年”和“五年”,是指自纳税人、扣缴义务人应缴未缴或者少缴税款之日起三年或五年内发现的时间。任何机关只要启动调查、取证和立案程序,就可视为“发现”。这里的“发现”时间是根据《中华人民共和国税收征收管理法》要求,税源管理部门向纳税人送达《税务事项通知书》或《税务检查通知书》的时间。
有没有可能是税务机关的责任而部分无需缴纳滞纳金呢?从何时起算滞纳金呢?
裁判规则:税务机关内部理解不统一,重新核定要按重新核定之日计算滞纳金
2017年1月18日伟华案(参见最高人民法院﹝2016﹞行申5121号行政裁定书)简介如下:
《财政部 国家税务总局关于营业税若干政策问题的通知》(财税〔2003〕16号)第三条规定:“单位和个人销售或转让其购置的不动产或受让的土地使用权,以全部收入减去不动产或土地使用权的购置或受让原价后的余额为营业额。”
2010年9月27日,伟华公司以整体收入减整体成本方式,向主管税务机关提交转让物业的纳税申报资料,后者按照规定受理并审核后,向前者征收税款并代开发票。此后不久,征收部门通过核查清算确认伟华公司预征收事项,退还其多缴的营业税费。而在稽查环节,稽查部门认为应按每间物业的销售收入减去受让原价的方式计算转让物业的营业额,由此于2014年9月l日作出处理决定,认定伟华公司转让物业少缴土地增值税、营业税及附加合计563万元,责令其补缴税款并对其加收滞纳金。
最高法院认为,伟华公司分批多次购进和分别转让物业,其采取整体收入减去整体成本的方式计算营业额并进行纳税申报不恰当,稽查部门的计算方式更符合行业习惯,亦不违反财税〔2003〕16号文件规定。营业额计算方式调整后,伟华公司存在少缴税情形,稽查部门要求其补缴这部分税款并无不当。同时认可二审法院的观点,即伟华公司转让物业少缴税款,并非其在纳税申报时少申报或虚假申报,而是由稽查过程中改变计税方式所致,系征管部门与稽查部门两种计算方式差异造成,因此属于税收征管法第五十二条第一款所列的少缴税情形,按规定税务机关对有关税款不得加收滞纳金。
2017年4月7日德发案(参见最高人民法院﹝2015﹞行提字第13号行政判决书)简介如下:
德发案中,因税务机关认为以拍卖成交价格申报的计税价格明显偏低且无正当理由,重新核定应纳税额,补征税款同时加收滞纳金,引发滞纳金加收争议。
德发公司委托拍卖其写字楼等房产,成交价1.3亿港元(约合人民币1.38亿元),此后按拍卖成交价向税务部门缴纳营业税6912750元、堤围防护费124429.5元,并取得完税凭证。在稽查环节,稽查部门认为德发公司有关房产的拍卖成交价格严重偏低:明显低于拍卖估值5.3亿港元,成交单价平均只有2300元/㎡,不及市场价的一半。根据有关规定,稽查部门核定该公司拍卖房产的交易价格为3.12亿元,应补缴营业税8671188.75元、堤围防护费156081.4元。
最高法院审理认为,根据依法行政的基本要求,没有法律、法规和规章的规定,行政机关不得作出影响行政相对人合法权益或者增加行政相对人义务的决定;在法律规定存在多种解释时,应当首先考虑选择适用有利于行政相对人的解释。根据税收征管法第三十二条、第五十二条规定,加收税收滞纳金应当符合以下条件之一:纳税人未按规定期限缴纳税款;自身存在计算错误等失误;或故意偷税、抗税、骗税的。德发公司在拍卖成交后依法缴纳了税款,不存在计算错误等失误,税务机关经调查也未发现该公司存在偷税、抗税、骗税情形,因此德发公司不存在缴纳滞纳金的法定情形。本案还应考虑德发公司基于对拍卖行为以及完税凭证的信赖而形成的信赖利益保护问题。在税务机关无法证明纳税人存在责任的情况下,可参考税收征管法第五十二条第一款规定,作出对行政相对人有利的处理。因此,稽查部门重新核定德发公司拍卖房产的计税价格后新确定的应纳税额,纳税义务应当自核定之日发生,其对德发公司征收该税款确定之前的滞纳金,没有法律依据。
2018年12月28日建伟案(参见最高人民法院﹝2018﹞最高法行申209号行政裁定书)简介如下:
2013年3月20日,陈建伟和林某某与XL公司签订商品房买卖合同,约定两人向XL公司购买商铺,总价5500万元。2014年3月19日,双方经仲裁解除合同。2014年6月,当地纪委函告税务机关,调查发现林某某于2013年3月~2014年3月,以月息5%向XL公司放贷5500万元,获利3328万元,涉嫌偷逃税。经查,税务机关根据实质课税原则于2015年4月30日作出处理,按利息收入对陈建伟补征各项税费并加收滞纳金,共计563万元。
最高法院审理认为,依据纳税人经营活动的实质而非表面形式予以征税的情形复杂,脱法避税与违法逃税的法律评价和后果并不相同,且各地对民间借贷利息收入的征税实践不一。税务机关有权基于实质课税原则核定、征缴税款,但加收滞纳金仍应严格依法进行。根据税收征管法第三十二条、第五十二条规定,加收滞纳金的条件为:纳税人未按规定期限缴纳税款且自身存在计算错误等失误,或者故意偷税、抗税、骗税的。因此,对于经核定属于税收征收范围的民间借贷行为,只要不存在恶意逃税或者计算错误等失误,税务机关经调查也未发现纳税人存在偷税、抗税、骗税等情形,而仅系纳税义务人对相关法律关系的错误理解和认定的,税务机关按实质课税的同时不宜一律征缴滞纳金甚至处罚。本案中,稽查部门依据实质课税原则认定案件涉及民间借贷关系而非房屋买卖关系,并因此决定征缴相应税款并无不当,决定加收相应滞纳金亦有一定法律依据。但是,考虑到有关民间借贷的征税立法不具体,稽查部门仍宜参考税收征管法第五十二条第一款规定的精神,在执行被诉处理决定时予以充分考虑。
行文至此,笔者总结一下:税务机关重新核定要按重新核定之日计算滞纳金,而非原应税行为发生之日。这点法条并非明确,而是从判例中得到的规则。谁说中国是成文法国家,以笔者看来,税法体系倒是和美国挺像:成文法+判例法。好处是公平正义相对完善,坏处是费律师。一个成熟的税法律师,培养成本实在太高了。
作者简介
滕琛律师是中国人民政治协商会议第十届珠海市委员会提案
审查委员会委员,北京市盈科(横琴)律师事务所高级合伙
人,投融资与并购重组法律事务部主任,珠海市中级人民法
院特约监督员,珠海市检察院特约人员,珠海市企业合规促
进会金融委员会主任,盈科瑞诚财税珠海分所顾问,珠海市
商业秘密保护专家库专家,横琴国际商事调解中心第一批调解
员。