


合作区流转税优惠政策

今天我跟大家来分享一下入区退税和区内货物流转免税政策。
横琴的分线管理,税收政策涉及到海关的一线免税,一线保税,以及税务局的税收管理上的入区退税以及区内流转免税政策。

今天我重点讲一下入区退税和区内货物流转免税政策。
我们今天从三个方面讲一下,第一个是风险管理政策的代码,第二个就是入区退税,第三个是区内流转免税。
首先分线管理税收政策,它目前的政策、它的来源是从总体方案第十五条提出的货物一线放开、二线管住,其中就提到了从内地进入合作区的货物视同出口,按照现行的政策实行增值税和消费税退税。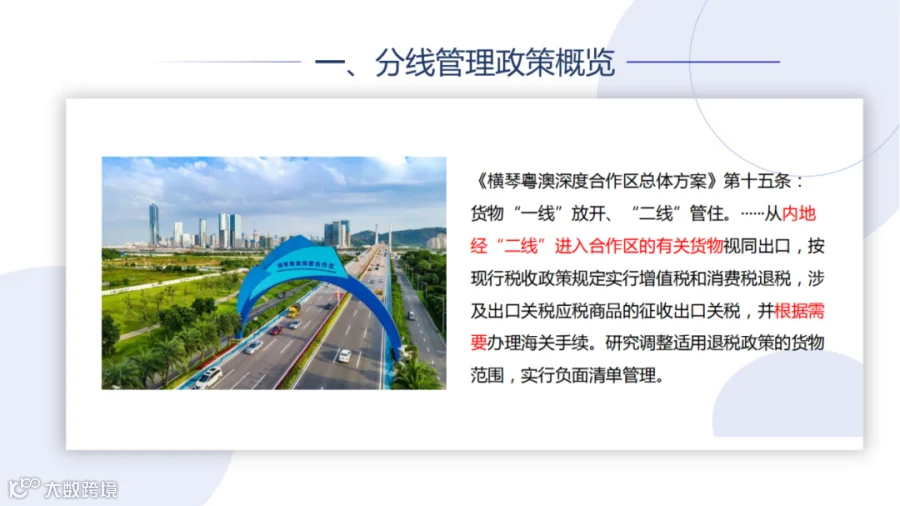
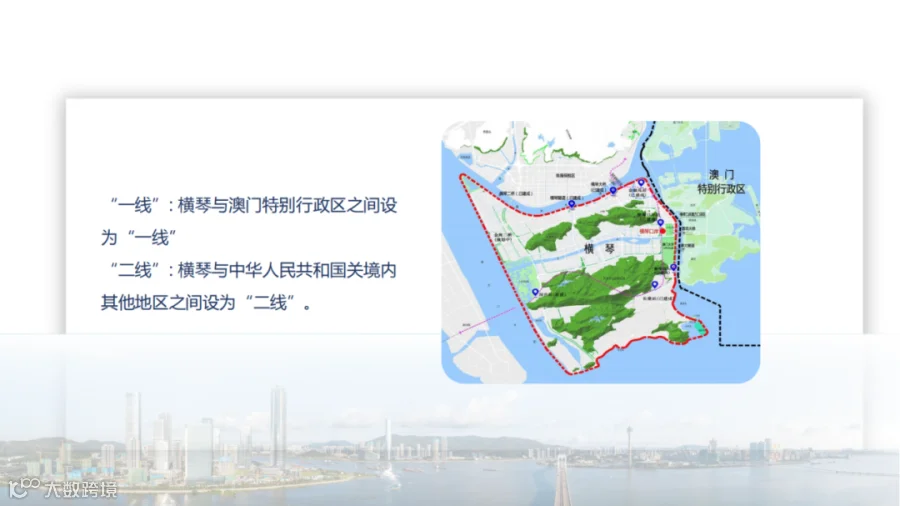
根据需要办理海关手续,这一系列我们从政策沿革来说,从十五条它提到的“一线”是指横琴与澳门之间,“二线”横琴跟内地之间。
这个政策的沿革方面,我们看一下是从09年的横琴总体发展规划,当时就提出了分线管理的这样一个概念,之后叫横琴新区,对横琴新区的税收政策提出的是叫岛内的税收政策,比照海关特殊监管区域进行执行。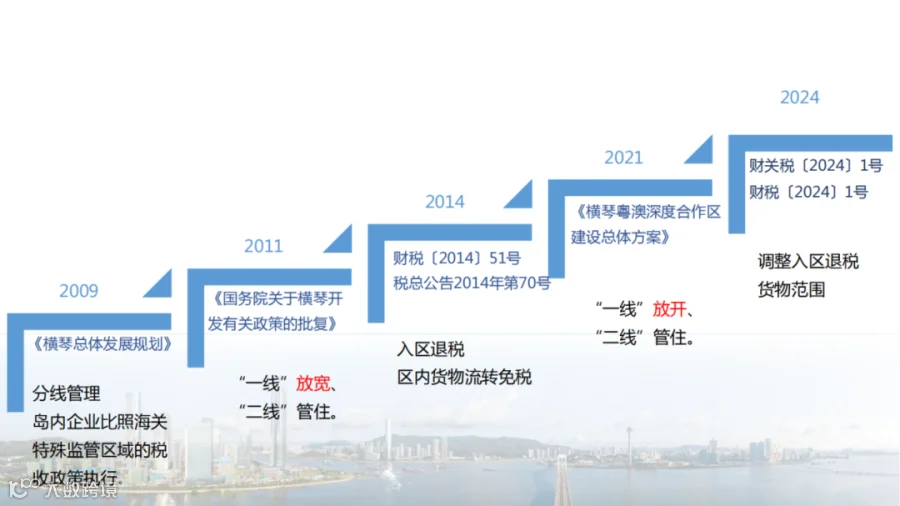
到2011年国务院关于横琴开发的有关批复就提到了“一线放宽”、“二线管住”,再到2014年就出了财税2014年51号公告,以及税务总局2014年70号公告,这两份文里面就对合作区退税政策,以及区内货物流转免税政策进行了具体的规定以及执行上的规定。
到2021年我们总体方案提出的“一线放开”到“二线管住”。大家可以看到从11年到21年是从放宽到了放开,其实从税收政策的角度来说,它的变化是很大的。
到2024年,今年的财关税2024年1号是对入区退税货物范围进行了调整,入区退税货物范围进行调整之后,相比于2014年的文件,入区退税货物就进行了一个很大的拓宽,到后面我们会具体讲到。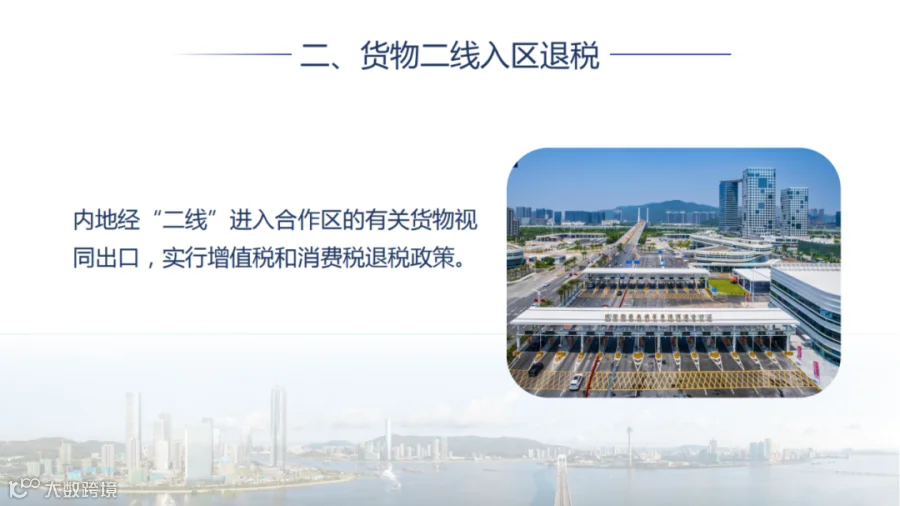
然后货物二线入区退税政策,我们的财税2024年1号最新原文是这样说的:内地进二线进入合作区的有关货物视同出口,实行增值税和消费税退税政策,这个政策在具体上是怎么样的我们来看一下。

我们入区退税政策总共有四份财税文件,基础的文件是财税的2024年1号跟财税2014年51号,这个是财税文件。
我们税务机关怎么去执行这个文件,以及纳税人怎么去享受这个政策?政策具体的操作就在我们国家税务总局的2014年的70号公告里面。另外的话我们的财关税的2024年的一号,也对这些货物报关怎么去办理进行了一个规定,这个就是我们整个的政策的框架,我们今天从六个方面去对这个政策进行一下讲解。
一个是视同入区退税政策,这个地方其实我们只要关注一点是在财关税的一号的第六条里面,说到的是纳税人根据需要办理出口报关手续,这也是我们目前合作区的很多企业关注的。是不是合作区从3月1号之后实行分线管理,这个政策之中所有的货物进合作区都需要进入进行报关?这个地方不是的,大家是根据需要,如果你货物从内地购进的货物需要适用入区退税政策,你就跟海关去报关,然后再从税务局申报出口退税。如果说你不需要,还是按照现在的国内货物流转的一个模式,开具增值税专用发票,然后货物再进来就可以了,这个是要关注的点。

第二个退税主体这跟我们目前的一般的出口退税是有一个区别的。目前一般的出口退税,我们的申报主体是出口方,也就是我们销售方,但是合作区的入区退税申报出口退税的主体是我们区内的一个购买方企业,这个地方是需要关注一下。

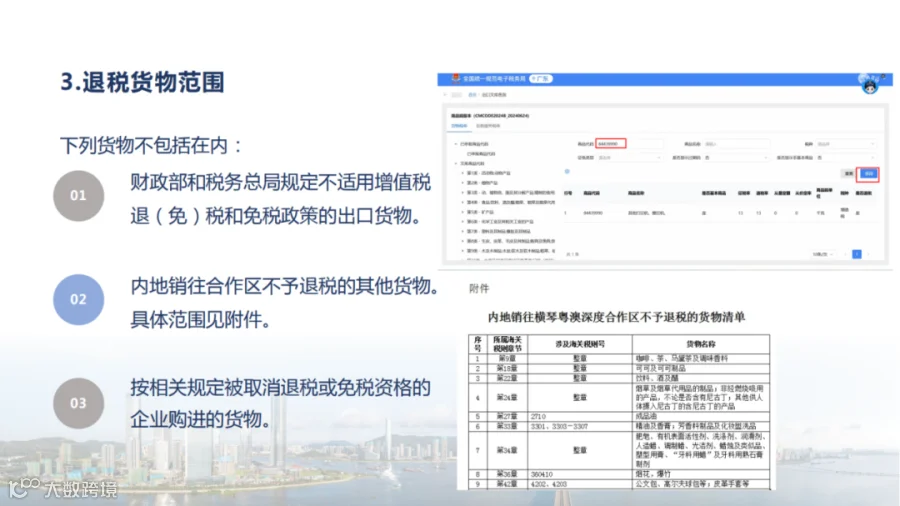
第三个退税货物范围它进行了一个怎样的调整?第一,它退税货物范围,其实最近在负面清单这方面进行了一个缩小,那也就相当于是退税货物范围进行了一个扩大。扩大之后我们目前只有三部分是不包括在不予退税的范围,其余的都是可以退。我们只要关注一下后面第一个是财政部和国家税务总局规定的不适用出口退税的货物,大家怎么知道自己的货物是不是可以退税的货物?就进我们电子税务局,有一个模块叫出口退税率维护查询,把你的货物编码输进去,它会有一个退税率,如果退税率是大于0的话,你这个货物就是一个可退税的货物。第二个是内地销往合作区不予退税的其他货物,这个地方我们就看一下财税2024年1号文的附件,大家去关注一下附件里面他详细的列了海关税局下面哪些货物是不能适用入区退税的。第三个是按规定被取消的,就是一些在管理上被税务机关认定了,你不能适用入区退税的,就是你干了一些不符合税收管理的上规定的事儿,就大概是这样理解。所以说只要你的货物不同时出现在这三条之内的话,你的货物都是可以退税的。
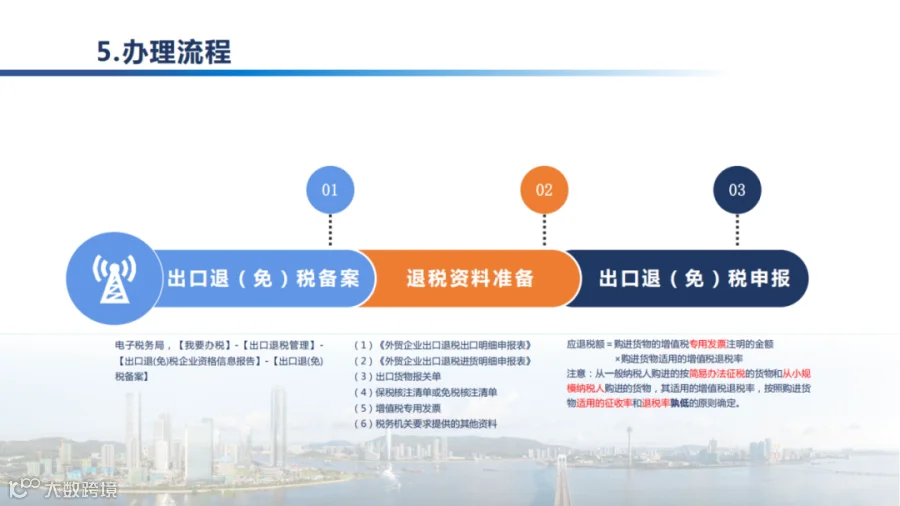
第四个我的货物能退多少税?第一个消费税的话,其实跟我们的目前的一般的出口退税是一样的,消费税还是按照你货物消费税的缴款书上面注明的消费税的税额进行退税。然后到增值税的话,应退税额就是你取得的增值税专用发票上面注明的税额。这个地方我们要注意一下,因为我们有一些货物是从小规模纳税人买来的,或者是一些一般纳税人他是用一个简简易办法征收的,这样这时候货物用的是个征收率,它是比我这个货物的退税率是低的,这个时候我们就要按照一个孰低的原则去确定我这个货物到底是退3%、1%还是13%或者9%,这个地方需要关注一下。

第五个办理的流程。其实办理流程从退税的角度来说,办理流程还是挺简便的。第一个就是在电子税务局进行一个出口退免税备案,相当于你把自己相应的信息录进去就行了,不涉及到一些审批事项的。第二个准备好你的退税资料,来税务机关申报出口退税,申报退税也是在电子税务局上面做一个免退税的申报就可以了。这个整体的在税务部门的操作还是相对来说比较简便。
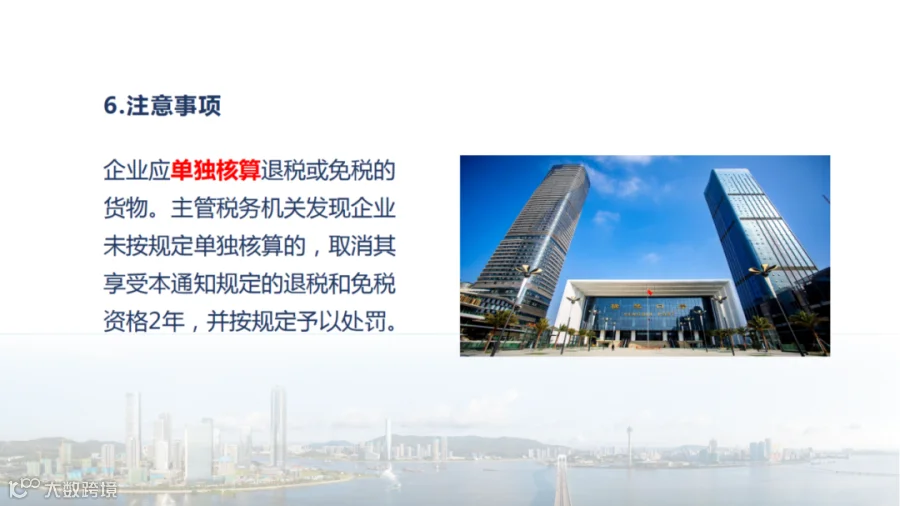
然后第六个注意一下,对于要申报出口退税的货物申报之后,你货物要做一个单独的核算,目前的话我们的企业适用的政策基本上都是加一个叫二级分录或者三级分录,这样子进行一个你们的单独核算就可以了。
我们大概看一下跟我们一般的出口退税政策有什么样一个区别,我们拿的是一个出口企业案例来说。
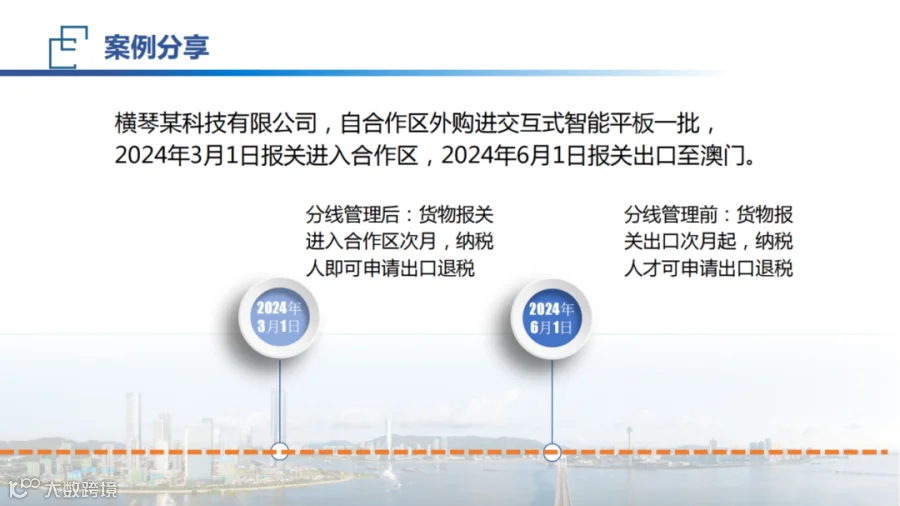
我们有一个出口企业,它的货物是买来之后再出口到澳门的,但是一般他买回来之后,他会先在自己手里存一段时间,就是澳门去随时需要我就随时调拨去澳门,大概是这样子。如果按照我们常规的出口退税,它需要货物实际离境,并且销售给境外的单位或者个人,货物才能申报出口退税,但是如果说他适用了入区退税的话,他购进这批货物运进合作区的时候,就可以申报出口退税了。也就是说在我们这个案例中,3月1号货物报关进入合作区,深合区退税的话是从4月份就可以申报,入区退税款就已经到了我们合作区的企业手里,但是如果说它是用常规的出口退税,货物要等6月份货物报关,并且出口到澳门,还要到7月份才能申请出口退税,也就是说在申请退税的时间上它是有一个时间差的,大概是这样一个区别。然后到区内货物流转免税,它这个政策其实是规定的是很简单的,就是区内企业之间销售在合作区的货物免征增值税和消费税。
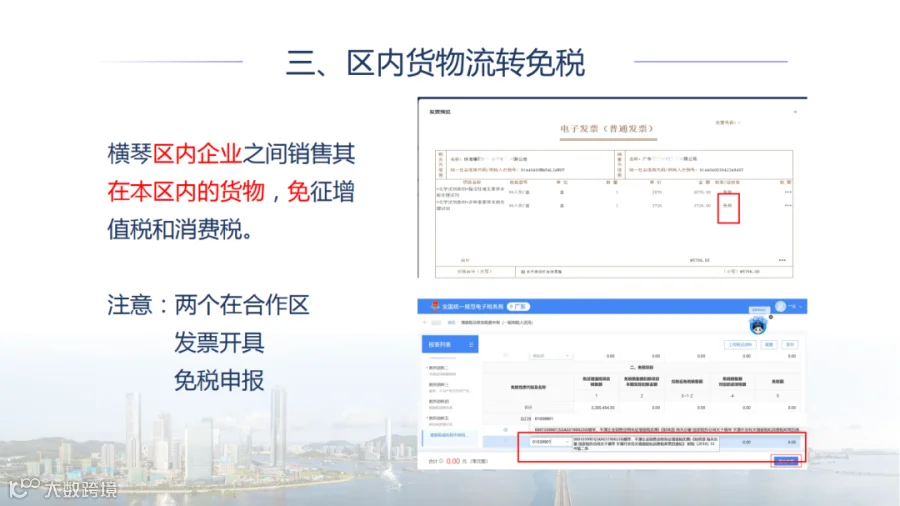
然后这个地方大家注意一下,我们很多企业会关注我这个企业需不需要是小规模纳税人或者是一般纳税人这样一个身份?不需要,它只要是注册在合作区内的企业,它们之间销售货物在合作区就可以了,然后你就开具免税发票,票的话这个地方是开具免税发票,大家注意不能选税率,要选免税发票。
第二个的话在进行申报的时候,就是增值税申报的时候,增值税有一张减免税的附表,在附表里面选到横琴、平潭的区内有关免税政策这样一个代码就可以了,整个在操作上其实是很简便的。
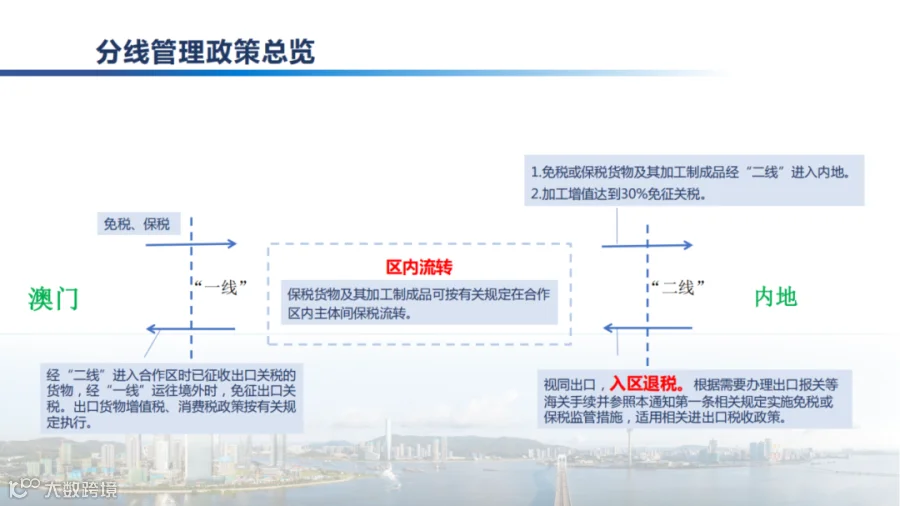
好大家可以关注一下,然后我们整体来看一下我们的分线管理政策。因为我们今天讲重点讲入区退税跟区内流转免税政策,我们顺着回去看一下,第一个货物流从一线就经一线从澳门进入到合作区,是可以适用一个海关的免税跟保税政策的。
这个政策具体的规定是在今年的财关税2024年1号文里面有具体规定,大家如果有兴趣接下来可以去看一下,完了之后这个货物到了合作区的话,它在区内流转可以适用一个叫保税货物及其加工制成品,可按有关规定在合作区内进行保税流转。
保税流转大家关注一下海关的税对于保税流转这一块,它怎么是怎么样的一个规定就可以了,然后货物再经二线进入到内地的话,进入到内地完了之后,第一它是免税保税货物及其加工制成品经二线进入内地,这个地方海关是要视同一个进口的去征一个进口环节税,然后针对的是免税货物和保税货物及其加工制成品,如果你是国内流转货物的话,其实是正常的国内流转,就不经过海关的监管了。
然后第二个的话,这个地方涉及到一个加工增值达30%的免征关税的政策。另外的话我们反过来看一下,货物从内地经二线进入合作区,首先在二线的关键是可以适用一个入区退税的,完了之后到货物进到合作区之后,是进行一个区内流转是一样的。再到从合作区去到澳门,如果经合作区去到澳门,你这个货物是已经退过税的话,这个时候就不用再适用出口退税了。
如果是没有退过税的是一个国内流转货物的话,你从经一线进去到澳门的时候,你再进行一个出口退税,大概货物流转是这样一个流转的政策,说的就是这样一个流转的状态,如果说大家要税务去退税跟区内流转免税政策,建议是把跟海关的免保税政策结合到一起,去统筹规划一下这个政策如何适用才对企业最有利,大概是这个方面。
然后今年涉及到的几个文件,包括我们税务局出的一些申报指南,操作指引,我们也是放在了我们的网站以及微信公众号上面了。这张图上面就是我们涉及的相关的二维码,大家下来有兴趣可以再去详细的去了解一下,如果说对于适用政策方面有什么疑问,或者说有什么操作上需要更深入的去了解的,不一样,这块也欢迎去联系到我们。