01
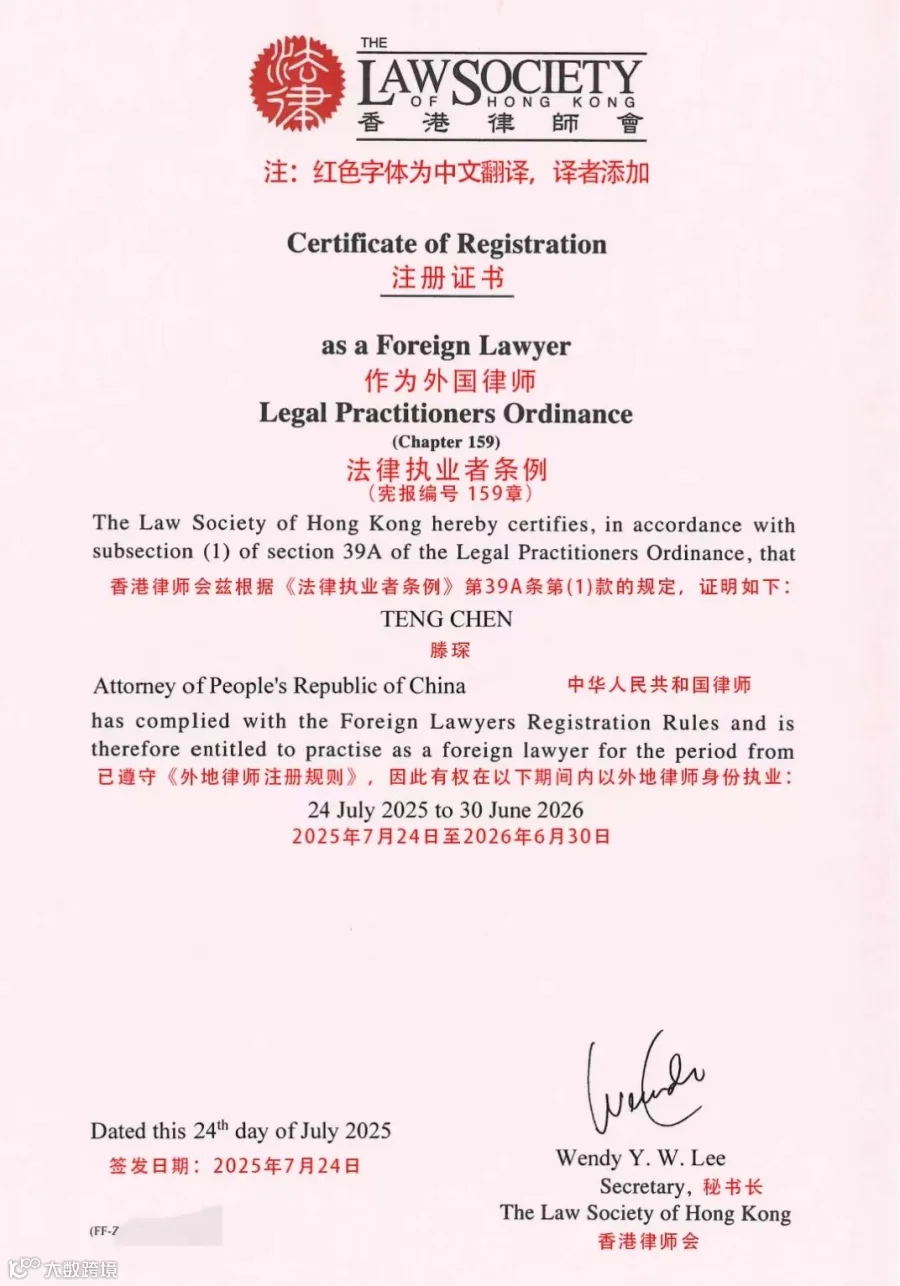
唯有死亡和课税不可避免,笔者拿到了香港身份证,第一个需要了解的,自然就是怎么给香港政府缴税?
由于受雇于香港本地律师事务所,因此首先要了解的是个人所得税,这个税种在香港普遍被称为薪俸税。
等等,大陆的个人所得税就等同于香港的薪俸税嘛?答案是不对的,薪俸税是香港直接税中的入息税,专门针对个人在香港因受雇或自雇工作获得的收入(如工资、奖金、津贴等)征收。其核心是“工作所得”,不涵盖投资收益、物业租金等非劳动收入。内地的个人所得税覆盖工资薪金、劳务报酬、稿酬、特许权使用费等十余类收入。
香港通过分税种模式处理不同收入:
1.利得税:针对自雇人士的商业利润(如自由职业者、企业主);
2.物业税:针对物业租金收入;
3.资本利得税:香港目前不征收。
因此,香港的薪俸税可视为个人所得税的主体部分,但并非全部。
此外,薪俸税的征税原则与税率设计,也相对于内地有所不同。香港仅对“来自于香港产生或得自香港” 的收入征税,海外收入免税。例如,香港居民在海外工作的收入无需缴纳薪俸税,而内地实行全球征税原则。
税率结构上,薪俸税采用累进税率(2%-17%)与标准税率(15%)取低原则。例如,年收入 100 万港元的单身人士,扣除免税额后实际税率约 10%-12%。内地嘛,最高45%(此时笔者的表情一如既往的没有变化)。
免税额度上,香港单身人士基本免税额为13.2万港元 / 年(2023/24 年度),远超内地的6万元/年,且专项扣除项(如子女教育、赡养老人)金额更高。
02
一、税率结构
1. 累进税率(适用于中低收入群体)
根据应课税入息实额(即收入扣除免税额和扣除项后的余额),税率分为五级:
首 50,000 :2%
次 50,000 :6%
再 50,000 :10%
再 50,000 :14%
剩余部分:17%
例如,若应课税入息实额为 200,000 ,税款计算为:
50,000×2% + 50,000×6% + 50,000×10% + 50,000×14% = 1,000 + 3,000 + 5,000 + 7,000 = 16,000
2. 标准税率(适用于高收入群体)
自 2024/25 课税年度起,标准税率实施两级制:
首 500 万入息净额(收入扣除扣除项但不扣免税额):15%
超过 500 万的部分:16%
例如,若入息净额为 600 万,税款计算为:
500万×15% + 100万×16% = 75万 + 16万 = 91万
二、关键政策说明
1.税额取低原则
纳税人需同时计算累进税率和标准税率的应缴税额,最终按较低者缴纳。例如,若某纳税人按累进税率计算税款为10万,按标准税率计算为8万,则实际缴税8万。
2.免税额与扣除项
基本免税额:单身人士 132,000 / 年,已婚人士 264,000 / 年。
其他扣除项:包括强积金供款(上限 18,000 / 年)、居所贷款利息、子女教育开支等。
影响:免税额和扣除项可显著降低应课税入息实额,例如月薪 1.1 万的单身人士可能因基本免税额而无需缴税。
3.2024/25年度税务宽减
政府对 2024/25课税年度的薪俸税提供100% 税款减免,每宗个案上限1,500 港元。已婚夫妇若分开评税,可各自享受1,500 港元宽减,合共3,000 港元。
4.课税年度范围
香港的课税年度为每年4月1日至次年3月31日。例如,2024/25 年度涵盖 2024年4月1日至2025年3月31日的收入。
03
1. 中低收入者(适用累进税率)
案例:单身人士A 年收入 24 万,扣除强积金 18,000 和基本免税额 132,000 后,应课税入息实额为 90,000 。
累进税率计算:
50,000×2% + 40,000×6% = 1,000 + 2,400 = 3,400
标准税率计算:
入息净额为24 万 - 1.8 万 = 22.2 万,按 15% 标准税率计算为 33,300 。
最终税额:3,400 (取较低值)
2. 高收入者(适用标准税率)
案例:已婚人士B 家庭年收入 600 万,扣除各项扣除项后入息净额为 550 万。
标准税率计算:
500万×15% + 50万×16% = 75万 + 8万 = 83万
累进税率计算:
应课税入息实额需扣除免税额(如已婚26.4万),但由于收入较高,累进税率可能超过标准税率,最终按83万缴纳。
04
1.香港居民在内地工作可以不用交税?
基本很难。所谓的“全面性安排”是指《内地和香港特别行政区关于对所得避免双重征税和防止偷漏税的安排》,你看这个名字就知道不会让你不交,只是防止冤枉你交两次而已。香港居民在内地工作所得的报酬,若果同时符合以下 3 个条件,可以在内地免税。这 3 个条件是:
A.他在有关的纳税年度开始或终了的 12 个月中在内地停留连续或累计不超过183天;
B.该项报酬由并非内地居民的雇主支付或代表该雇主支付;
C.该项报酬不是由雇主设在内地的常设机构所负担。
如果有关报酬须同时在香港征税,在内地所缴税款可以按《全面性安排》获得税收抵免。
2.有了身份证就是香港税收居民了?
香港个人居民是指通常居于香港的个人;或在有关的课税年度内在香港逗留超过 180 天或在连续两个课税年度(其中一个是有关的课税年度)内在香港逗留超过 300 天的个人。在税收概念上,哪怕持有香港永久性居民身份证的人士,都未必就是香港税收上的个人居民。香港税务局要考虑的因素是有关人士是否“通常居于香港”。
3.如果是注册外地律师,就必须缴纳薪俸税嘛?
未必。就解决同时为双方个人居民的问题方面,「全面性安排」采纳了经济合作与发展组织范本的标准,依次按照他在哪一方有永久性住所、他与哪一方的个人和经济关系较密切、他习惯性居住在哪一方及双方主管当局协商解决来决定他属哪一方居民。如果属于内地居民,纳税人虽然不符合「全面性安排」的免税规定,他仍可按《税务条例》,因到访香港不超过60 天而无须在香港缴纳薪俸税。
05
总体而言,香港薪俸税较内地简单,范围较小,因此计算方式更为普通人所接受。对很多大陆来港工作的居民,可能相对复杂的是跨境收入。因此只能就个案进行分析了,欢迎联系笔者咨询。
作者简介
滕琛律师是中国人民政治协商会议第十届珠海市委员会提查审查委员会委员,北京市盈科(横琴)律师事务所高级合伙人,香港注册外国律师RFL,投融资与并购重组法律事务部主任,珠海市中级人民法院特约监督员,珠海市检察院特约人员,珠海市律协财税委员会副主任,珠海市企业合规促进会金融委员会主任,盈科瑞诚财税珠海分所顾问,珠海市商业秘密保护专家库专家,横琴国际商事调解中心第一批调解员。