图片来源于网络
近日,中国香港特别行政区政府发布关于修订针对被动收入的离岸收入豁免制度(Foreign Source Income Exemption,以下简称"FSIE")的意见征询文件,咨询内容明确表示,FSIE制度下如果满足一定条件,那么源自中国香港以外的收入,包括利息、知识产权收入、股息以及与股份或股权有关的资本处置收益(以下简称“离岸被动收入”),将被视同为源自中国香港本地的利润,须缴纳利得税。
香港特区政府计划在2022年10月向立法会提交相关修正案,以期在2022年底前获得通过,并于2023年1月1日起正式生效实施。
一
香港离岸税收制度的背景
一直以来,香港实施地域来源征税,所谓地域来源原则征税,主要是指香港税务部门对来源于香港以外地方的利润,免征资本利得税。这一规则涉及诸多跨国企业的离岸收入,按照此前规定,这些离岸被动收入在香港可以豁免相关税收。
欧盟在评估中国香港相关税收制度后,认为香港现有的FSIE制度是有害税收措施,并于2021年10月5日将香港列入欧盟税务合作观察清单(非合作辖区灰名单)。若香港没有充分回应欧盟的关切,则可能被列入欧盟税收黑名单,香港企业将会受到欧盟成员国在税收领域采取的惩罚性措施,例如拒绝成本扣除、提高预提税率、加强对某些交易的监控以及提高纳税人的审计风险等。对此,香港特区政府承诺将于2022年底前根据欧盟相关要求修订完善《税务条例》,新制度将于2023年生效实施。
二
被动收入的离岸收入豁免制度(FSIE)制度改革草案解析
香港明确将继续保持地域来源地征收原则,也会继续保持低税率的税制。此次修改的机制主要是为了应对欧盟对香港离岸被动收入(没有在香港缴税)的关注来做的相应回应。根据优化后的FSIE制度,只有在受涵盖纳税人1符合相关经济实质或联结度规则要求时,其在香港收取的离岸被动收入才可继续豁免利得税。如不符合要求,该等离岸被动收入将被视为香港来源收入,并须在香港缴纳利得税。
FSIE制度改革已明确了离岸被动收入的四种类型:1.利息 2.知识产权收入 3.股息 4.处置股份或股权权益的收益(“处置收益”)
1、利息
如满足经济实质要求,即可享受免税政策。比如雇用足够数量的员工,有一定数额的营运开支,或者投资公司持有被投资公司至少5%的股份或股权等条件。
2、股息及处置股份或股权收益
如满足经济实质要求,即可享受免税政策;
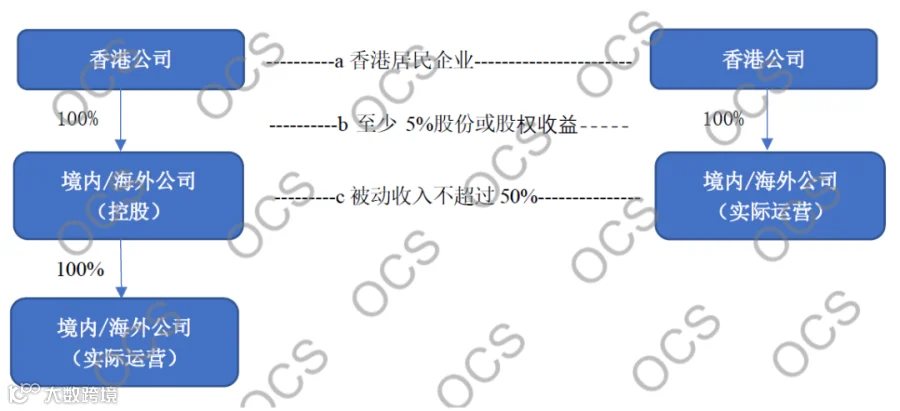
如未满足经济实质要求,纳税人要想享受免税政策,需要满足以下条件:
a) 进行投资的公司为香港居民人士或在香港设有常设机构的非香港居民人士
b) 投资公司持有被投资公司至少5%的股份或股权收益
c) 被投资公司收入中,被动收入不超过50%
以左图为例,香港公司100%控股境内WFOE/海外公司,WFOE/海外公司100%控股实际运营的公司,这种情况,公司大部分是符合a和b两个条件的,但是由于控股公司大概率没有控股外的其他主动收入,所以无法符合“持股免税安排”。
以右图为例,香港公司100%控股境内实际运营的WFOE/海外公司,这种情况,公司同时符合了abc三种情况,所以符合“持股免税安排”。
3、知识产权收入-特殊规定
遵从关联法,即可享受免税政策。只有合资格知识产权资产的收入才能符合获得税务优惠待遇的资格,具体免税收入需要等10月法案提交后确认。
1 所有跨国企业集团成员实体都是受涵盖的纳税人。换句话讲,除非公司是没有离岸经营的香港本地集团,否则都将是受涵盖的纳税人
三
此次修订需要香港公司注意的事
1、申报
须在收取相关收入的纳税年度将收入纳入利得税报税表进行申报(若没有发出利得税表,须通知香港税务局)
所须信息主要包含:
1) 纳税人所收取的受涵盖外的被动收入类型?
2) 是否符合经济实质活动要求及如何符合?
3) 是否符合关联法及如何符合?
4) 若纳税人有意申请税收豁免,需提供符合申请税收豁免资格的证明
2、追踪“在香港收取”的金额
如果离岸被动收入符合“在香港收取”的条件并无法申请税收豁免,是需要在哪个时间节点安排款项汇入香港?
3、做账报税的处理方式
如公司离岸被动收入不符合豁免要求,在会计做账中是否需要先将这部分盈利按照计提处理?
四
我们的建议
公司需要审视现有架构以确定新税法潜在的影响,考虑加强商业实质或重组的需要,密切关注进一步的发展。跨国企业集团在香港的成员实体只要符合实质经济活动要求或符合关联法,便可继续就多种被动收入获得税务豁免,且外地主动收入将不受影响。
由于FSIE制度正处于咨询阶段,OCS将会持续关注,并第一时间与您分享。
● 往期推荐

海外公司法规更新 |
开曼公司2022年公司法(修订第254条)
海外公司法规更新 |
BVI《商业公司法》修订

海外公司法规更新 |
塞舌尔会计记录之要求