


你好,2021
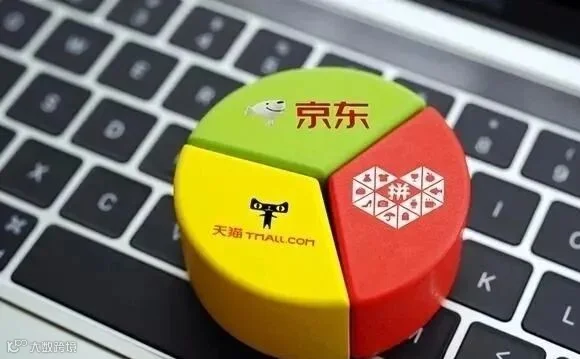
上次讲过,在国内电商领域,“淘”系电商已持续了将近20年,在过去多年呈一家独大的格局。而在当前的行业四级中,日均包裹数7千万至1亿单的拼多多、日均单量超1612万单的快手,再加上日均单量数千万的京东,非淘系快递量已经占据甚至超过了全国快递单量的半壁江山。
这不单单表明了以拼多多为代表的新电商发展势头依旧强劲,还预示着“淘”系电商独大的格局已被打破,电商行业或许将迎来又一次的洗牌和重塑。

“淘”系VS“拼”系,电商格局生变
从电商模式来看,过去由“淘”系电商占据主流的情形已转变为“淘”系与“拼”系并存的局面。
其中,“淘”系电商的核心是“货”和“场”,走的还是“人找货”这种传统的货架式电商模式,消费者需要主动去搜索商品。只不过,阿里淘系部门将过去基于线下的卖场商超通过互联网技术手段统统搬到了线上,实现了消费场景的大规模迁移。
在这种模式下,消费者能够以更低的成本、更快的速度获取到更全面的商品信息,因而淘系产品在PC时代大受用户追捧。而淘宝等平台及商家遵循的是流量逻辑,本质是平台抢占更多流量、形成规模效应,然后将流量分发给入驻商家,进而带来持续的转化。

不过,随着电商流量红利的逐步枯竭,平台获取流量的成本也在不断提升,这便加快了淘系产品吸引流量的脚步;优质内容作为重要的流量入口,自然成了淘系产品瞄准的方向。近年来,淘系产品就倾注了不小的精力做内容化建设,从图文、短视频、直播等多个层面精细化运营,为淘系矩阵导流,并以此增加用户粘性。
“拼”系电商作为一种基于社交场景和算法推荐的新电商模式,其核心是“人”,走的是“货找人”这么一种新型社交电商模式。
在这一模式下,消费需求以“拼单”的形式被聚集起来,形成规模效应,进而反向实现性价比。对商家来说,“拼”的模式一方面影响产品体系、衍生出自下而上的定制需求,另一方面又降低了商家的运营成本,最终实现“货”和“人”更精准的匹配。

尽管早期“拼”系电商在商品供应方面没有凸显极大优势,但由于社交关系的链路拓展打破了流量瓶颈、降低了平台和商家的流量成本,能更好地满足消费者对性价比的极致追求,从而让商家和消费者都受益。
近期火爆网络的“名媛拼单”事件便是极佳的证明,抛开槽点来看,这正说明“拼”的模式可以实现资源共享、提高社会整体的运营效率。
目前,“淘”系与“拼”系共存于电商领域,而后者正凭借更强劲的爆发力迎头直上。在移动互联网时代下,流量思维与搜索思维已逐步被社交和算法取代,以“拼”模式为主的电商新格局就要来了。
电商业正加速进入“拼”时代
毫无疑问,新模式的诞生往往是推动时代变革的重要动力。在电商领域,传统的“淘”时代也正在过渡到“拼”时代,导致这种必然性主要有以下三方面原因。
1、以人为中心,重构“人货场”
不同于传统电商的“人找货”模式,“拼”的核心点在于“人”,将货主动与人之间进行匹配。从拼多多的主页设计来看,其更注重凸显拼小圈、直播观看等功能,正是侧重于“货找人”模式的体现。
总体而言,“拼”的模式就是通过“货找人”的方式来聚集一批相同的消费需求,形成规模效应后反向推动商家降低运营成本,最终促成拼单交易,更契合当前的消费形态。
2、社交与算法淘汰流量与搜索思维
在内容领域,中国已经进入了算法时代,算法推荐取代了传统门户和搜索引擎,今日头条和抖音正是在此环境下崛起。而在电商领域,中国已经进入了拼单时代,基于社交场景和算法推荐的消费者拼团购买逐渐成了主流模式。
显然,在“拼”的模式下,社交关系的裂变持续降低平台获取流量的成本,并在某个社交关系的基础上通过算法推荐找到更多目标人群。反过来,算法带来的精准推送,也可能在某种程度帮助原有的社交关系做进一步延伸。可以说,社交与算法在“拼”的模式下相辅相成、互相成就。
3、消费者对性价比更极致的追求
疫情等黑天鹅事件的发生,让人们不得不重新审视消费主义,而实用主义成了更多人的选择。在这种转变下,用户对性价比的追求更为极致,拼单模式自然也就更受追捧。
在东兴证券一份研报中指出,有人注重物美但是没有人会排斥价廉,拼多多持续的高额补贴已经培养了消费者对“价格”的敏感性,而“价格”就是拼多多本身最大的比较优势。在“多、快、好、省”这四个方面中,拼多多本身的比较优势就是“省”,消费者使用拼多多购买产品主要看重的是便宜。
当前,“淘”系虽然是传统的电商模式,但依然正值壮年;“拼”系作为后来者潜力无穷,在经历指数级进化后无疑会对老将提出更多挑战。在时代巨变之下,二者将如何守住各自的堡垒,值得继续关注。
(本篇文章观点图片来源于网络如有侵权, 请联系本人予以删除)

END
关注我
发现更多精彩
2021 牛转乾坤