大数跨境

海外公司法规更新 | 香港通过《2022年税务(修订)(指明外地收入征税)条例草案》

海外公司法规更新 | 香港通过《2022年税务(修订)(指明外地收入征税)条例草案》 ENCOR Group 安客尔
2022-12-20
1
导读:香港通过指明外地收入豁免征税草案,自2023年1月1日起生效。


《2022年税务(修订)

(指明外地收入征税)条例草案》


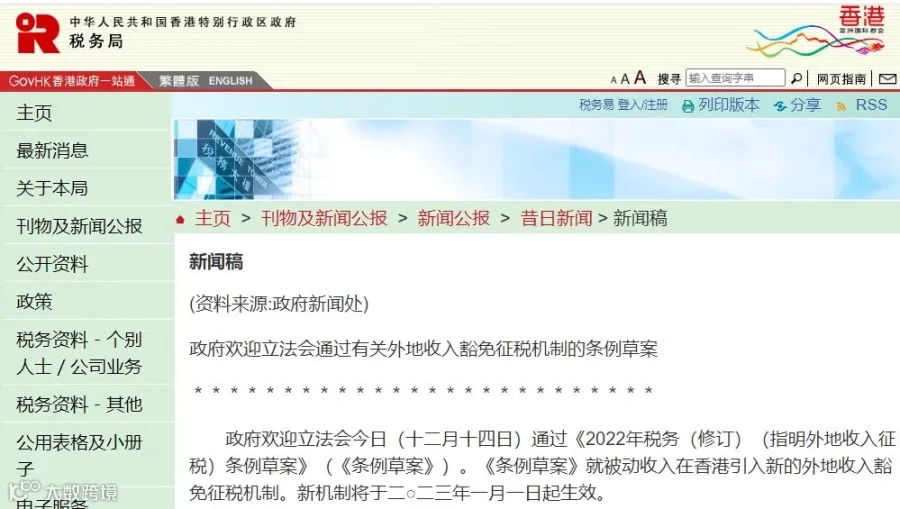
近日香港立法会通过《2022年税务(修订)(指明外地收入征税)条例草案》(《条例草案》)。《条例草案》就被动收入在香港引入新的外地收入豁免征税机制。新机制将于2023年1月1日起生效。


 《条例草案》巩固香港的税制,使之更有力打击因双重不征税而带来的跨境避税活动,并履行香港在2021年对欧盟所作修订税务法例的承诺。(阅读原文可查看草案原文)


主要内容


指明外地收入

根据最新的国际税务标准,纳税人如要在某个税务管辖区享有税务优惠待遇,就必须在该税务管辖区有实质经济业务,所赚取的相关收入与其在该税务管辖区进行的实质活动两者必须有明确联系。为支持国际打击跨境避税和防止双重不征税,香港承诺依据欧洲联盟的《外地收入豁免征税机制的指引》,就被动收入修订外地收入豁免征税机制。


受涵盖的收入

指明外地收入指在香港以外地区产生或得自香港以外地区的下列任何收入:

  • 利息

  • 股息

  • 因出售某实体的股权权益所得的处置收益(「处置收益」)

  • 知识产权收入


受涵盖的纳税人

鉴于跨国企业集团有较大诱因采用进取的税务规划策略,侵蚀税基和转移利润的风险因而增加,新的外地收入豁免征税机制只会涵盖跨国企业集团的成员(「跨国企业实体」)。


豁除实体

由于香港现行的税务优惠措施的实质经营活动规定与新的外地收入豁免征税机制的经济实质要求大致重迭,因此受惠于现行税务优惠措施的跨国企业实体将会视为豁除实体,并从新的外地收入豁免征税机制的涵盖范围中剔除。


对指明外地收入作出的处理

在新的外地收入豁免征税机制下,符合以下情况的指明外地收入将会视作源自香港,并应课缴利得税:

  • 该收入由在香港经营某行业、专业或业务的跨国企业实体在香港收取,不论其收入或资产规模如何;

  • 该收取收入的实体未能符合经济实质要求(如该收入是源自外地的利息、股息或处置收益),或未能遵从关联要求(如该收入是源自外地的知识产权收入),或未能符合持股要求(如该收入是源自外地的股息或处置收益)。


在香港收取的收入

某笔指明外地收入在以下情况下须视作在香港收取:

  • 该笔收入是汇入、传送至或带进香港的;

  • 该笔收入被用于偿付就在香港经营的行业、专业或业务而招致的任何债项;

  • 该笔收入被用于购买动产,而有关动产被带进香港。该笔收入须视作在有关动产被带进香港时收取的。


推定条文的例外情况

假如跨国企业实体符合就特定类别的指明外地收入而设的例外要求,则其在香港收取的该类别收入将不会被征税。有关例外要求如下:

例外

要求

指明外地收入

利息

股息

处置

收益

知识产权收入

经济实质要求


_

关联

要求


_


_


_

持股

要求


_


_


● 往期推荐


海外公司法规更新 | 

中国香港拟细化离岸收入豁免制度


OCS集团多年来一直专注致力于提供香港法域的一站式全品类商事服务,新机制,新挑战如需了解更多,欢迎联系工作人员:

Shelvin WANG  王继筱

高级经理 | 商务拓展

如有进一步需求,欢迎联系

联系方式:191-0218-6603

邮箱:shelvin.wang@offshore-china.cn


OCS 一站式企业服务提供商

OCS集团一直致力于构建“全方位、多元化、高层次”的国际化服务平台,持续打造专业化的服务品质,为全球各行业企业提供全品类一站式综合商事服务。


集团凭借多年积累的丰富跨境并购实操服务经验,依托与其达成战略合作的中国(上海)自由贸易临港新片区的优厚扶持政策,赋能并保障国内外企业高效率、低风险的有序扩张,助力并伴随企业全生命周期成长。


长按二维码 关注我们

OCS企业服务中心

 微信公众号 

OCS企业服务中心订阅号

 网站 

https://www.offshore-china.cn/


点击此处“阅读全文”查看草案全文


【声明】内容源于网络
0
0
ENCOR Group 安客尔
1234
内容 581
粉丝 0
ENCOR Group 安客尔 1234
总阅读57
粉丝0
内容581