


合伙企业的个人所得税
计算与缴纳


合伙企业作为投资市场常见的投资主体,能够避免双重征税,合伙人分工明确,权属登记清晰,有明确的企业注册实体,受到投资人的青睐。
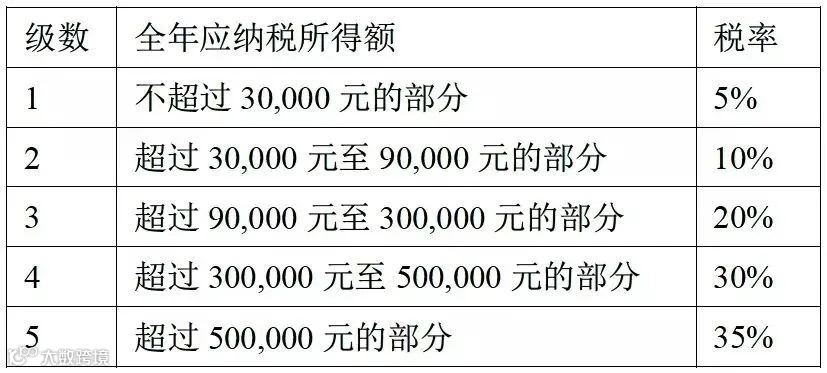
合伙人获得来源于合伙企业的收入时,应该依法纳税,合伙企业的自然人合伙人在个人所得税上实行5%-35%和20%两种税率计算与缴纳。


非创业投资合伙企业
个人合伙人的所得税规定





创业投资合伙企业
个人合伙人的所得税规定




OCS集团多年来专注致力于提供境内业务一站式全品类商事服务,如需了解更多相关内容,欢迎联系工作人员:
Mina CUI 崔丹丹
区域经理 | 华中区域 | 商务拓展
如有进一步需求,欢迎联系
联系方式:189-1797-1251
邮箱:mina.cui@offshore-china.cn
OCS 一站式企业服务提供商
OCS集团一直致力于构建“全方位、多元化、高层次”的国际化服务平台,持续打造专业化的服务品质,为全球各行业企业提供全品类一站式综合商事服务。
集团凭借多年积累的丰富跨境并购实操服务经验,依托与其达成战略合作的中国(上海)自由贸易临港新片区的优厚扶持政策,赋能并保障国内外企业高效率、低风险的有序扩张,助力并伴随企业全生命周期成长。
“
长按二维码 关注我们

微信公众号
OCS企业服务中心订阅号
网站
https://www.offshore-china.cn/

点击“阅读原文” 可查看政策原文