


税务新规
简并优化居民企业报告境外投资和所得

居民企业境外投资涉及境内外多层架构,税务申报主体判定与数据填报等工作较为复杂。
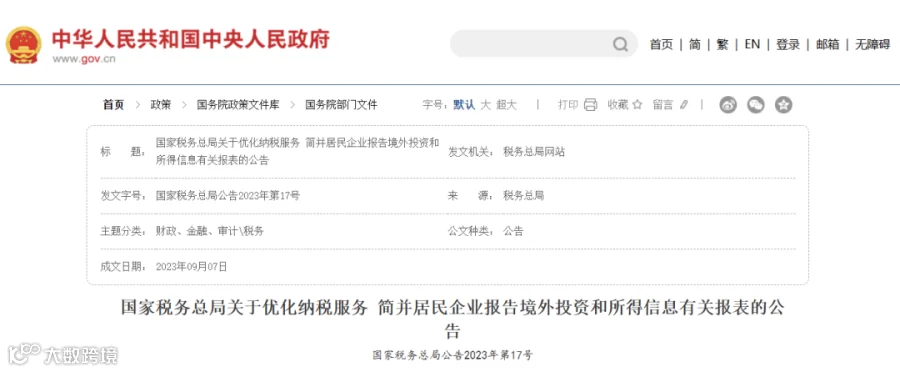
近日,国家税务总局发布了《关于优化纳税服务 简并居民企业报告境外投资和所得信息有关报表的公告》,取代2014年的相关规定,在居民企业报告境外投资和所得事项上,明确了申报义务人、申报对象、持股比例认定、填报要求等事宜。
公告自2023年10月10日起执行,在2023年度及以后年度发生的居民企业境外投资事项上,居民企业照此申报。

核心内容

图片来自于网络
一、申报义务人
居民企业在一个纳税年度中的任何一天,直接或间接持有外国企业股份或有表决权股份达到10%(含)以上的(下称持股比例达标),应做申报。
1.直接境外投资的

直接持股比例达标的居民企业为申报义务人。

间接持股比例达标的无需申报。
2.通过境内合伙企业境外投资的

间接持股比例达标的合伙人(居民企业)作为申报义务人。

该境内合伙企业无需申报。
二、申报对象
在一个纳税年度中的任何一天,被居民企业直接或间接持有股份或有表决权股份达到10%(含)以上的外国企业(下称受控外国企业),应作为申报对象。

被居民企业多层间接持股的外国企业:根据穿透原则,每一层受控外国企业均为申报对象。

年度中间发生股权转让,导致年末持股比例不足10%的:该受控外国企业仍作为申报对象。
三、持股比例判定
主要有以下两种方式判定持股比例:

多层间接持有股份按各层持股比例相乘计算,相乘结果为持股比例。

中间层持有股份超过50%的,该层按100%计算。
四、填报要求
具体填报要求如下所示:

填报形式:填报《居民企业境外投资信息报告表》。

申报时间:年度申报,与企业所得税年度申报一并报送。

受控外国企业填报数据年度:受控外国企业所在辖区纳税年度与我国纳税年度不一致的,按外国企业的纳税年度确定申报数据。
参考链接
1.国家税务总局关于优化纳税服务 简并居民企业报告境外投资和所得信息有关报表的公告
https://www.gov.cn/zhengce/zhengceku/202309/content_6904366.htm
2.关于居民企业报告境外投资和所得信息有关问题的公告
https://www.chinatax.gov.cn/n810341/n810755/c1150569/content.html
3.特别纳税调整实施办法(试行)
https://www.gov.cn/govweb/gongbao/content/2009/content_1365919.htm
4.中华人民共和国企业所得税法实施条例
https://www.chinatax.gov.cn/n810341/n810765/n812176/n812748/c1193046/content.html
● 往期推荐

税务新规 |
纳税服务进一步优化:简并居民企业报告境外投资和所得信息有关报表(上)
税务新规 |
纳税服务进一步优化:简并居民企业报告境外投资和所得信息有关报表(下)
OCS集团多年来专注致力于提供境内业务一站式全品类商事服务,如需了解更多相关内容,欢迎联系下方工作人员:

Dora ZHANG 张月
主任 | 华东区域 | 商务拓展
如有进一步需求,欢迎联系
联系方式:189 1621 6791
邮箱:dora.zhang@offshore-china.cn
OCS 一站式企业服务提供商
OCS集团一直致力于构建“全方位、多元化、高层次”的国际化服务平台,持续打造专业化的服务品质,为全球各行业企业提供全品类一站式综合商事服务。
集团凭借多年积累的丰富跨境并购实操服务经验,依托与其达成战略合作的中国(上海)自由贸易临港新片区的优厚扶持政策,赋能并保障国内外企业高效率、低风险的有序扩张,助力并伴随企业全生命周期成长。
“
长按二维码 关注我们
微信公众号
OCS企业服务中心订阅号
网站
https://www.offshore-china.cn/