T R U S T
Differences Between
Onshore and Offshore Trust


信托最初在英国产生,起源于英美法。在英美法系下,信托是指拟设立信托的委托人将其财产所有权转移给受托人,由受托人根据委托人在信托契约中约定的条款和条件仅为受益人的利益而持有和维护该财产,由此形成了所有权与使用权、收益权分离的法律关系。

中国家族信托市场环境:
近年来,家族信托的需求在中国日趋显著,根据招商银行《2020中国家族信托报告》,2020年,中国家族信托意向人群数量约24万人,预计到2023年底,中国家族信托意向人群数量将突破60万人。2020年,中国家族信托意向人群可装入家族信托资产规模约7.5万亿元,预计到2021年底,该部分资产规模将突破10万亿元。得益于高净值人群规模增速与其对家族信托认可度提升的双重驱动,中国家族信托意向人群数量呈快速增长趋势,年复合增长率达到35%。
财富传承是中国高净值人群设立家族信托的核心目的,高净值人群对于财富传承的安排主要基于三个目的:
面向子女、孙子女等多代有序的资产传承,为其实现全生命周期现金流安排及法律税务层面的风险防范;
家族企业控制权的平稳过渡,将企业经营风险进行有效隔离;
家族价值观的统一、愿景的传递、树家风、定家规,培养下一代正确的财富观念,实现更高层次的精神财富传承。
财富传承安排各关键词提及率如下:
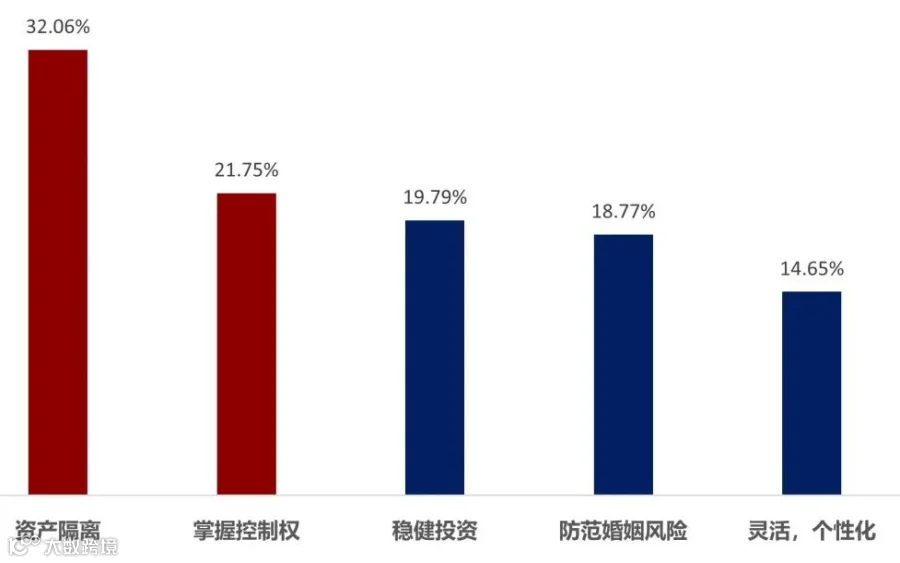
数据来源:招商银行《2020中国家族信托报告》
在英美法系国家,信托作为风险防范工具,基于下列功能,在财富传承、遗产规划和资产保护等方面起着重要作用:

国内信托与海外信托主要区别有:
1、国内信托性质更偏向于理财工具
国内信托机制早期引入的目的,是为了解决在改革开放之初国家经济建设急需的资金和技术支持。这也导致了国内信托多以资金需求方为导向,而并非从高净值客户需求方面出发为其提供财富处理方案。此类信托本质是投资理财产品,实际的所有权还是属于客户,这也很难使信托具有隔离功能。
而海外信托以“财富保险箱”为基础功能,同时兼具财富管理属性,委托人可选择保留投资权,由委托人自行决策信托财产的投资,或全权委托信托公司打理,信托公司亦可聘请专业投资机构进行投资决策。
2、国内信托隐私保护性较弱
国内民事信托需要通过信托公示才可以生效,首先需要公示委托人将自己合法财产转给受托人,然后公示信托成立,难以起到隐私保护的作用。
而英美法系信托制度下,信托公司以保护客户隐私作为生命线,例如香港信托受个人资料(私隐)条例保护,契约内容、条款及财产都是严格保密的,且绝不对外公开,极大程度的保障了客户的私隐。
在我们看到上市公司结构穿透时,国内上市公司若有信托结构则会完全穿透。而香港上市架构中被广泛应用的离岸信托,出于保密性的考虑,一般在招股说明书中披露的信托信息比较简略。
3、国内信托被诉之撤销的风险较高
国内的《信托法》第 12 条规定,“委托人设立信托损害其债权人利益的,债权人有权申请人民法院撤销该信托。”加上国内信托隐私保护性较弱,当委托人面临债务纠纷时,容易引起信托财产被诉风险,可能面临冻结、撤销等风险。
总结
///////
在中国高净值人群对保障财富安全的需求不断提升的当下,中国家族信托市场的扩张与高速发展是主基调。在家族信托风险防范功能和投资管理两方面,海外离岸信托更能满足现下高净值人士需求,更值得高净值家庭关注和配置。