目录
|
01 |
员工股权激励海外信托的设计 |
|
02 |
员工股权激励海外信托的优势 |
|
03 |
员工股权激励海外信托设立的关注要点 |
一
员工股权激励海外信托的设计?
股权激励,是企业为了激励和留住核心人才而推行的一种长期激励机制,是目前最常用的激励员工的方法之一。股权激励主要是通过附条件给予员工部分股东权益,使其具有主人翁意识,从而与企业形成利益共同体,促进企业与员工共同成长,从而帮助企业实现稳定发展的长期目标。在中国企业海外上市的过程中,通过设立员工股权激励信托已越来越多,这成为企业提高高管团队和核心员工的稳定性和忠诚度的一种常用激励工具。
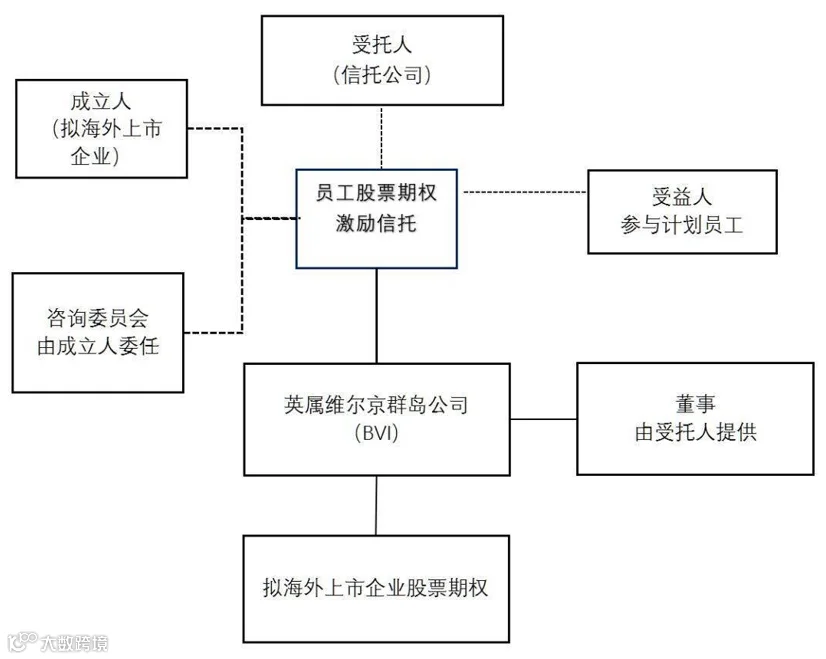
员工股权激励信托一般是指在上市前,拟上市公司为了对公司核心员工和高管团队进行股权/期权激励而设立的一种信托。该信托通过红筹架构进行搭建,主体通常包括设立人(拟上市企业)、受托人(如信托公司)、受益人和咨询委员会。信托下设一层SPV (BVI公司) ,SPV可以持有设立人的各类资产;放入信托中的资产通常是设立人的已有股权或股票期权。
1、员工股权激励信托中的主体通常包含以下几方:
· 信托的设立人(委托人):拟海外上市企业;
· 受托人:信托公司;
· 受益人:参与计划的员工,且在受益人人数上并无限制。
· 咨询委员会:该主体是一个类似于信托保护人的角色。在家族信托中,为防止受托人管理信托资产不当或为了保留资产投资的权利,委托人通常会委任一名信托保护人对信托进行监管,信托保护人的权力根据相关信托法和信托合同的约定而变化。在员工股权激励的海外信托中,委托人通常会设立一个咨询委员会对信托资产进行监管。咨询委员会由信托设立人委任,其组成通常由设立人公司的董事会决议产生。咨询委员会可设置1至3人,通常由公司的大股东或高管担任。其权力包括确定受益人的范围和确定激励员工的方案等。
2、结构设计:员工股权激励海外信托通常下设一层SPV (BVI公司),该SPV可以持有设立人的各类资产,但其董事必须由受托人即信托公司提供。
3、 信托资产:放入信托中的资产通常是设立人的股票期权,但如果放入的是其已发行的股票,可由持有人作为资产贡献人的角色,将已发行股票赠与信托,除此之外,其他规则与设立股票期权信托的规则一致。
下图是员工股票期权激励信托的通用架构:
二
员工股权激励海外信托的优势
1、建立企业的利益共同体,稳定军心
一般情况下,公司股东与员工之间的利益并非完全一致。股东更关注公司的长远发展和投资收益,而员工更关注工作业绩和个人收益。建立员工股权激励海外信托可以使受益人员工确信公司已经为他们的未来发展预留了充分的福利和经济收益,如此便可弱化股东与员工之间的利益矛盾,从而形成企业利益的共同体。且在公司上市后,公司高管团队的留任至关重要,股权激励计划也可有效地留住人才。
2、可有效地完善业绩激励制度
通常情况下,员工股权激励计划都会对激励制度有明确的规定,一般要求员工满足若干条件,才能享有信托内的股票或期权。例如,要求员工必须达到一定的工作年限或者完成规定的绩效等。此类激励制度会大大提高公司管理人员和核心员工的积极性、主动性和创造性,从而提高公司的经营业绩和核心创造力。
3、保证公司股权的安全
在由公司高管“代持”股权的员工股权激励计划中,可能会出现高管“套现”走人的情况,由于该部分股权登记于高管名下,因此,此类“套现”事件无法事前规避,只能事后追责。但将公司的股权或期权以公司的名义放入信托中,就能很好地规避此类事件的发生。同时,在员工股权激励信托中,员工不必开设个人账户即可参与股权激励的分红,信托会将对应比例的股权以现金形式支付给员工。而且,在员工跳槽、死亡、犯罪等情形下,按照信托设立时的约定,信托可将这部分员工从受益人名单中去除,从而保证了公司的股票期权不受到此类事件的负面影响,也保障了公司和其他员工的利益。
4、税务规划
上文提及的海外信托的税务规划优势同样适用于员工的海外股权激励信托。例如,员工股权激励信托的存续时间一般为6至10年,相比家族海外信托而言,其存续期限较短,因此其设立地多选择香港。从税收监管层面而言,在香港设立的信托不用缴纳资本利得税;其向香港境内或境外的受益人分配香港境内或境外取得的收益时,也不用在香港缴纳股息预提税。
三
员工股权激励海外信托设立的关注要点
海外上市员工股权激励海外信托相比国内企业A股上市通常设立的有限合伙型股权激励平台更具有灵活性,一是可以在上市之前就设计股票期权方案;二是受益人的名单可以由信托的保护人即咨询委员会根据企业发展的情况不断进行调整和补充;三是锁定期不像国内的股权激励平台一样受限于普通合伙人(通常为实际控制人或其控制的SPV所担任)的锁定期。员工股权激励海外信托所具备的灵活性越来越成为企业海外上市的一个助推器。同时,在设立此类信托时,如下几点仍需要给予关注:
1、在海外信托给员工分红时候,虽然境外并无法律规定要进行代扣代缴个人所得税,但是作为上市公司信息披露更为畅通,而且受到更多的监管和关注,国内税务部门如果了解到员工分红未缴纳个人所得税的,不排除追责到上市公司,从而给上市公司引来不必要的麻烦。
2、在设立信托时,若信托中涉及到的受益人员工拥有不同的国籍,信托设立时还需要考虑员工国籍所在地国家对于税收、信息披露等方面的特殊要求。 例如,企业中美国国籍的员工,通常不会被装入这个信托,否则整个信托都要受到美国“外国账户税收遵从法” 即Foreign Account Tax Compliance Act (FATCA) 条款的约束。FATCA要求,外国的金融机构和部分外国非金融实体应汇报其美籍账户持有人所拥有的外国资产,或扣交可扣交的款项。