


1
3月30日截止,个税手续费返还

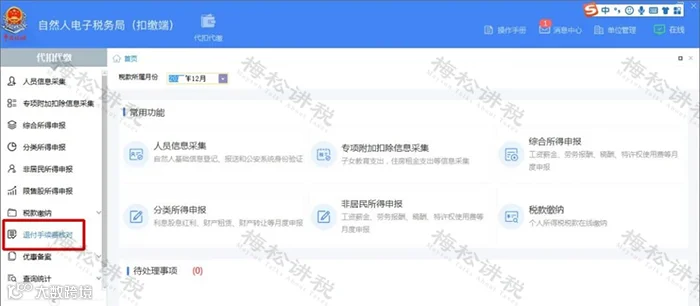
根据个人所得税法规定,对扣缴义务人按照所扣缴的税款,付给2%的手续费。自2023年1月1日至3月30日,扣缴单位可通过自然人电子税务局(扣缴端)“退付手续费核对”模块申请办理2022年度个人所得税扣缴手续费退付。
未按期申请返还的,视为放弃!!!
具体操作步骤如下:
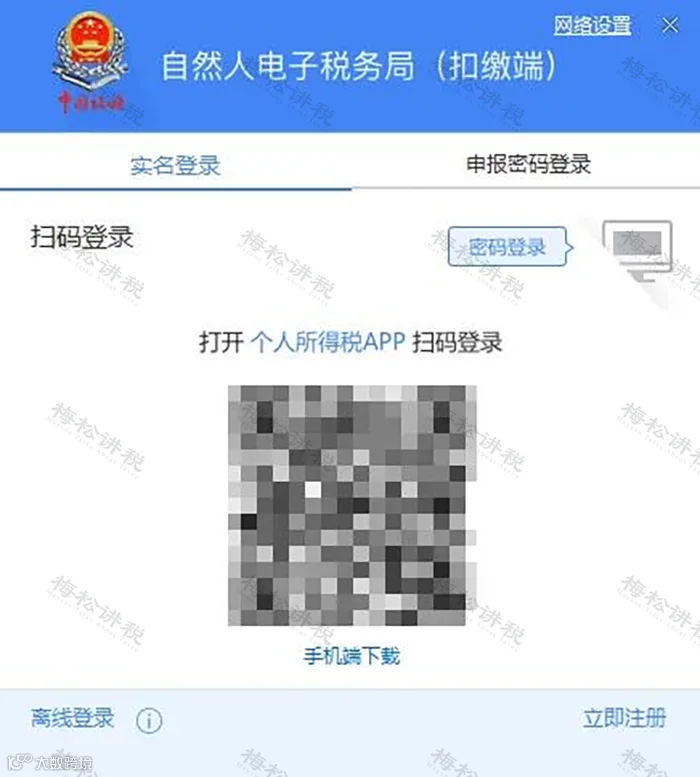
第一步:登录自然人电子税务局(扣缴端)。


温馨提醒:
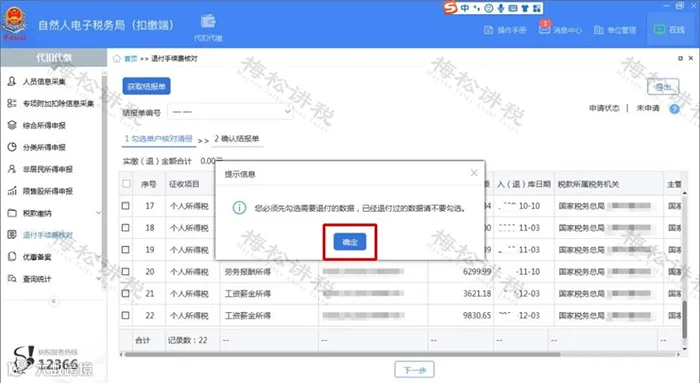
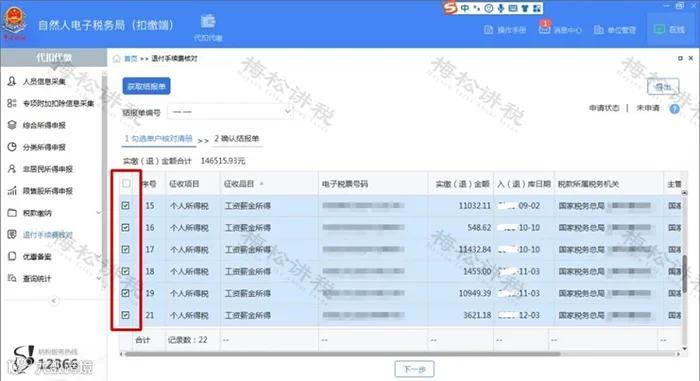
(1)已经结算退付过手续费的数据,请勿进行勾选。
(2)若核对结报单数据有误的,请前往主管税务机关办税服务厅进行处理。
第四步:核对完成后,点击【申请退库】。

温馨提醒:
(1)【确认结报单】界面中结报期限应为2021-01-01至2021-12-31。
(2)系统显示的结报时限是入库日期而非税款所属期。
第五步:在【代扣代缴手续费退费申请】中依次选择“开户银行”、“银行账号”【提交】。
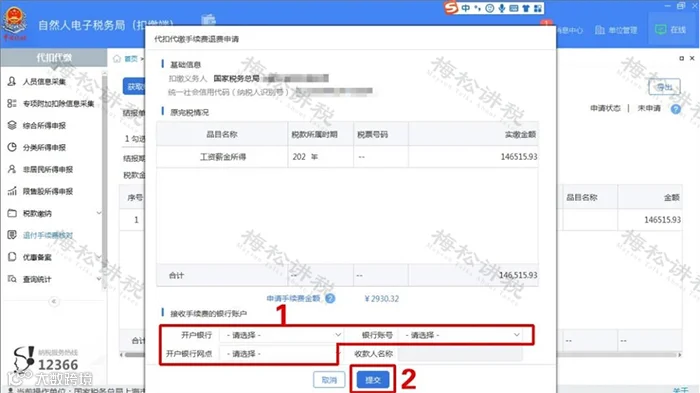
待税务机关审核完成后,即可返还对应的手续费至所选择的银行账户内,请注意查收!
温馨提醒:
(1)收款人名称为扣缴义务人已在税务机关备案的银行账户名称,银行账号为扣缴义务人已在税务机关备案的银行账号。
(2)收款人名称与扣缴义务人名称不一致的,请前往主管税务机关办税服务厅进行处理。

2
3月1日起,个税综合所得汇缴开始!


三、哪些费用可以在汇缴期间补充扣除?
下列在2022年发生的税前扣除,纳税人可以在年度汇算期间填报或补充扣除:
(1)纳税人及其配偶、未成年子女符合条件的大病医疗支出;
(2)符合条件的3岁以下婴幼儿照护、子女教育、继续教育、住房贷款利息或住房租金、赡养老人等专项附加扣除,以及减除费用、专项扣除、依法确定的其他扣除;
(3)符合条件的公益性慈善事业捐赠;
(4)符合条件的个人养老金扣除(上限12000元/年)。
温馨提示:
同时取得综合所得和经营所得的纳税人,可在综合所得或经营所得中申报减除费用6万元、专项扣除、专项附加扣除以及依法确定的其他扣除,但不得重复申报减除。
四、手机端如何办理个税汇缴?
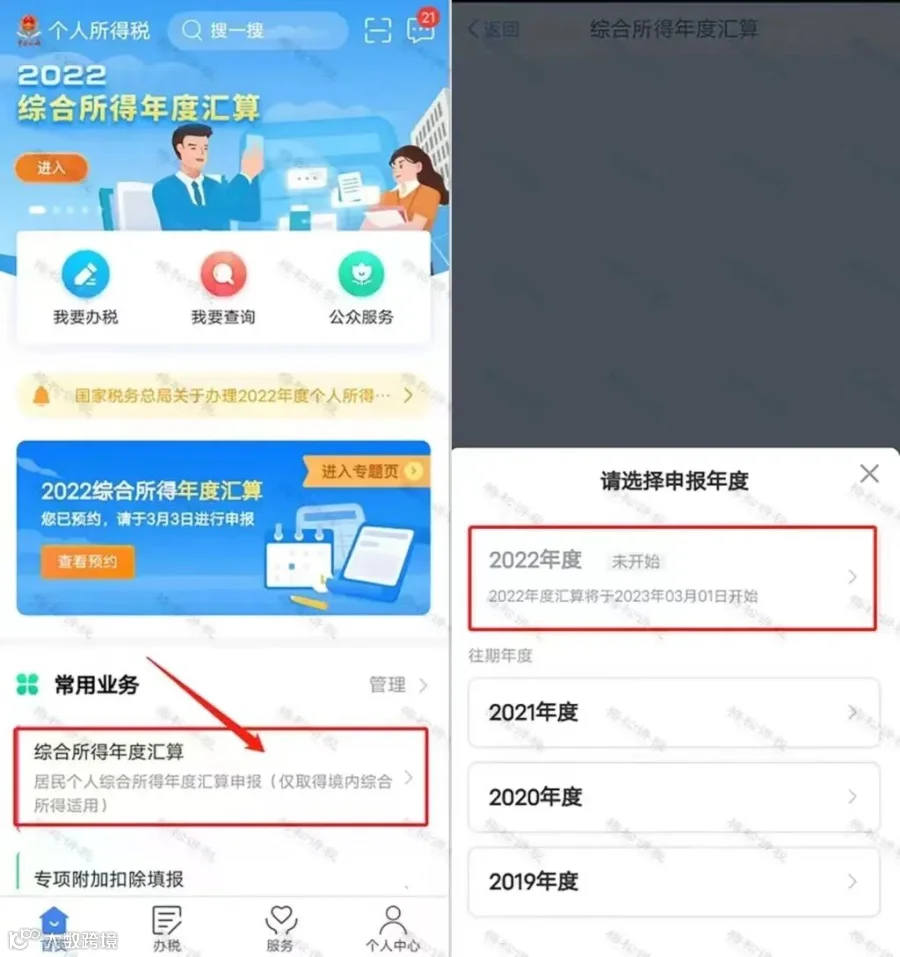
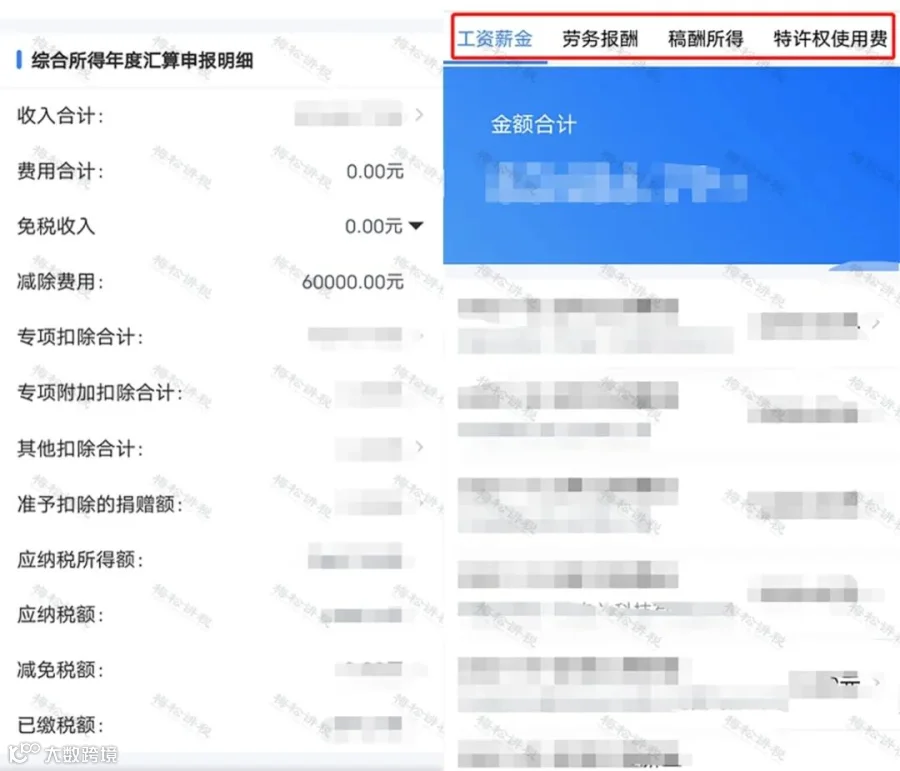
温馨提示:
纳税人在2021年未及时添加专项附加扣除的,可在汇算清缴时选择一次性扣除。
(3)纳税人核对无误后,选择提交,根据汇算结果,【补税】或【退税】。

3
3月31日截止个税经营所得汇缴

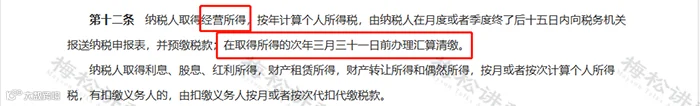
申报指引:
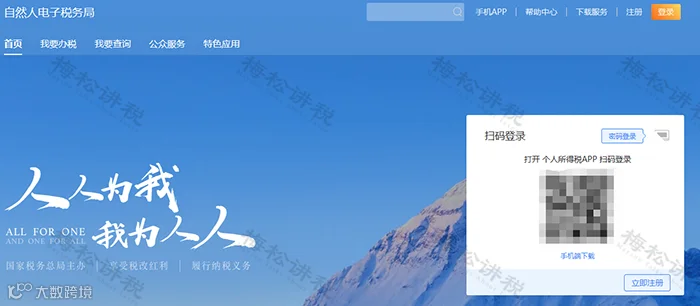
1.登录自然人电子税务局WEB端(可使用个税APP扫码登录,或账密登录):
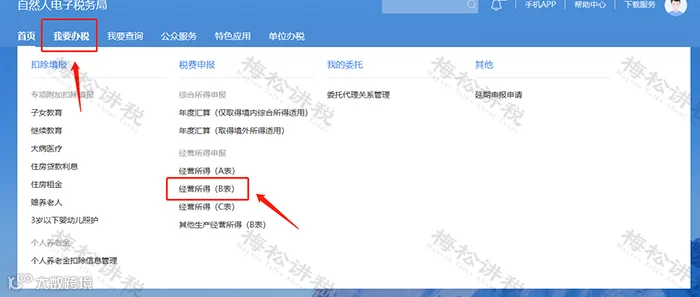
2.点击【我要办税】(首页使用鼠标拖动到【我要办税】即可出现下拉菜单)—【税费申报】—【经营所得(B表),进入汇算清缴申报界面:
3.申报年度选择【2022】,点击确定后,录入被投资单位信息。若被投资单位类型为合伙企业,则录入被投资单位统一社会信用代码后,系统会自动带出“合伙企业合伙人分配比例”信息。


4.录入收入和成本信息,其中带*号为必填项。

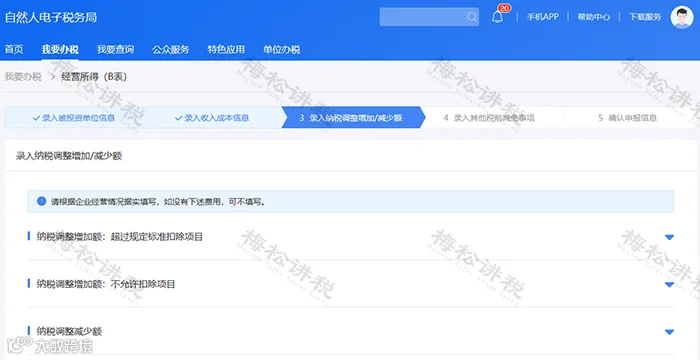
5.录入纳税调整增加/减少额,若企业没有相关纳税数据,可直接点击【下一步】。
6.录入其他税前减免事项。当存在综合所得收入时,可选择在综合所得或经营所得其中一处扣除投资者减除费用6万元、专项扣除、专项附加扣除以及依法确定的其他扣除。若已在综合所得扣除,选“是”;
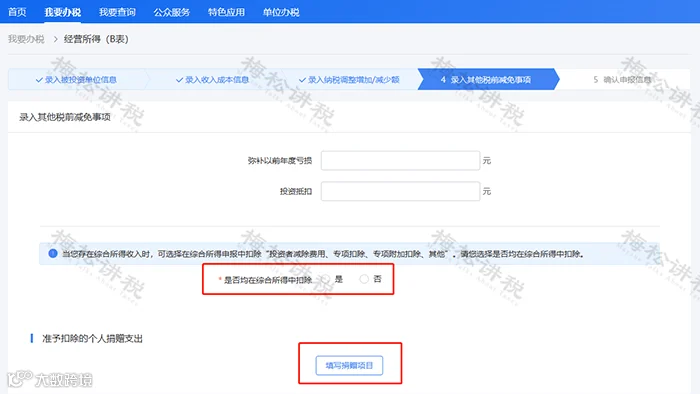
若没有,则选“否”继续填写相关扣除项目信息:


7.确认申报信息后点击【提交】,可在申报成功的页面确认缴款。
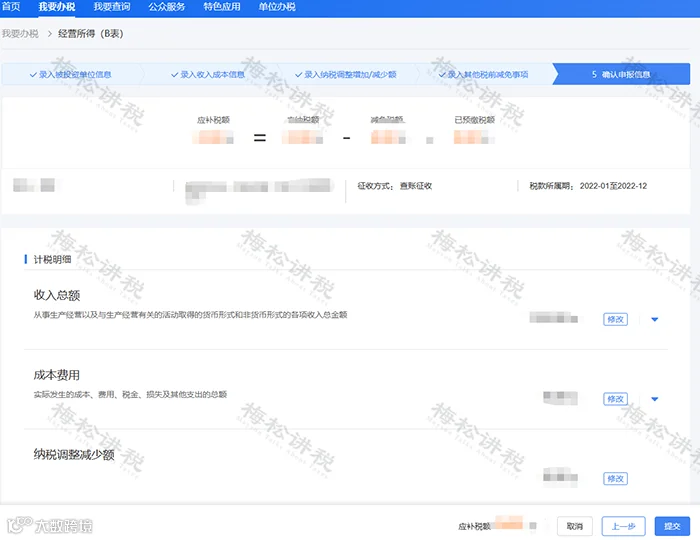
注:申报表报送成功后,如发现申报有误,可返回修正。点击【我要查询】—【申报查询(更正/作废申报)】—【查看】。如申报成功未缴款时发现有误,可作废申报。


4
3月征期截止到15日

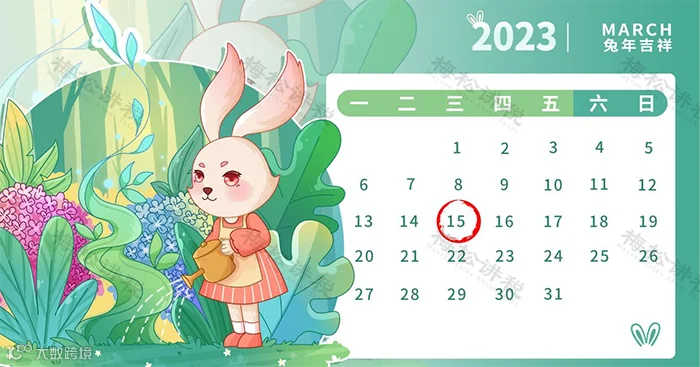
税务局明确:3月申报纳税期限截至3月15日。
申报增值税、消费税、城市维护建设税、教育费附加、地方教育费附加、文化事业建设费、个人所得税、企业所得税、核定征收印花税、环境保护税、资源税。
各地方存在微小差异,请纳税人要合理安排时间,按时完成抄报税哦!
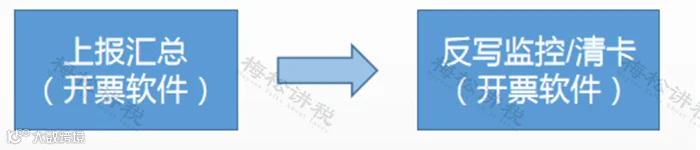
(1)一般纳税人抄报税

(2)小规模纳税人抄报税

5
残保金继续免征,
但需要满足这个条件

截止到2022年12月31日,财政部2019年第98号公告中规定的“自2020年1月1日起至2022年12月31日,在职职工人数在30人(含)以下的企业,暂免征收残疾人就业保障金”已经到期。那是不是30人以下的企业不再享受免征残保金的优惠了呢?

其实不然!
除了财政部2019年第98号公告以外,财税〔2017〕18号中对残保金有这样一条规定:
扩大残疾人就业保障金免征范围。将残疾人就业保障金免征范围,由自工商注册登记之日起3年内,在职职工总数20人(含)以下小微企业,调整为在职职工总数30人(含)以下的企业。调整免征范围后,工商注册登记未满3年、在职职工总数30人(含)以下的企业,可在剩余时期内按规定免征残疾人就业保障金。
值得注意的是,该项规定并无时间限制,也就是说,在财政部2019年第98号公告到期以后,若是30人以下的纳税人自工商登记之日起不足3年的,在剩余的时间内仍然可以继续免征残保金。
比如:
梅松公司2021年7月份成立,公司人数20人:
在2021年7月到2022年12月31日期间,可以适用财政部2019年第98号公告的优惠政策,免征残保金;
在2022年12月31日至2024年6月期间,可以继续适用财税〔2017〕18号的相关规定,免征残保金。

文章仅供参考,来源:中国会计报
END


认知行云
专业服务

点分享

点点赞

点在看