


AI产业终极资本闭环:AI改造传统企业并购上市全链路深度解剖
前言:2025—2026,中国商业底层规则彻底改写
过去我们理解的 AI 赛道:做模型、做应用、做工具、赚服务费、赚流量钱。
现在真正顶级的 AI 赛道,只有一条:资本套利闭环。
2025 年起,A 股正在批量上演同一种顶级玩法:
AI 科技公司入主传统上市公司 → 全链路 AI 产业改造 → 重塑利润结构与估值逻辑 → 收割二级市场科技溢价。
智元机器人、探迹科技、优必选、中昊芯英,近 20 家 AI 企业完成入主上市公司,数十家正在排队落地。
这不再是个案并购,
这是 AI 时代唯一稳定、高倍率、可复制的终极资本模型。
结合我们此前拆解的:
电商非标 POD 终局、Agent 智能体基础设施、Monid2.0 机器自治商业、Anygen 产业操作系统、3—5 年 AI 产业最后窗口期、普通人创业唯一翻盘路径
本文打通产业层、运营层、技术层、资本层、税务层、合规层、风险层七大维度,
完整解剖:为什么 AI 改造 + 并购上市,是 2026 所有商业形态的终局顶点。

一、标杆案例深度拆解:17 亿真爱美家交易,看懂顶级资本底层逻辑
1.1 交易结构:教科书级的控股权收购
探迹科技入主真爱美家,采用A 股最成熟、成本最低、风险最小的两步收购法:
第一步:协议受让 29.99% 股份
精准卡死30% 全面要约收购红线,规避数十亿级强制收购资金压力,以 11.98 亿拿下第一大股东身份,掌握绝对控制权。
第二步:部分要约收购 15% 股份
追加控制权,稳固董事会话语权,最终合计持股 43%,总投入约 17 亿元。
1.2 市场最大误区:买的不是壳,买的是「未来增量」
市场以为:AI 公司买传统企业,是借壳上市、蹭 AI 热点、炒概念。
真实资本逻辑:
1. 不赚当下制造业利润(年利润 7600 万,传统估值仅 15 倍 PE)
2. 赌 AI 重构后的科技利润(三年利润 1.5—2 亿,AI 估值 35—40 倍 PE)
3. 从 30 亿传统市值,拉升至 60—80 亿科技市值
17 亿买入控制权,撬动 60 亿以上市值资产,这是 AI 时代最高倍率杠杆。
1.3 人事彻底换血:资本改造的第一步是组织革命
收购落地后,上市公司完成彻底换血:
- 9 名董事近六成为 90 后技术派
- 创始人 CTO 出任董事长
- 传统制造业原管理层全员退出
资本从不尊重传统资历,只尊重 AI 生产力与未来估值。
二、时代大势:传统企业必被 AI 并购的底层宿命
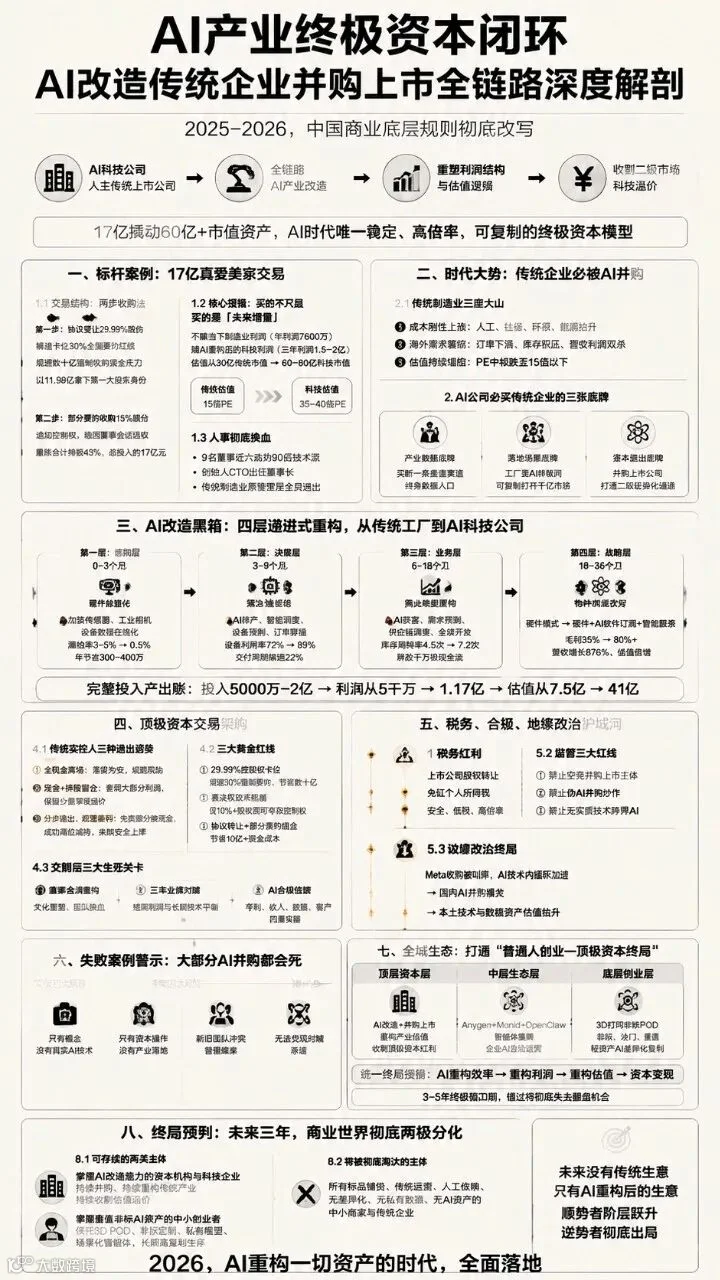
2.1 传统制造业三座大山,彻底锁死增长
2023—2025 传统产业全面出清,无任何自救空间:
1. 成本刚性上涨
人工、社保、环保、能源持续抬升,纺织行业人工成本占比从 12% 升至 19%,毛利持续被吞噬。
2. 海外需求持续萎缩
大量外贸制造企业境外收入占比超 80%,海外订单下滑、库存积压、营收利润双杀。
3. 估值持续塌陷
传统制造业 PE 中枢跌至 15 倍以下,同等利润,科技公司估值是传统企业的 2 倍以上。
传统老板真实心态:
守着企业逐年贬值、内卷亏损、质押爆仓;
不如套现离场,换现金、换 AI 期权,赌未来溢价。
2.2 AI 公司必买传统企业的三张核心底牌
为什么 AI 独角兽疯狂收购传统上市公司?
第一张:产业数据底牌
通用互联网数据彻底枯竭,未来大模型竞争是垂直产业数据竞争。
工厂断纱数据、生产节拍、供应链库存、客户成交轨迹 ——
所有高价值私有数据,只存在传统实体企业中。
收购一家实体企业 = 买断一条垂直赛道终身数据入口。
第二张:落地场景底牌
AI 技术最大痛点:有技术、无场景、无法商业化验证。
传统工厂是最好的 AI 样板间,改造成功即可复制全国同行业,瞬间打开 B 端千亿市场。
第三张:资本退出底牌
一级市场 AI 公司 IPO 通道收窄、周期漫长、审核极严。
并购上市公司 = 直接打通二级证券化通道,一步完成估值跃迁与资本变现。
三、AI 改造黑箱:四层递进式重构,从传统工厂到 AI 科技公司
所有公开报道只会讲 “智能化升级”,真正的改造体系分为四层复利模型,层层抬升估值:
第一层:感知层(0—3 个月)硬件数据化
加装传感器、工业相机、振动采集设备,全设备数据在线化。
直接效果:
漏检率从 3—5% 降至 0.5%,年节省人工 + 损耗 300—400 万,投入回收期仅 18 个月。
第二层:决策层(3—9 个月)算法智能化
AI 自动排产、智能调度、设备预判、订单最优穿插。
直接效果:
设备利用率 72%→89%,交付周期缩短 22%,年新增价值 500 万 +。
第三层:业务层(6—18 个月)商业模型重构
AI 获客、AI 需求预测、AI 供应链调度、全球客户智能开发。
核心质变:
库存周转率从 4.5 次→7.2 次,释放数千万现金流,彻底摆脱传统制造库存陷阱。
第四层:战略层(18—36 个月)物种彻底改写
这是估值翻倍的终极关键:
把「硬件售卖模式」改为「硬件 + AI 软件订阅 + 智能服务模式」。
对标海伦钢琴案例:
传统硬件毛利 35%
AI 智能订阅毛利 80%+
营收增长 876%
企业不再是制造公司,变成 AI 服务科技公司,估值从 15 倍 PE 切换为 40 倍 PE。
3.1 完整投入产出账:1 亿改造撬动 30 亿估值增量
中型制造企业标准 AI 改造:
投入:5000 万 —2 亿(硬件 + 算法 + 数据中台 + 组织迭代)
产出:
营收 + 30%、净利率翻倍、利润从 5000 万→1.17 亿
估值从 7.5 亿→41 亿
AI 改造,是当代商业最高投入产出比的资本游戏。
3.2 中小企业的轻量化 AI 改造逻辑
并非只有大厂能玩重资产改造:
义乌传统工厂通过轻量化智能体部署,两周完成数字化升级:
新品成功率 60%→92%、销售额翻倍、行政效率提升百倍。
核心启示:
大资本玩「重改造 + 并购上市」
中小创业者玩「轻 AI 改造 + 非标差异化复利」
两套逻辑同源、同根、同终局。
四、顶级资本交易架构:三种退出模式与三大黄金红线
4.1 传统实控人三种终极退出姿势
1. 全现金离场(高龄、无传承、行业下行)
彻底落袋为安,规避未来风险。
2. 现金 + 持股留仓(真爱美家模式)
套现大部分利润,保留小比例股权,享受 AI 改造后的二级市场溢价。
3. 分步退出、观望套利(最聪明打法)
先卖部分股权换现金,保留表决权观察,成功则高位减持,失败则已安全上岸。
4.2 并购交易三大不可突破的黄金红线
红线一:29.99% 控股权卡位
规避 30% 强制全面要约,节省数十亿资金,是所有 AI 入主案例的统一标准。
红线二:表决权放弃机制
仅收购 10%+ 股权,通过原股东放弃表决权,低成本夺取上市公司控制权(冠中生态、安妮股份通用打法)。
红线三:协议转让 + 部分要约组合
相比全面要约,单次交易节省 10 亿 + 资金成本,是资本机构标准化套利模型。
4.3 交割后三大生死关卡
1. 董事会清洗重构(文化重塑、团队换血)
2. 三年业绩对赌(短期利润与长期技术平衡)
3. AI 合规信披(禁止伪 AI 概念炒作,必须有专利、收入、数据、客户四重实锤)
五、税务、合规、地缘政治:顶级玩家的隐形护城河
5.1 上市公司股权转让的免税红利
二级市场流通股转让:免征个人所得税
这是大资本疯狂借壳上市的核心隐形红利。
区别于非上市公司 20% 高额个税,
AI + 上市公司并购,是目前国内最安全、最低税、最高倍率的资本变现通道。
5.2 监管三大高压红线
1. 禁止空壳公司收购上市主体
2. 禁止高估值、低利润的伪 AI 并购
3. 禁止无实质技术的跨界 AI 炒作
未来只剩「真 AI 改造、真利润增长、真效率提升」的硬核玩家可以存活。
5.3 地缘政治终局:AI 技术内循环加速
Meta 收购国内 AI 公司被国家叫停,标志:
AI 核心技术、智能体技术、产业数据,不再允许外资并购。
直接催生两大趋势:
1. 国内 AI 并购赛道全面爆发
2. 本土 AI 技术、产业智能体、数据资产估值持续抬升
六、失败案例警示:为什么大部分 AI 并购都会死
开普云、百胜智能、群兴玩具、杰美特大量并购终止,印证真相:
并购不难,难的是改造落地。
绝大多数失败源于:
1. 只有概念,没有真实 AI 技术
2. 只有资本操作,没有产业落地能力
3. 新旧团队文化冲突、管理瘫痪
4. 无法兑现业绩对赌承诺
资本只奖励真正能重构产业效率的 AI,淘汰所有 PPT AI。
七、结合全域生态:打通「普通人创业 — 顶级资本终局」完整体系
这是全文最核心、最独家的串联逻辑:
7.1 产业分层彻底打通
顶层资本层:AI 巨头并购上市公司,重构产业估值(10 亿 — 百亿级别)
中层生态层:Anygen+Monid+OpenClaw 智能体集群,企业 AI 自治运营
底层创业层:3D 打印非标 POD,普通人唯一低内卷复利赛道
2026 所有商业,统一归为一套逻辑:
AI 重构效率 → 重构利润 → 重构估值 → 资本变现。
7.2 所有赛道终局同源
1. 大厂:重资产 AI 改造 + 上市并购收割顶级资本红利
2. 平台:基础设施层(Monid/Anygen)吃全域生态流水
3. 个人:非标、冷门、垂直、轻资产 AI 差异化复利
AI 不是工具,是重塑社会财富分配的唯一武器。
7.3 3—5 年终极窗口期统一印证
无论顶级资本并购,还是普通人非标创业:
仅剩 3—5 年不完全垄断窗口期。
窗口期结束后:
- 头部完成 AI 供应链垄断
- 数据、算力、场景、资本彻底固化
- 普通人彻底失去翻盘通道
八、终局预判:未来三年,商业世界彻底两极分化
8.1 可存续的两类主体
1. 掌握 AI 改造能力的资本机构与科技企业
持续并购、持续重构传统产业、持续收割估值溢价。
2. 掌握垂直非标 AI 资产的中小创业者
依托 3D POD、非标定制、私有模型、场景化智能体,避开巨头规模内卷,长期高复利生存。
8.2 将被彻底淘汰的主体
所有标品铺货、传统运营、人工依赖、无差异化、无私有数据、无 AI 资产的中小商家与传统企业。
未来没有传统生意,只有 AI 重构后的生意。
结语:看懂 AI 资本闭环,才算看懂 2026 商业真相
从 17 亿入主上市公司的顶级资本运作,
到四层产业 AI 改造黑箱,
再到普通人唯一可落地的非标 AI 创业赛道,
整条逻辑链指向唯一终局:
未来所有商业竞争,
不再是产品竞争、流量竞争、运营竞争,
而是 AI 产业重构能力、数据资产、智能体自治、资本闭环的终极竞争。
有人在顶层并购收割百亿估值,
有人在中层搭建 AI 基础设施生态,
有人在底层搭建自己的非标复利护城河。
顺势者阶层跃升,逆势者彻底出局。
2026,AI 重构一切资产的时代,全面落地。