


近期不少跨境卖家存在误区,认为货物放行、提单补料完成并装船出运后,通关流程即告结束。实际上,放行并不等于风险解除。
一、什么是 DR 放行后查验模式?
传统查验主要集中在申报环节:货物进港申报后,若被系统或人工审单关注,可能面临单证异常或查验研判;现场查验无误后放行出运,形成通关闭环。
DR 放行后查验(事后核验模式):货物虽已放行,但海关仍可能继续开展贸易单证审查、货物真实性核验或系统扣货处理。唯有通过多维度审核,货物方能完成后续通关流转。
简而言之,传统查验侧重“申报时是否合规”,而 DR 模式进一步深查“业务是否真实、单证是否完整、数据是否一致”。
二、DR 模式下海关重点核查资料
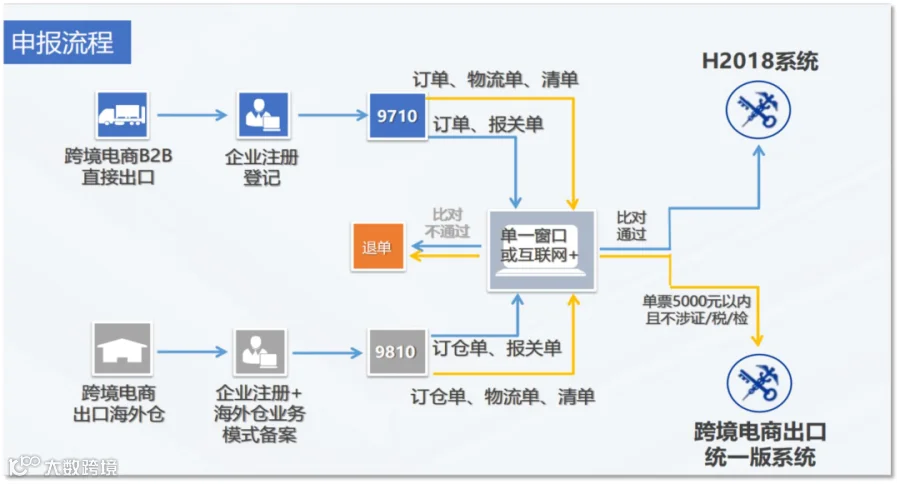
以跨境电商 9710、9810 申报为例,海关核查不再局限于报关单、商业发票和装箱单,而是要求企业提供销售端、订单端、资金端、物流端等全链路原始凭证,以佐证业务真实性。
若资料不全或前后数据无法对应,可能触发退关、补料、查验延长乃至后续处置。
跨境业务备查资料清单
- 电商平台店铺注册信息截图
- 商品销售页面截图
- 平台后台库存截图
- 海外仓储协议及库存证明
- 真实境外订单信息
- 银行收汇流水
- 国内采购发票等进项凭证
提示:建议将上述资料分类存放并做好电子档备份,以备核查。不同口岸及业务场景下具体要求可能存在差异,请以海关现场通知及报关单位实际要求为准。
三、海关严查虚假贸易的两大高危风险
1. 拼柜出货风险放大:一票异常,整柜连带
9710、9810 走拼柜需格外谨慎。同一集装箱内,只要任意一票报关单命中 DR 布控,整个柜子可能被锁柜暂扣。即使自身货物合规,也需等待同柜其他货物核查完毕方可流转。对于高货值、高时效订单,拼柜带来的连带风险显著增加。
2. 海关与税务联动,稽查风险不止于扣货
依据国家税务总局公告 2026 年第 5 号《出口业务增值税和消费税退(免)税管理办法》,出口退(免)税业务对单证留存、收汇管理及业务真实性的要求更加规范。
在 9710、9810 出口业务中,货物离境后虽可申请出口退税,但退税并不等于合规闭环结束。若海关在放行后核查中发现申报不实、单证缺失或数据不一致,不仅影响后续退税办理,已退税款也可能被复核、追缴;情节严重的还将面临补税、滞纳金或行政处罚。
需特别说明的是,9710、9810 是国家鼓励的跨境电商出口模式,海关重点打击的是虚假申报、伪报贸易方式、买单配票及数据不一致等违规行为。只要业务真实、单证完整、数据一致,即可正常通关并办理退税。

四、国庆期间物流叠加风险提醒
- 多家船公司在国庆前后存在停航、取消航次或运力调整,舱位紧张导致甩柜概率上升。建议优先选择9 月 25 日前或10 月 10 日后的船期,尽量避开黄金周窗口期。
- 盐田、蛇口等码头持续执行ETB-7 进闸规则,出口重箱通常只能在船舶预计靠泊前 7 天内进码头。建议提前做好拖车、还柜及进闸规划,避免产生落箱费。
- 国庆期间海关窗口部分轮值,码头人手可能缩减。9710、9810 货物建议尽量在节前完成放行;若假期内被布控,现场处置难度增加,极易错过船期。
- 节后积压量可能上升,一旦锁柜,处理周期将比平时明显拉长。
总结
9710、9810 作为国家鼓励的跨境电商出口模式,卖家不能再沿用“放行即结束”的旧思路。真实业务、完整单证、数据一致、长期留存,才是今年国庆出货的安全底线。
