第一步:打开河南省自然人电子税务局WEB端,根据提示注册并登录。
(WEB端网址:https://etax.chinatax.gov.cn或者通过电子税务局的个人所得说模块登录)
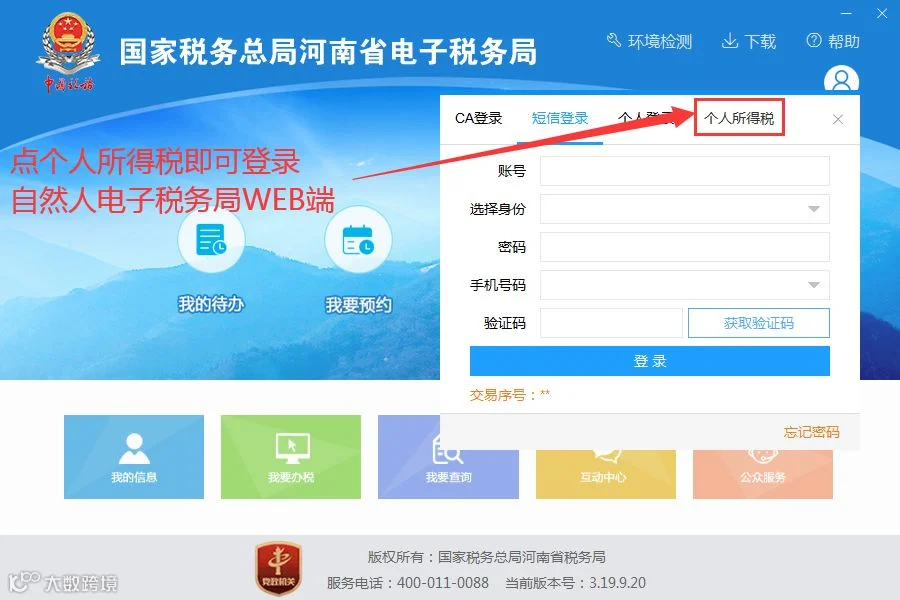
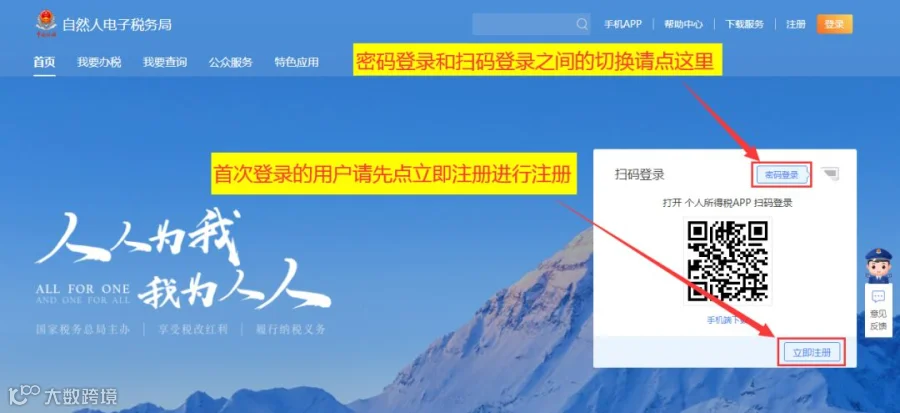
登录系统如下图:

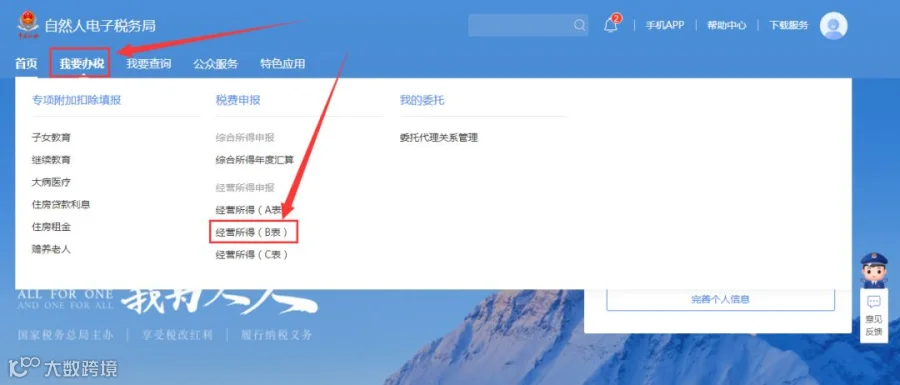
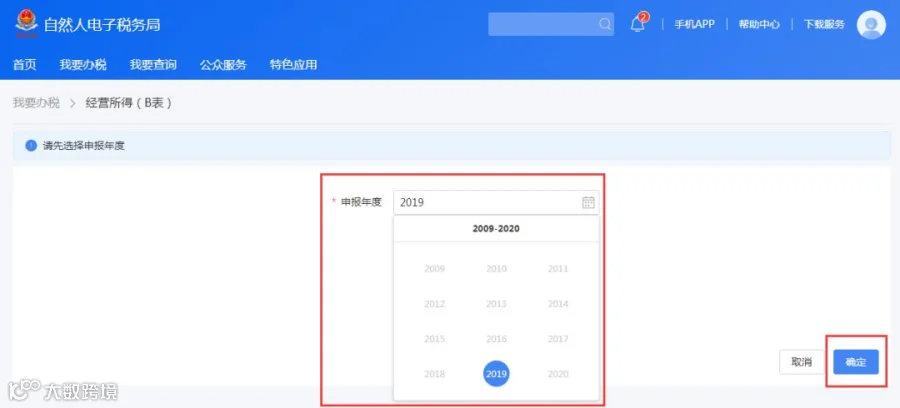
第二步:把鼠标放到【我要办税】,然后点击【经营所得(B表)】,选择申报年度,点击【确定】。
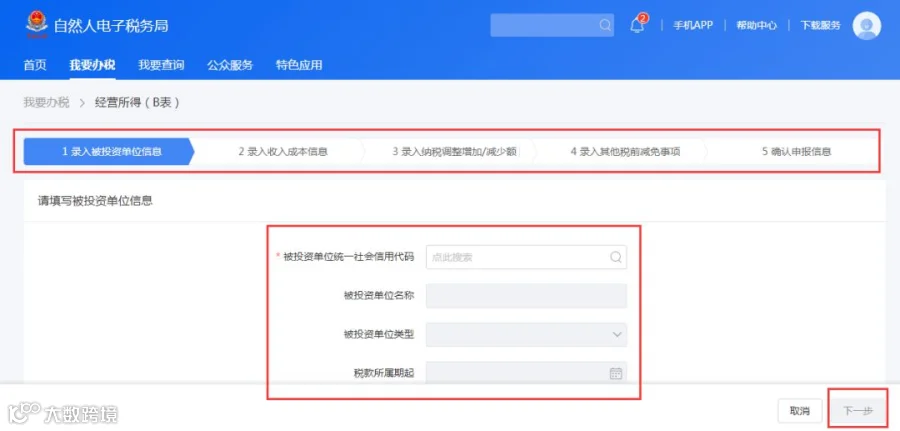
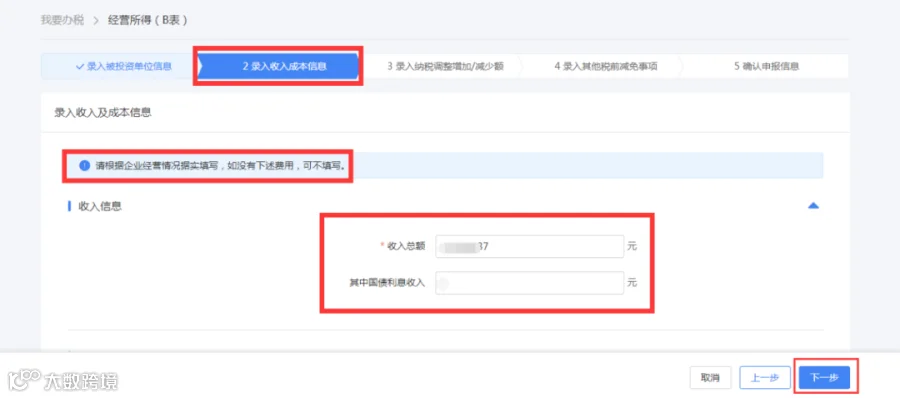
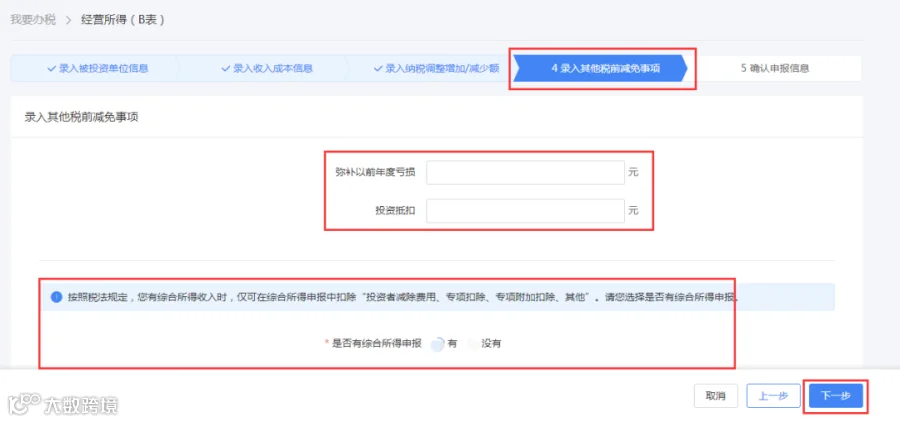
第三步:报表填报(具体填写可以参照文章最后的附件:填写说明),然后进入缴费界面。





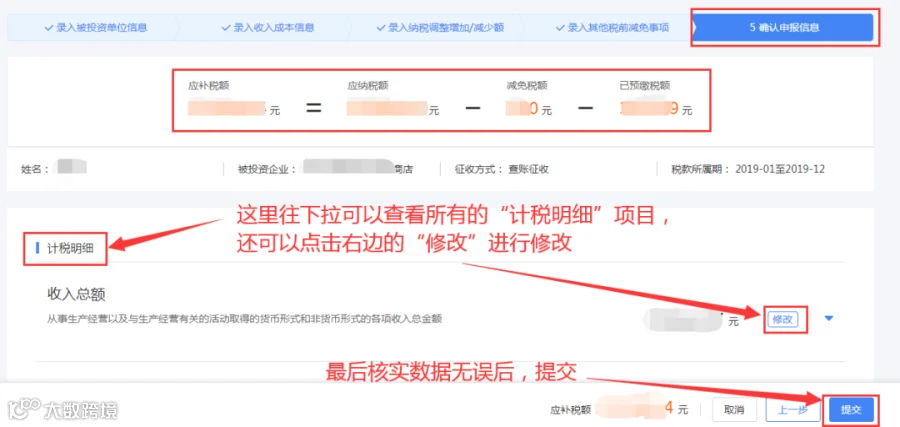

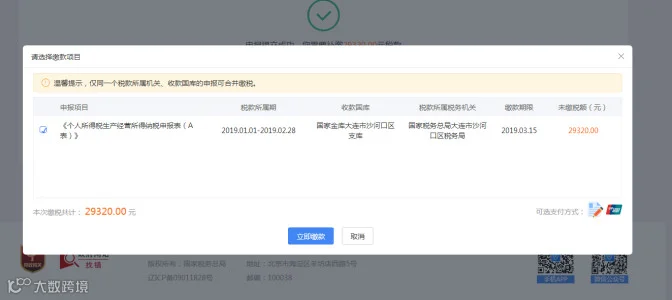
注意:缴款方式有两种,通过银联卡在线支付以及个人三方协议缴税。
1、软件下载安装与登录
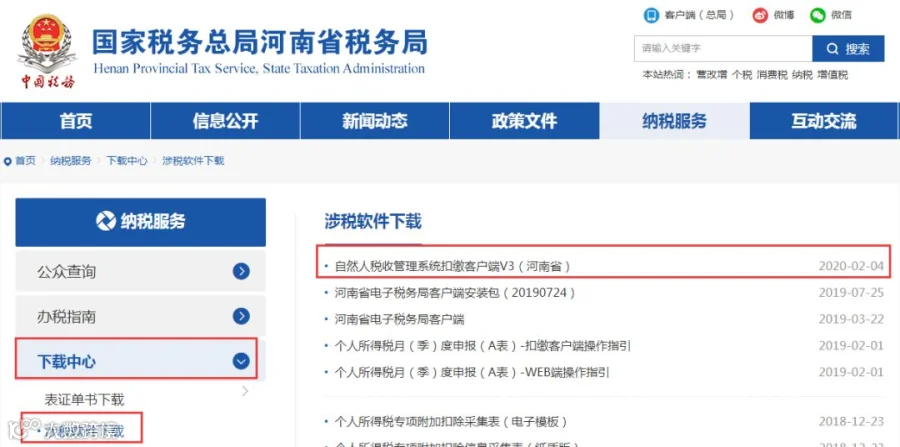
首先,登录国家税务总局河南省税务局网站(http://henan.chinatax.gov.cn),点击下载中心—涉税软件下载,然后点击“自然人税收管理系统扣缴客户端V3(河南省)”进行下载,下载后运行安装包进行软件安装。
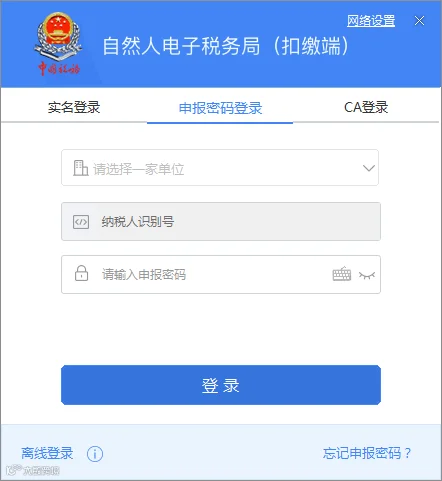
软件安装完成后,桌面上会出现 图标,双击登录(如果使用申报密码登录方式,密码不知道的请联系所属税局或者点这里进行密码重置)。
2、查看最新投资者信息
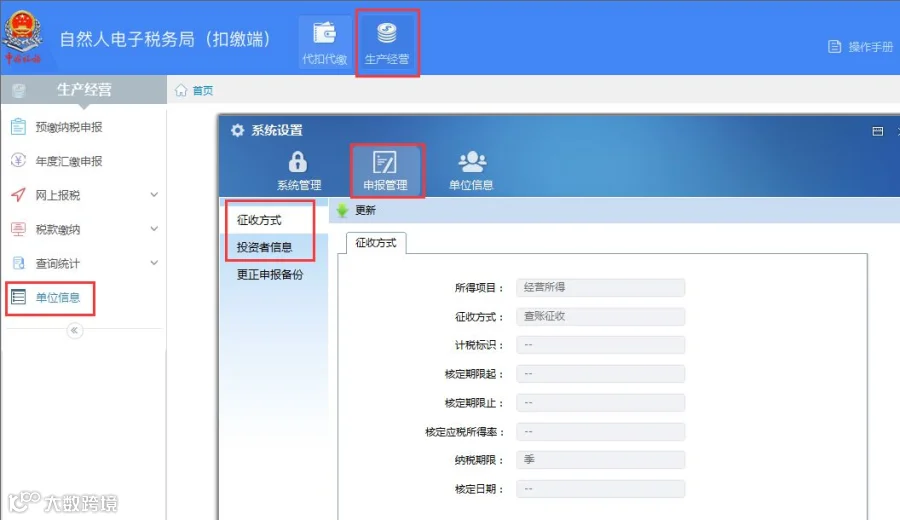
登录后,系统自动获取企业核定信息,包含企业类型、征收方式、投资者信息。可点击【生产经营】→【单位信息】→【申报管理】→【征收方式】/【投资者信息】查看企业最新核定信息。
3、人员信息采集
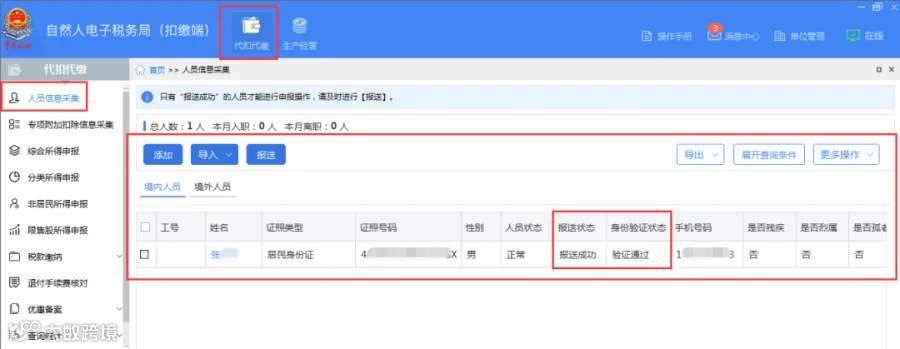
投资者需要在【代扣代缴】模块的【人员信息采集】菜单下采集并报送成功。
4、报表填写
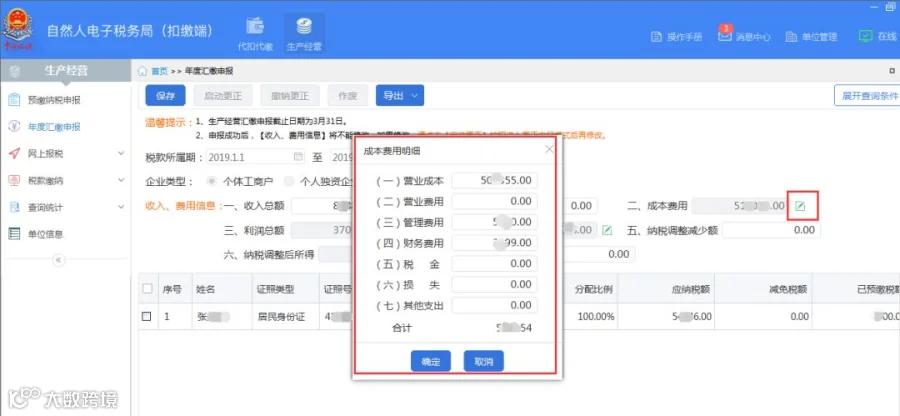
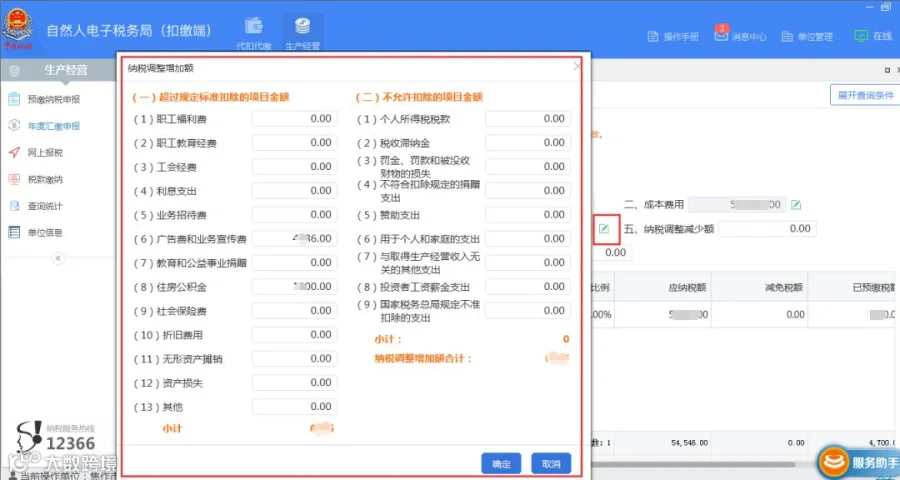
人员信息采集报送成功后,进入【生产经营】模块,点击【年度汇缴申报】进入申报表填写主界面。
⑴若该税款所属期已有申报成功或待反馈的明细记录,则【收入、费用信息】不允许修改,保存按钮置灰。
⑵若没有请根据实际情况填写【收入、费用信息】(具体填写可以参照文章最后的附件:填写说明),然后点击【保存】。

5、申报
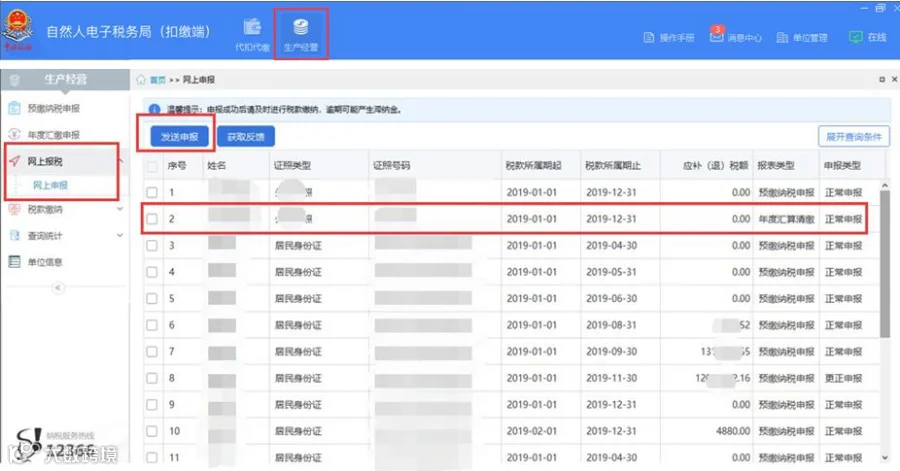
报表保存成功后,点击【网上报税】→【网上申报】,进入申报表报送界面,系统自动显示保存成功但未报送成功的报表,勾选报表记录后点击【发送申报】按钮进行申报表报送,税务机关系统接收成功后报表显示“申报处理中”状态,若未能自动获取到申报反馈结果,可自行点击【获取反馈】查看申报结果;若申报失败,可根据反馈提示修改申报表数据后,重新【发送申报】并【获取反馈】。
6、扣款
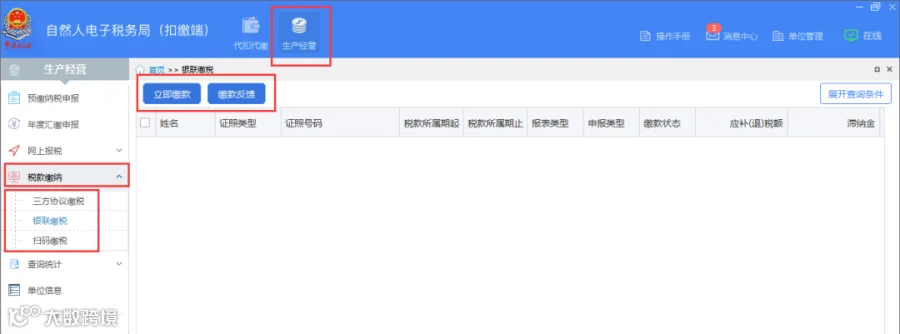
如果有税款,申报完成后还需进行扣款操作,请点击【税款缴纳】,然后选择扣款方式进行缴税,缴税后可以点击【缴款反馈】查看缴款结果。

附件:填写说明
【税款所属期】:税款所属期起:默认为系统当前年度上一年的1月1日。税款所属期止:默认为系统当前年度上一年的12月31日。不允许修改
【企业类型】:从“单位信息”中带出,不可修改。若显示不正确,可重新至“单位信息”中更新获取最新信息。
【收入总额】:填写本年度从事生产经营以及与生产经营有关的活动取得的货币形式和非货币形式的各项收入总金额。包括:销售货物收入、提供劳务收入、转让财产收入、利息收入、租金收入、接受捐赠收入、其他收入。
【国债利息收入】:填写本年度已计入收入的因购买国债而取得的应予免税的利息。
【成本费用】:填写本年度实际发生的成本、费用、税金、损失及其他支出的总额。
(1)“营业成本”:填写在生产经营活动中发生的销售成本、销货成本、业务支出以及其他耗费;
(2)“营业费用”:填写在销售商品和材料、提供劳务的过程中发生的各种费用;
(3)“管理费用”:填写为组织和管理企业生产经营发生的管理费用;
(4)“财务费用”:填写为筹集生产经营所需资金等发生的筹资费用;
(5)“税金”:填写在生产经营活动中发生的除个人所得税和允许抵扣的增值税以外的各项税金及其附加;
(6)“损失”:填写生产经营活动中发生的固定资产和存货的盘亏、毁损、报废损失,转让财产损失,坏账损失,自然灾害等不可抗力因素造成的损失以及其他损失;
(7)“其他支出”:填写除成本、费用、税金、损失外,生产经营活动中发生的与之有关的、合理的支出。
【利润总额】:利润总额=收入总额-国债利息收入-成本费用,不可修改。
【纳税调整增加额】:根据相关行次计算填报。纳税调整增加额=超过规定标准的扣除项目金额+不允许扣除的项目金额。不可修改
(1)“超过规定标准的扣除项目金额”:填写扣除的成本、费用和损失中,超过税法规定的扣除标准应予调增的应纳税所得额。
(2)“不允许扣除的项目金额”:填写按规定不允许扣除但被投资单位已将其扣除的各项成本、费用和损失,应予调增应纳税所得额的部分。
【纳税调整减少额】:填写在计算利润总额时已计入收入或未列入成本费用,但在计算应纳税所得额时应予扣除的项目金额。
【纳税调整后所得】:根据相关行次计算填报。纳税调整后所得=利润总额+ 调整增加额-纳税调整减少额。
【弥补以前年度亏损】:填写本年度可在税前弥补的以前年度亏损额。
【合伙企业个人合伙人分配比例】:纳税人为合伙企业个人合伙人的,填写本栏;其他则不填。分配比例按照合伙协议约定的比例填写;合伙协议未约定或不明确的,按合伙人协商决定的比例填写;协商不成的,按合伙人实缴出资比例填写;无法确定出资比例的,按合伙人平均分配。
【允许扣除的个人费用及其他扣除】:填写按税法规定可以税前扣除的各项费用、支出,包括:
(1)“投资者减除费用”:填写可在税前扣除的投资者本人减除费用6万元。如本年度同时取得了综合所得并扣除了每月5000元的减除费用,则此处不得重复减除。
(2) “专项扣除”:分别填写本年度按规定允许扣除的基本养老保险费、基本医疗保险费、失业保险费、住房公积金的合计金额。
(3) “专项附加扣除”:分别填写本年度纳税人按规定可享受的子女教育、继续教育、大病医疗、住房贷款利息或住房租金、赡养老人等专项附加扣除的合计金额。
(4) “依法确定的其他扣除”:分别填写按规定允许扣除的商业健康保险、税延养老保险,以及国务院规定其他可以扣除项目的合计金额。
【投资抵扣】:填写按照税法规定的投资可以税前抵扣的金额。
【准予扣除的个人捐赠支出】:填写本年度按照税法及相关法规、政策规定,可以在税前扣除的个人捐赠合计额。
【应纳税所得额】:自动计算,不可修改。应纳税所得额=(纳税调整后所得-弥补以前年度亏损)×合伙企业个人合伙人分配比例-允许扣除的个人费用及其他扣除-投资抵扣-准予扣除的个人捐赠支出。
【税率】:经营所得5级超额累进税率,按应纳税所得额确定税率,不可修改。
【速算扣除数】:按照税率对应速算扣除数默认带出,不可修改。
【应纳税额】:应纳税额=应纳税所得额×税率-速算扣除数,不可修改。
【减免税额】:可填写,减免税额≤应纳税额。
【已预缴税额】:填写本年度累计已预缴的经营所得个人所得税金额。
【应补(退)税额】:由计算公式计算而得,不可修改。
-END-
涉税实务的所有文章要么是自己原创写作的,要么就是经过审核后分享到自己公众号的文章。所有的文章均仅仅作为参考学习之用,绝对不是大家办税的依据,涉税实务是非官方平台,是同行交流的平台,有问题欢迎留言讨论,共同进步。
●【收藏】史上最全常用涉税软件操作指南及问题汇总
●纸质发票验旧、申领、邮寄、写盘操作流程
●开票系统抄报税延期至2月28号,黑白盘抄报税反写清卡流程及常见问题看这里
●去外地看病,医保怎么报销?网上转诊看过来!
如果您有其他想要了解的电子税务局知识、开票软件或税务知识,可以长按关注下方二维码进行留言,也许下一期内容就是为您量身定制的~~关注后也可接收最新税务政策和税务知识哦
涉税实务,一个有趣、有用、有态度的公众号