【发票开具】
虽然是一个老生常谈的话题了
但是还是有很多企业
时常为开错发票而烦恼~

申税小微给大家梳理了发票开具的相关规定,方便大家理解,祝各位的公司全年顺顺利利呦~
首先我们先了解下
增值税发票的种类
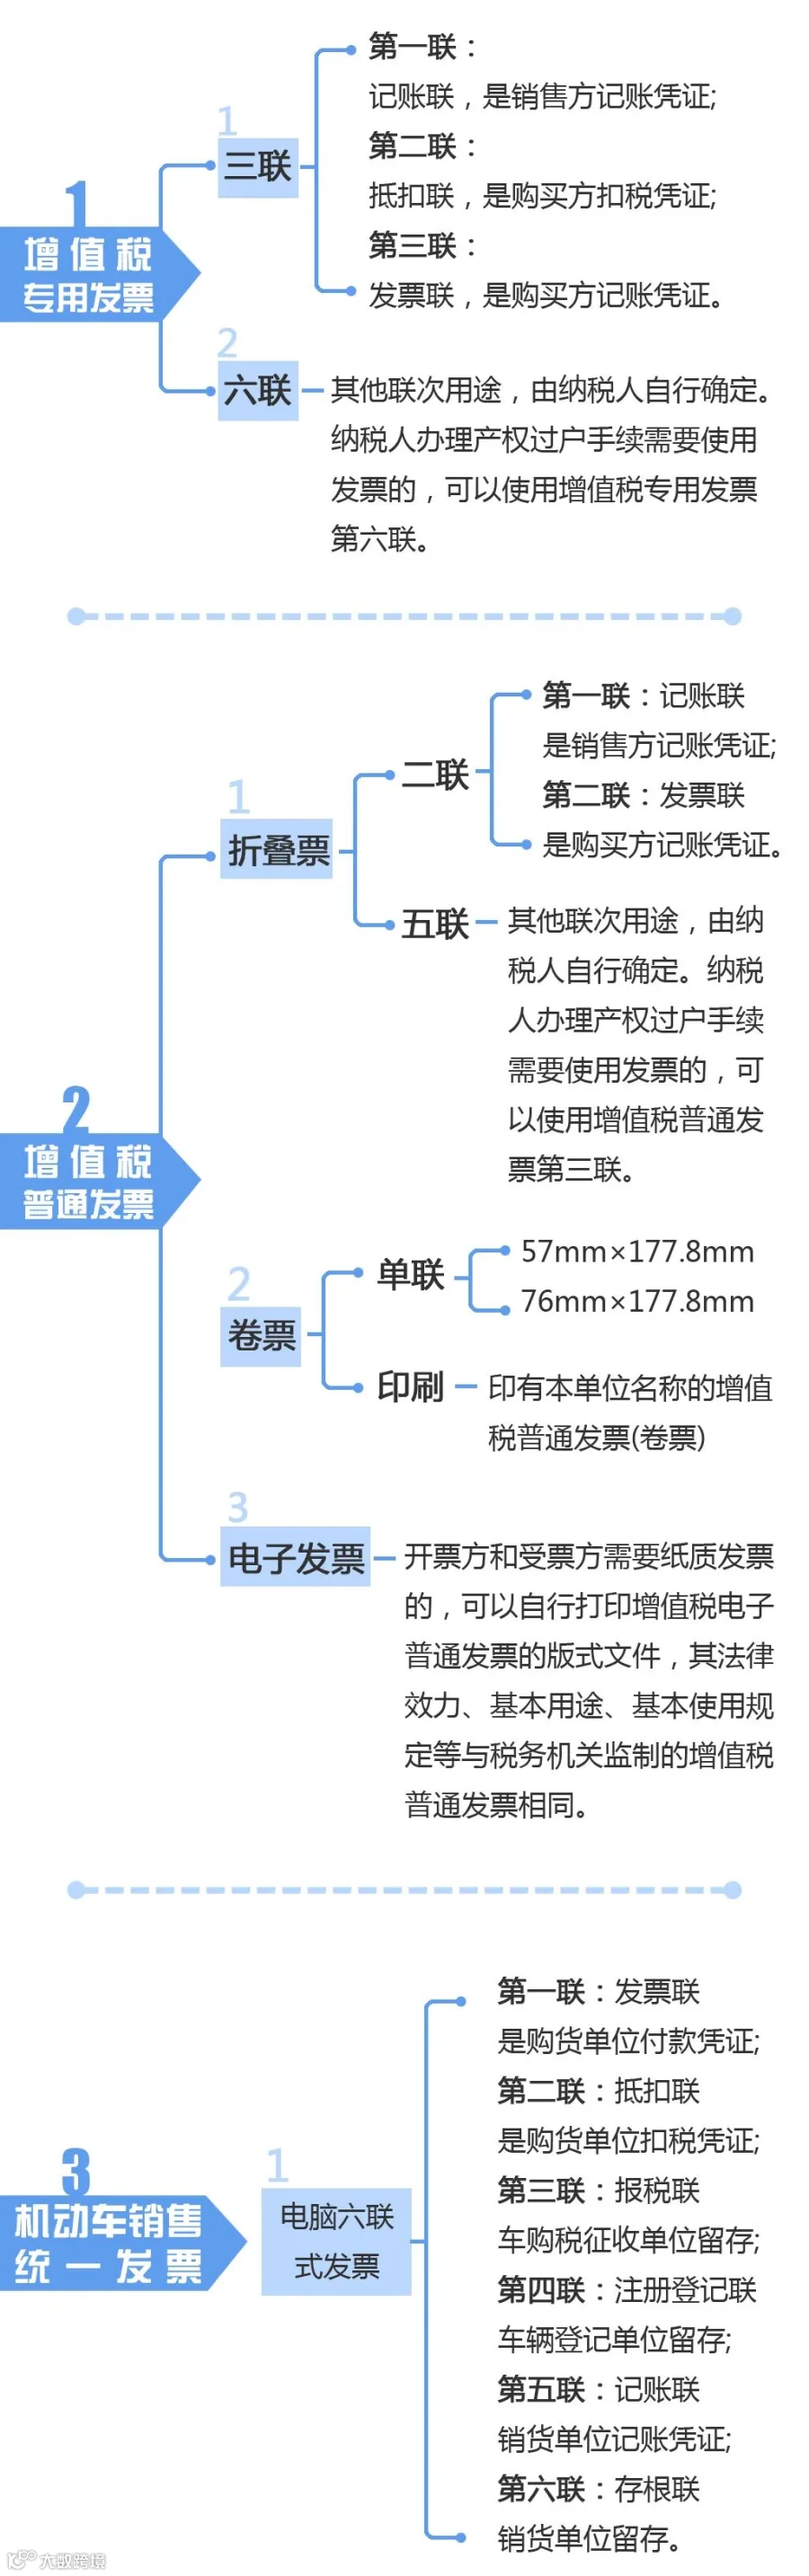

然后我们了解发票
开具的基本规定
1
所有单位和从事生产、经营活动的个人在购买商品、接受服务以及从事其他经营活动支付款项,应当向收款方取得发票。取得发票时,不得要求变更品名和金额;
2
填开发票的单位和个人必须在发生经营业务确认营业收入时开具发票,未发生经营业务一律不准开具发票;
3
单位和个人在开具发票时,必须做到按照号码顺序填开,填写项目齐全,内容真实,字迹清楚,不得压线、错格;全部联次一次打印,内容完全一致,并在发票联和抵扣联加盖发票专用章;
4
一般纳税人销售货物、提供加工修理修配劳务和发生应税行为可汇总开具增值税专用发票。汇总开具增值税专用发票的,同时使用新系统开具《销售货物或者提供应税劳务清单》,并加盖发票专用章。
纳税人在开具增值税专用发票当月,发生销货退回、开票有误等情形,收到退回的发票联、抵扣联符合作废条件的,按作废处理;开具时发现有误的,可即时作废。
作废增值税专用发票须在新系统中将相应的数据电文按“作废”处理,在纸质增值税专用发票(含未打印的增值税专用发票)各联次上注明“作废”字样,全联次留存;
5
开具发票应当使用中文,民族自治地方可以同时使用当地通用的一种民族文字。
发票开具时限是
如何规定的?

根据《中华人民共和国发票管理办法实施细则》(国家税务总局令第25号) 第二十六条规定:“填开发票的单位和个人必须在发生经营业务确认营业收入时开具发票。未发生经营业务一律不准开具发票。”
纳税人应在发生增值税纳税义务时开具发票。

不得开具增值税
专用发票的情形

1
向消费者个人销售货物、提供应税劳务或者发生应税行为的;
2
销售货物、提供应税劳务或者发生应税行为适用增值税免税规定的,法律、法规及国家税务总局另有规定的除外;
3
部分适用增值税简易征收政策规定的:
(1)增值税一般纳税人的单采血浆站销售非临床用人体血液选择简易计税的。
(2)纳税人销售旧货,按简易办法依3%征收率减按2%征收增值税的。
(3)纳税人销售自己使用过的固定资产,适用按简易办法依3%征收率减按2%征收增值税政策的。
纳税人销售自己使用过的固定资产,适用简易办法依照3%征收率减按2%征收增值税政策的,可以放弃减税,按照简易办法依照3%征收率缴纳增值税,并可以开具增值税专用发票。
4
法律、法规及国家税务总局规定的其他情形。
一般纳税人有下列情形之一的
不得使用增值税专用发票
任何单位和个人不得有
下列虚开发票行为
1
为他人、为自己开具与实际经营业务情况不符的发票;
2
让他人为自己开具与实际经营业务情况不符的发票;
3
介绍他人开具与实际经营业务情况不符的发票。
发票如何勾选确认?

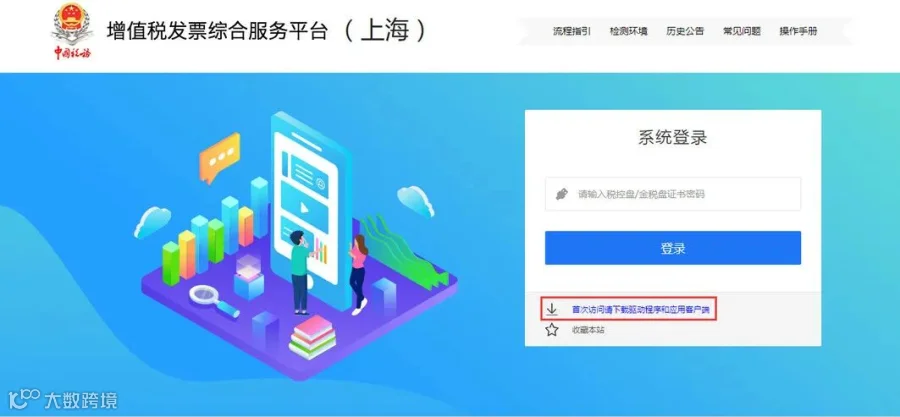
取得增值税发票的单位可登录增值税发票综合服务平台(https://fpdk.shanghai.chinatax.gov.cn/)进行发票勾选确认。

发票如何查验?


取得增值税发票的单位和个人可登录全国增值税发票查验平台(https://inv-veri.chinatax.gov.cn),对新系统开具的增值税专用发票、增值税普通发票、机动车销售统一发票和增值税电子普通发票的发票信息进行查验。

来源:上海税务
如有侵权,请联系删除。


●盘托管,了解一下
●盘托管——给你的税盘一个家,让开票变得更简单、方便、快捷!
●【周知】3月1日起,个体户、小规模发票应该这样开~
●3月纳税申报期限延长!税务总局发文明确相关事项
●【速看】3月1日起,综合服务平台优化功能
●个人所得税汇算清缴—暂缓开通(六大申报方式)!
●河南省市场监管局关于延长2019年度个体工商户年报时间的通告
●升级公告:3%降至1% 请务必在3月开票前完成软件升级!(附新增功能)
●3月征期抄报税流程(附征期日历和问题汇总)
●3月1日起,明确取消2017年1月1日及以后开具的增值税扣税凭证认证期限(附实例解答)
●【Get】税务总局明确了!餐饮住宿、旅游娱乐、文化体育等生活服务收入,疫情期间免征增值税!
●【收藏】史上最全常用涉税软件操作指南及问题汇总
●纸质发票验旧、申领、邮寄、写盘操作流程
●去外地看病,医保怎么报销?网上转诊看过来!
●个人所得税综合所得汇缴新政讲解
●企业所得税汇算清缴即将开始,常见费用税前扣除指南看这里→
●【个体户】经营所得个人所得税年度(B表)申报操作指南
如果您有其他想要了解的电子税务局知识、开票软件或税务知识,可以长按关注下方二维码进行留言,也许下一期内容就是为您量身定制的~~关注后也可接收最新税务政策和税务知识哦

涉税实务,一个有趣、有用、有态度的公众号