


ITALY
意大利电商
E-commerce in Italy

如果有留意行业数据并关注市场发展情况,我们会发现跨境电商在未来五年乃至十年,仍会是很多普通人的机会,尤其是当下中国鼓励企业加速出海,那我们该如何乘风而起、探索一个竞争没那么激烈的市场呢?
AsiaBill今天带大家一探电商渗透率较低、增长却十分稳定的意大利市场。
风土人情
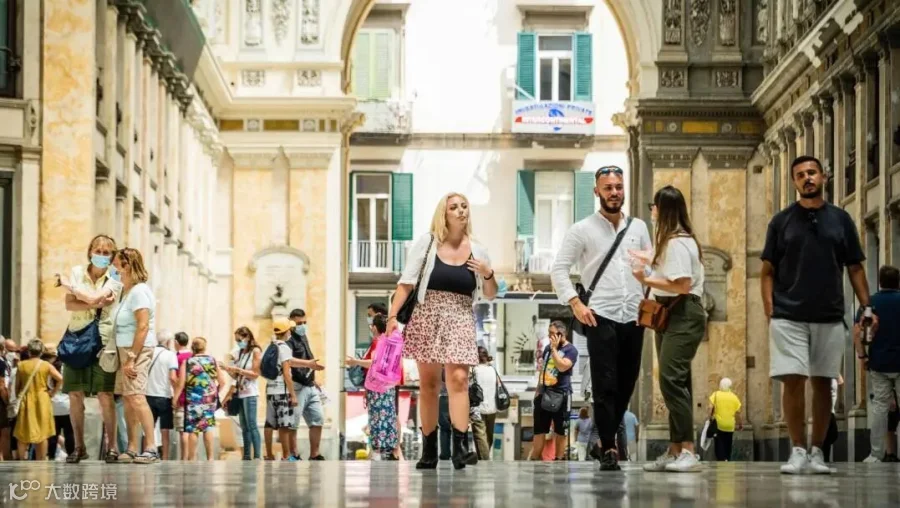
《罗马假日》的爱情让很多人对去意大利旅行充满期待,去过的人也会发现罗马很多地方还保留着几十年前的面貌,虽然电影还原度很高,还能找到同款打卡点,但不管是市容面貌,还是基础设施都不够现代化,尤其是越往南走越破旧落后。
不仅罗马是这样,意大利许多城市也都是一片“城乡结合部”的景象,除了旅行城市的客流外,许多地方都给人一种冷清的感觉,对于初次开启意大利之旅的人来说,或许会跟预期有较大的落差。
当然,意大利的传统建筑、工业设计及风土人情还是值得一夸的,轻易就让人一下感受到中世纪欧洲的韵味。但意大利人乱丢垃圾、乱闯红灯的现象并不罕见,也存在扒手、醉汉和流浪汉等形形色色的人群,所以意大利可能不如很多人印象中的那么“文明”。

作为发达的资本主义国家,意大利是欧洲四大经济体之一。虽然自然资源匮乏主要依赖进口,但意大利工业基础雄厚,汽车制造业、机械制造业、奢侈品行业、旅游业和高科技产业是它的五大支柱产品。
像我们熟悉的法拉利、兰博基尼、帕加尼等豪车超跑都来自意大利,世界上大名鼎鼎的阿玛尼、古驰、LV也都来自意大利,还有意大利的工业机床、精密仪器和各种工业设备在全球也十分畅销,医药、环保及航空航天等领域的发展也说明意大利高科技领域不容小觑。
TRADING ECONOMICS数据显示,2023年意大利GDP为22550亿美元,人均GDP为33774美元,且意大利贫富差距较小,因为高收入意味着高税率,所以许多意大利人选择了“躺平”,毕竟意大利医疗、教育、养老等各项福利政策较为健全,也让他们有“躺平”的底气。
电商市场

本周【AsiaBill跨境】视频号在谈及电商渗透率时有提及,意大利的网购渗透率相较荷兰、英国、瑞典、丹麦等国较低,但电商渗透率低也意味着当下竞争小、未来潜力大,为在线销售商包括跨境电商提供了新机遇。
最新的配送数据也从侧面印证了这一点。2024年第一季度意大利电商网购包裹发货量超过1.86亿件,同比增长13.5%,主要由时尚与运动行业推动。对于人口5899万人的意大利而言,这一增长十分显著。
目前,意大利拥有约88000个电商网站,网购消费者数量达3370万,占总人口的一半以上。
2023年,意大利在线销售额达到805.5亿欧元,同比增长27.14%。预计到2024年,意大利B2C电商产品市场的价值将增长6%,达到386亿欧元。

从海外消费环境看,欧美都处于高通胀背景,消费者各项生活成本不断上涨,消费者转而购买更便宜的产品,而电商渠道依托高性价比商品自然会获得远超线下零售商的增速。所以电商对意大利经济的积极影响十分显著,有助于降低通胀压力促进消费增长。
新电商平台如Temu和TikTokShop的加入,预示着它们也敏锐觉察到这一趋势,但同时意味着意大利电商市场的竞争将更加激烈,电商渗透率低、竞争小的优势将在未来几年逐渐消失。
但意大利电商市场对新玩家仍然开放,市场份额分布相对分散,为海外卖家提供了进入和增长的空间,尤其是当下意大利消费对网购的接受度在不断提高,尤其是在16-64岁年龄段的人群中,每周进行网上购物的人占比达到了47.1%。
市场增长稳定,但我们普通卖家可能还得靠双边国家政府及大型电商平台去“铺路”,搭建完善的基础设施,这样也方便我们通过加强市场营销、提高用户体验和优化物流配送等方式吸引更多意大利消费者进行网购。
支付偏好

去过欧洲旅游的小伙伴,一定吸取过这样一条经验,那就是要准备充足的现金和带上银行卡,在意大利也是一样的,尽管一些在线支付方式日益普及,不过在意大利一些小店,现金支付往往更为方便。
尤其是在小额支付场景中,因为这些小店可能会对刷卡支付有最低消费限额,所以携带足够的现金是明智之举。
在线支付方面,信用卡和借记卡都十分流行,尤其是VISA和万事达卡,在意大利在线交易中占据极大的市场份额,其中VISA卡的市场份额尤为突出,是跨境商家必备的支付方式之一。
1
MyBank

此外,意大利的主要的银行都可以发行借记卡和信用卡,大部分商家也都支持这些卡支付,所以这里就绕不开一个重要的支付方式——MyBank
MyBank是意大利一种银行转账的付款方式,用户注册Mybank后绑定自己所使用的银行,即可在线转账支付,无需个人信息,充分保护了用户的个人隐私,这使得MyBank深受意大利人民的喜爱。
MyBank的活跃用户、商户及交易额都在高速增长,目前Mybank在欧洲有超过4千万用户,与超过210家银行合作,像Air Italy航空公司、 Best Price、速卖通等电商平台都支持Mybank支付。
2
Sofort
Sofort作为欧洲流行的在线银行转账支付工具,在意大利同样占据一定的份额。Sofort成立于2005年,总部位于德国慕尼黑,又被称作为Sofortbanking,在德语里面是“立刻、马上”的意思,也就是“立即转账”。
用户不需要注册就可以使用Sofort,只需要提供其银行账户的在线PIN码以及Sofort针对每笔交易单独生成的交易验证码,就可以完成支付。
如今Sofort在欧洲14国拥有多达43000家合作商户,同国内外各大知名企业皆有合作,业务覆盖了电商、游戏、在线服务业等等。意大利市场偏爱海外商品,线上消费群体对于多样化的支付方式有较高需求,Sofort就是一个十分不错的支付工具。
3
Paysafecard

欧洲另一种使用非常广泛的预付卡支付工具——Paysafecard,在意大利市场同样有一定的用户基础,因为它在全球有超过65万个销售网点,用户只需要输入16位的PIN码即可快速完成付款。
其简单、安全及匿名的特点深受包括意大利在内的多个欧洲国家消费者喜爱,尤其在游戏市场中,Paysafecard这种预付卡支付不需要输入任何信用卡或银行账户信息,能够快速完成付款,十分受游戏玩家欢迎,在意大利游戏市场中流行度相对较高。
随着电商的发展,意大利消费者网购需求在增加,这也推动了MyBank、Sofort、Paysafecard等在线支付工具的使用,这些工具的出现,也为消费者提供了更多支付选择,从而增强了用户粘黏性——毕竟意大利人只会选择自己惯用的支付方式,如果商家无法提供,对方会毫不犹豫地放弃购买……
支付方式多多益善,意大利商机也就“多多益善”,联系AsiaBill扩展您的在线支付方式,不放过意大利每个潜在的商机。
未来可期

2023年高通胀、高利率冲击了整个欧洲的零售市场,消费趋弱、消费者信心下滑,包括意大利在内的欧盟27国和欧元区20国零售销售指数均较2022年同期出现下滑,而随着2024年经济提速和通胀趋缓,居民消费支出有望提振,欧洲零售市场也有望迎来触底反弹。
经济利好的大环境下,叠加稳定增长的电商销售额,AsiaBill认为意大利电商市场未来可期,商家不妨从完善支付方式、提高供应链管理、提升本土化服务等方面入手,开启意大利“跨境之旅”。
直播预告
Tips
因微信公众号改版,需要小伙伴们时将AsiaBilll跨境设为星标,才能定时收到推送哟!另外烦请小伙们动动爆单暴富的小手点亮“赞”或“在看”,AsiaBill愿与各位跨境小伙伴共同成长!

文章图片来源自知乎及网络



点击原文开始收款!

