


2019年3月,《财政部 税务总局 海关总署关于深化增值税改革有关政策的公告》(财政部 税务总局 海关总署公告2019年第39号,以下简称39号公告)出台,该公告首次引入了“加计抵减政策”,是为配合增值税税率下调出台的一项全新的优惠措施。
加计抵减,简单来说,就是允许特定纳税人按照当期可抵扣进项税额的10%计算出一个抵减额,专用于抵减纳税人一般计税方法计算的应纳税额。那么,这项政策具体是怎么让您降低增值税税负的呢?怎么准确计算优惠抵减额,最大限度地享受税改红利?今天,就与各位探讨一下这项横空出世的优惠政策。
一
什么样的纳税人适用加计抵减政策
(一)必须是增值税一般纳税人,小规模纳税人不适用加计抵减政策
(二)按照39号公告的规定,判断适用加计抵减政策的具体标准是,以邮政服务、电信服务、现代服务和生活服务(以下称四项服务)销售额占纳税人全部销售额的比重是否超过50%来确定,如果四项服务销售额占比超过50%,则可以适用加计抵减政策。
二
如何计算纳税人四项服务销售额比例
2019年3月31日前设立的纳税人,自2018年4月至2019年3月期间的四项服务的销售额(经营期不满12个月的,按照实际经营期的销售额)占纳税人全部销售额的比重超过50%的,自2019年4月1日起适用加计抵减政策。
2019年4月1日后设立的纳税人,自设立之日起3个月的销售额符合上述规定条件的,自登记为一般纳税人之日起适用加计抵减政策。(相关提示:由于成立当期暂无销售额,无法直接以销售额判断,因此,成立后的前3个月暂不适用加计抵减政策,待满3个月,再以这3个月的销售额比重是否超过50%判断,如超过50%,可以自第4个月开始适用加计抵减政策,此前未计提加计抵减额的3个月,可按规定补充计提加计抵减额。)
纳税人确定适用加计抵减政策后,当年内不再调整。
三
如何计算加计抵减金额
纳税人应当按照当期可抵扣进项税额的10%计提当期加计抵减额。
按照现行规定不得从销项税额中抵扣的进项税额,不得计提加计抵减额;
已计提加计抵减额的进项税额,按规定作进项税额转出的,应在进项税额转出当期,相应调减加计抵减额。
➤当期计提加计抵减额=当期可抵扣进项税额*10%
➤当期可抵减加计抵减额=上期末加计抵减额余额+当期计提加计抵减额-当期调减加计抵减额
四
计算应纳税额
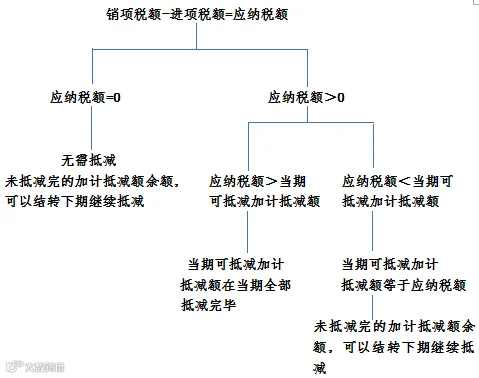
加计抵减额只能用于抵减一般计税方法计算的应纳税额,这也意味着如果纳税人有简易征收计算的应纳税额,不可以用来抵减。加计抵减额抵减应纳税 额需要分两步:
第一步
纳税人先按照一般规定,以销项税额减去进项税额的余额算出一般计税方法下的应纳税额。
第二步
区分不同情形分别处理:
A咨询公司2018年1月成立,2018年3月登记为一般纳税人,2018年4月-2019年3月的销售收入为100万,其中发生咨询服务收入50万,发生鉴证服务收入30万,销售固定资产20万。
2019年4月,A公司发生咨询服务收入500万(适用一般计税方法),当期可抵扣进项税额为20万。则当期应纳税额是多少?
A公司是2019年3月31日前设立的纳税人,且为一般纳税人,先判断A公司是否符合加计抵减的条件。
自2018年4月至2019年3月期间的四项服务的销售额为80万,占A公司全部销售额100万的比重超过50%,故A公司可以享受加计抵减的优惠。
A公司应在年度首次确认适用加计抵减政策时,通过电子税务局(或前往办税服务厅)提交《适用加计抵减政策的声明》。完成《适用加计抵减政策的声明》后,即可自助申报适用加计抵减政策。
➤ 特别提示:由于加计抵减政策是按年适用的,因此,2019年A公司提交《适用加计抵减政策的声明》并享受加计抵减政策后,如果在以后年度仍可适用的话,需要按年度再次于2020年、2021年分别提交新的声明,并在完成新的声明后,享受当年的加计抵减政策。
2019年4月,当期增值税纳税申报表附列资料(二)第十二栏“当期申报抵扣进项税额合计”显示当期可抵扣的进项税额为20万。则,当期计提加计抵减额=当期可抵扣进项税额*10%=20万*10%=2万。
填写《增值税纳税申报表附列资料(四)》,计算填列实际抵减额,具体如下:

加计抵减后一般计税方法计算的应纳税额=10-2=8万(填列增值税申报表主表第19栏,本栏次反映纳税人本期按一般计税方法并应缴纳的增值税额)
当期合计应纳税额=抵减后一般计税方法计算的应纳税额+简易计税办法计算的应纳税额=8+3=11万(填列增值税申报表主表第24栏,本栏次反映纳税人本期应缴增值税的合计数。)
申报表填列示意图如下。

小结
➤适用加计抵减政策需要前置“声明”
➤计算加计抵减额时应基于一般计税方法,这里的“一般计税方法”是针对于“简易计税方法”而言的。目前增值税申报中将“一般计税方法”划分成“一般项目”和“即征即退项目”两部分。
➤遇到存在简易计税方法的情况,要与一般计税方法分开核算应纳税额,最后将两种计税方法的应纳税额合并成当期应纳税额总额。
加计抵减政策先与您分享到这里,下次我们会进一步就政策难点继续为您答疑解惑!


声明
本法税资讯中的相关评论、陈述、引用等内容仅代表本事务所的观点。上海承以信律师事务所并不对法税资讯包含内容的准确性、可靠性或完整性提供任何方式的保证。内容仅做参考,未经本事务所授权,不得提供给任何第三方或者公开公布。读者采取任何行动前均应咨询专业人士,上海承以信律师事务所不承担任何责任。
关于承以信
为涉及CRS、FATCA、家庭成员移民、双重税务身份、跨境资产配置、离岸公司运营、海外投资并购、境外上市融资等多重复杂因素的中国民营企业家和其他高净值人士提供私人财富管理和跨境资产配置相关的跨境法税服务。
从全球反避税和跨境法律税务的角度,为中国民营企业家和其他高净值人群提供税务风险防范、合规节税筹划、资产安全保障、财富代际传承、婚姻财富保护、家族企业治理、家企风险隔离等法税服务。
主要成员具有中国或境外的律师、会计师或税务师资格,大多具有海外留学和工作背景,与香港、新加坡、东京、大阪、悉尼、墨尔本、加州、纽约、柏林、多伦多等主要国际城市的当地律所、会计所等专业机构建立紧密合作关系,能够持续为客户提供专业、高效、个性化的综合解决方案。


 ID:承以信INHETRUST
 长按左侧二维码关注