案例:
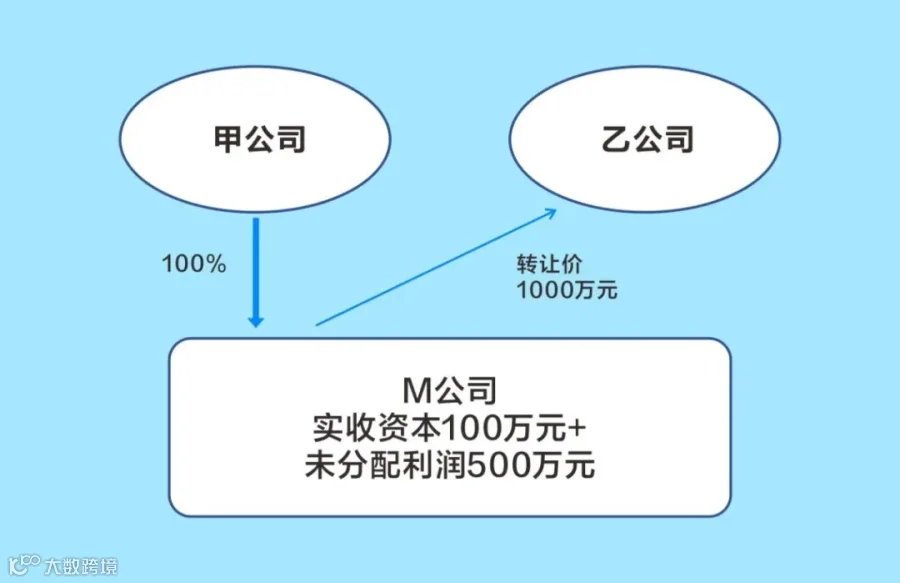
M公司成立时实收资本100万元,甲公司是M公司的企业法人股东,占股100%,由于经营不错,累计未分配利润500万元。
现M公司需要把全部股权转让给乙公司,转让价1000 万元。
请问:
A公司的股权转让所得需要缴纳多少企业所得税?
这样计算对吗?
股权转让所得需要缴纳的企业所得税=(1000-500-100)万元*25%=100万元
答复:上述计算是错误的!
企业在计算股权转让所得时,不得扣除被投资企业未分配利润等股东留存收益中按该项股权所可能分配的金额。
正确的计算:
股权转让所得需要缴纳的企业所得税=(1000-100)万元*25%=225万元。
参考依据:
《关于贯彻落实企业所得税法若干税收问题的通知》(国税函[2010]79号明确:“转让股权收入扣除为取得该股权所发生的成本后,为股权转让所得。企业在计算股权转让所得时,不得扣除被投资企业未分配利润等股东留存收益中按该项股权所可能分配的金额。”
那么,有没有办法降低该案例中甲公司因转让股权产生的企业所得税?办法自然是有的。
方法1:先将累计非分配利润进行分配
利润分配后股权转让价格=1000-500-100=400万元
方法2:利润分配后转让股权
股权转让所得需要缴纳的企业所得税=400*25%=100万元
问题:此时分配利润甲公司从M公司获得分红,是否应该缴纳企业所得税?
答复:甲公司从M公司获得分红无需缴纳企业所得税
参考依据:
《中华人民共和国企业所得税法》第二十六条二项规定“符合条件的居民企业之间的股息、红利等权益性投资收益作为免税收入,免缴企业所得税。”
《中华人民共和国企业所得税法实施条例》(国务院令2007年第512号)规定“企业所得税法第二十六条第(二)项所称符合条件的居民企业之间的股息、红利等权益性投资收益,是指居民企业直接投资于其他居民企业取得的投资收益。”
提醒:企业把自己的的股权转让给其他家公司、或者个人,都必须缴纳企业所得税;这里必须要强调一下,如果说你的企业是亏损的,转让时就不用缴纳了,如果说你的企业是盈利的那就必须要交了。
这个案例只是股权转让中比较简单的一种情形,在实际操作中,不同的企业有不同的情况,有些企业股权情况更为复杂,要根据企业的实际情况量身设计股转方案。今捷财务专注财务十五年,股权转让交易规划,合规解决股权转让涉税难题。