


2020年开始,纳税人本人通过汇算清缴自行申报个人所得税将逐渐成为税改中的重要一环,我们预计会有很大比例的纳税人需要进行汇算清缴。个税缴纳的风险将从代扣代缴义务人一方逐步转向纳税人本人。
为了及时应对2020年个税汇算清缴来临,我们将给你陆续带来一些关于个税汇算清缴的讯息,从专业的角度与您一起共同预判和防范汇算清缴中可能产生的风险,根据您个人财富情况为您提供专业客观的咨询与规划,共同应对个税的汇算清缴,在确保个人纳税合规性基础上,实现最大程度的节税。
对于个税汇算清缴,我们特别提醒您关注以下几个方面:
这里是一个基础概念。在以前的个人所得税法的规定下,其申报方式为支付方代扣代缴,按月或者按次扣缴个税,在这类申报方式下,纳税人本人不再需要汇算清缴。
新的个税法下,对于居民个人取得的综合所得(包括工资薪金所得、劳务报酬所得、特许权使用费所得、稿酬所得等四类所得),要求按年合并后汇总缴纳个税,如果有扣缴义务人、先由扣缴义务人在支付所得时候按月或者按次预扣预缴税款,到次年可由纳税人对上年度取得的所得进行汇算清缴,多退少补。
简言之,纳税人如有扣缴义务人、先由扣缴义务人预先扣缴税款;到了年底,纳税人再合并一年的综合所得后计算全年的应纳税款,多退少补,这就是个税的汇算清缴概念。
小贴士:个税改革后,个人所得税的所得范围包括以下九类:
所得大类 |
征税类别 |
综合所得(按纳税年度合并计算个税) |
工资薪金 |
劳务报酬 |
|
特许权使用费 |
|
稿酬所得 |
|
分类所得(分别计算个税) |
经营所得 |
财产租赁所得 |
|
财产转让所得 |
|
利息、股息、红利所得 |
|
偶然所得 |
不是。目前来说,汇算清缴只针对居民个人取得的四项综合所得(包括工资薪金、劳务报酬、特许权使用费所得、稿酬所得等四类所得)进行。其他所得类型(除经营所得),一般仍由扣缴义务人代扣代缴完毕。
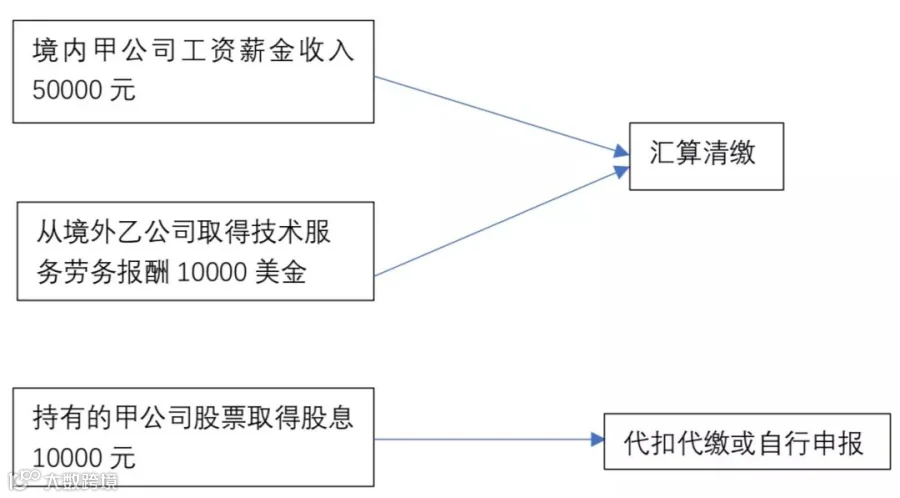
举个例子:2019年,张先生担任境内上市公司甲公司高管,有三项收入来源——1.每月取得50000元的工资薪金收入,并由甲公司预扣预缴个税;2.同时从美国乙公司取得了提供技术服务的劳务报酬10000美金;3.此外,张先生持有甲公司股票,2019年取得股息所得10000元。那么张先生应当对其取得工资薪金和劳务报酬所得汇总计算,在2020年进行汇算清缴。对于10000元股息所得不需要汇算清缴,直接由甲公司在支付股息时代扣代缴个税即可。
汇算清缴的表述主要针对居民个人。但请注意,如果您是非居民个人,在特定情形下也需要在次年6月30日或离境之前办理纳税申报,这一特定情形主要指“扣缴义务人未扣缴税款”,因此实践中,需要非居民个人尤其关注应税收入的扣缴义务人按月或者按次代扣代缴情况。
举个例子:ROY是英国人,在2019年在中国境内未待满183天,未构成中国税法下的居民个人。2019年7月10日至上海ABC公司工作,每月取得ABC公司支付的工资10000元;同时,ROY于2019年8月以个人名义在外授课、培训机构支付其讲课费20000元。
如果ABC公司和培训机构D作为扣缴义务人按照规定按月对其代扣代缴个税,ROY无需进行汇算清缴;如果扣缴义务人没有代扣代缴,例如培训机构没有就其讲课费代扣代缴个税,则Roy应当在次年6月30日或者离境前办理自行申报。
应当在取得所得的次年三月一日至六月三十日内办理汇算清缴。也就是说,对于2019年您取得综合所得(工资薪金、劳务报酬、特许权使用费、稿酬等四类),如果您需要汇算清缴,那么请您于2020年3月1日至6月30日办理。
其一:对于只取得一项工资薪金所且一年内雇佣单位维持不变的自然人纳税人来说,汇算清缴一般较为简单,甚至可能不需要汇算清缴(因为扣缴义务人每月为其预扣预缴个税,导致可能预扣预缴的个税合计与全年应纳税额一致,不再需要多退少补)。
其二:对于取得多类所得、多处所得包括境外所得、雇佣单位变化较多、预缴税款不足或者需要退税的自然人纳税人来说,建议应在专业机构的指导下进行汇算清缴,防止出现计算错误或者判断错误的情况,避免不必要的风险。
其三:高净值人群取得的所得。根据我们的观察,这类人群所得类型和来源地多样,所得金额较大,边际税率较高,汇算清缴后补税的风险较大,为了确保汇算清缴的准确性和合规性,建议务必由专业机构为您做好汇算清缴的提前规划和合理预判,准确计算税款,最大化产生节税效应,防止风险产生。
关于个税的汇算清缴,这次就与您分享到这里,我们相信,后续还会有更加详细的操作规定陆续出台,我们会密切关注后续的细则发布,并与您分享我们关于汇算清缴的一些观察与思考。
希望与您进行进一步互动,让我们一起迎接渐行渐近的个人所得税汇算清缴时代。


声明
本法税资讯中的相关评论、陈述、引用等内容仅代表本事务所的观点。上海承以信律师事务所并不对法税资讯包含内容的准确性、可靠性或完整性提供任何方式的保证。内容仅做参考,未经本事务所授权,不得提供给任何第三方或者公开公布。读者采取任何行动前均应咨询专业人士,上海承以信律师事务所不承担任何责任。
关于承以信
为涉及CRS、FATCA、家庭成员移民、双重税务身份、跨境资产配置、离岸公司运营、海外投资并购、境外上市融资等多重复杂因素的中国民营企业家和其他高净值人士提供私人财富管理和跨境资产配置相关的跨境法税服务。
从全球反避税和跨境法律税务的角度,为中国民营企业家和其他高净值人群提供税务风险防范、合规节税筹划、资产安全保障、财富代际传承、婚姻财富保护、家族企业治理、家企风险隔离等法税服务。
主要成员具有中国或境外的律师、会计师或税务师资格,大多具有海外留学和工作背景,与香港、新加坡、东京、大阪、悉尼、墨尔本、加州、纽约、柏林、多伦多等主要国际城市的当地律所、会计所等专业机构建立紧密合作关系,能够持续为客户提供专业、高效、个性化的综合解决方案。


 ID:承以信INHETRUST
 长按左侧二维码关注