


在跨境交易中,无形资产的交易正占据越来越重要的位置。BPES行动计划8-10项就是集中研究此类问题而得出的成果。目前,跨国企业利用国际税收漏洞以及无形资产在各关联公司之间的转移,进行税务规划转嫁利润,降低全球总税负的行为,极大影响各国正当的税收权益;这一情况已经引起各国政府的注意。
因此,我们需要提醒的是,在关联企业各类无形资产的跨境交易中,如果采取以往激进的手法,则可能进入偷漏税的雷区,引发不必要的损失。
举个营销类无形资产的例子:
A公司为总部在B国的跨国企业,其在中国设立C公司,负责生产和销售A公司授权的某品牌的家用电器,该品牌的所有权归属于母公司A,C公司每年按照销售额的一定比例(2%)支付商标费给A集团,并代扣代缴企业所得税和增值税。
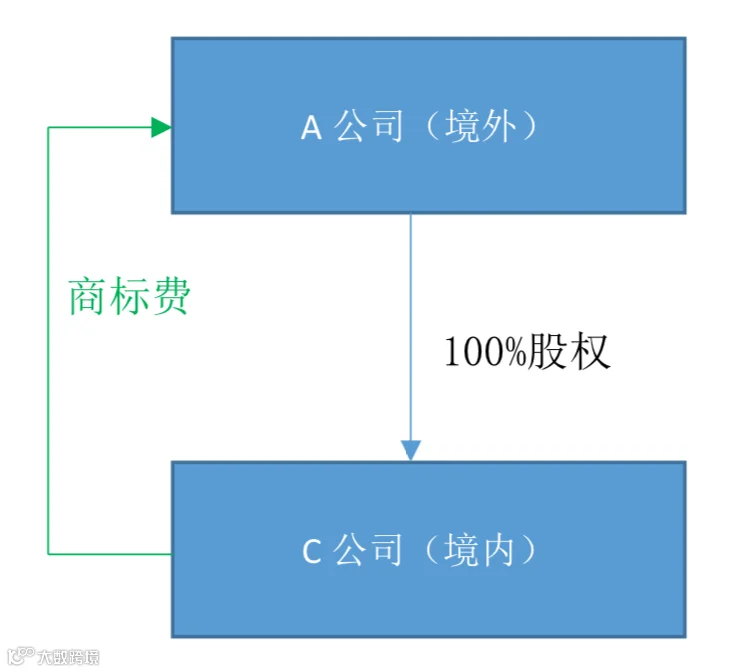
与此同时,C公司将每年支付的商标费税前扣除,作为成本支出在企业所得税税前扣除。
近期,C公司被当地税务机关进行转让定价调查,当地税务机关经过转让定价调查后发现,该品牌虽然所有权归属于A公司,但是该品牌通过C公司的维护,近年来大大提高了在中国的市场知名度,C公司在该品牌的维护中也花费了大量的市场营销费用(如广告费、推广费等),随着品牌知名度的推广,导致C公司生产的电器销售额逐年增加。综上,税务机关认为,如果C公司仅仅按照固定的销售比例支付商标使用费给A公司,则显然未充分考虑C公司在无形资产开发、价值提升、维护、保护、应用和推广中的价值贡献,显然是不合理的,故税务机关对C公司支付境外的商标费进行了特别纳税调整,补缴了企业所得税。
在这个案例内,我们发现跨境交易中的无形资产,往往和双方在价值贡献中所起到的作用有关。无形资产具有价值贡献难以量化的特点,而受控交易各方在无形资产开发、提升、维护和保护等各阶段行使职能和承担风险,又难以从法定权利或合同安排中得到清晰准确的信息。同时,以往多数的无形资产跨境交易合同条款,仅从无形资产所有权的角度明确“所有者”和“使用者” 角色,更侧重强调 “所有者”对利润的绝对占有,以及 “使用者”对使用费的绝对承担,却极少提及 “使用者” 对维护和提升无形资产价值的责任条款,忽视其相对付出 。
通过案例可以看出,C公司在品牌的维护和提升价值中发挥了实质性的作用,对该品牌在中国市场知名度的提升起到深刻的意义,并引起中国市场销售额的增长,理应取得一定的补偿。如果一味仅补偿品牌所有者A,显然无视了品牌使用者的作用。所以,理应强化品牌使用者C公司在维护和提升品牌价值中的作用和补偿,而不是单单强调品牌法律所有者对于品牌利润的绝对占有。
2017年,国家税务总局发布了《国家税务总局关于发布《特别纳税调查调整及相互协商程序管理办法》的公告》(国家税务总局公告2017年第6号 ),吸收了避免双重征税协定以及经济合作与发展组织(OECD)的税基侵蚀与利润转移(BEPS)项目下达成的一些国际共识,对无形资产跨境交易转让定价提出了新的明确规定。
根据此公告第三十一条的内容,我们有必要提醒您注意的是,在您与关联方转让或者受让无形资产(如品牌商标权)使用权而收取或者支付的特许权使用费,应当根据下列情形适时调整,如果您自身未适时调整的,税务机关可以实施特别纳税调整:
需调整的情形 |
|
调整情形一 |
无形资产价值发生根本性变化 |
调整情形二 |
按照营业常规,非关联方之间的可比交易应当存在特许权使用费调整机制 |
调整情形三 |
无形资产使用过程中,您和您的关联方执行的功能、承担的风险或者使用的资产发生变化 |
调整情形四 |
您和您关联方对无形资产进行后续开发、价值提升、维护、保护、应用和推广做出贡献而未得到合理补偿 |
此外,无形资产交易中,对于出现了以下情形的,税务机关有权全额进行特别纳税调整。
全额进行特别纳税调整的情形 |
|
可全额调整的项目一 |
支付的无形资产特许权使用费,未带来经济利益,且不符合独立交易原则的 |
可全额调整的项目二 |
企业向仅拥有无形资产所有权而未对其价值创造做出贡献的关联方支付特许权使用费,不符合独立交易原则的 |
可全额调整的项目三 |
我们特别要注意的是,上述可全额进行特别纳税调整的前提条件之一是不符合独立交易原则,这也意味着,即使发生了上述三类项目,如支付了境外关联公司某项商标使用费、该商标未给企业带来相应的经济利益,但支付的费用符合独立交易原则的话,中国税务机关仍可以认可支付境外的商标使用费用,不对其进行全额调整,企业在无形资产跨境交易的税务安排中亦应关注到此类细节,用好此类规定,更好的做好税务规划。
以上就是本期我们对于无形资产跨境交易涉税问题的一些思考,在分享的同时希望抛砖引玉。值得一提的是,无形资产在实际的经济活动中有很多种形式,如例子中提到的商标费,还有技术使用费、专利费、外观使用费等多种形式;某些情况下服务费形式的收付如果不符合独立交易原则的分析结果、也有可能被认定为是针对无形资产的特许权使用费。如果您对产业配置中遇到无形资产转让相关对问题仍有疑问,建议与专业人士取得联系。


声明
本法税资讯中的相关评论、陈述、引用等内容仅代表本事务所的观点。上海承以信律师事务所并不对法税资讯包含内容的准确性、可靠性或完整性提供任何方式的保证。内容仅做参考,未经本事务所授权,不得提供给任何第三方或者公开公布。读者采取任何行动前均应咨询专业人士,上海承以信律师事务所不承担任何责任。
关于承以信
为涉及CRS、FATCA、家庭成员移民、双重税务身份、跨境资产配置、离岸公司运营、海外投资并购、境外上市融资等多重复杂因素的中国民营企业家和其他高净值人士提供私人财富管理和跨境资产配置相关的跨境法税服务。
从全球反避税和跨境法律税务的角度,为中国民营企业家和其他高净值人群提供税务风险防范、合规节税筹划、资产安全保障、财富代际传承、婚姻财富保护、家族企业治理、家企风险隔离等法税服务。
主要成员具有中国或境外的律师、会计师或税务师资格,大多具有海外留学和工作背景,与香港、新加坡、东京、大阪、悉尼、墨尔本、加州、纽约、柏林、多伦多等主要国际城市的当地律所、会计所等专业机构建立紧密合作关系,能够持续为客户提供专业、高效、个性化的综合解决方案。


 ID:承以信INHETRUST
 长按左侧二维码关注