税总重要文件的发布总是在意料之外、情理之中。2019年的最后一天,关于个人所得税年度自行申报表的调整终于以2019年第46号公告的形式,尘埃落定。《关于修订部分个人所得税申报表的公告》阐明了五大类共八张不同情形下适用的申报表。纳税人要做的第一步是确定哪张或哪几张是自身情况需要填列的,第二步才是逐行逐列地填写表格。
值得一提的是,每一份表格的结尾部分都设计了纳税人的自我声明,表明“本人对填报内容(附带资料)的真实性、可靠性、完整性负责”,从而明确了纳税人依法诚信纳税的法律责任。这意味着未来如果税务调查中发现与本人申报情况不符的情况,纳税人的诚信将受到挑战。
本期文章,小编将对个税年度自行申报系列表中与高净值人士关联性较强的表格进行梳理,欢迎探讨。
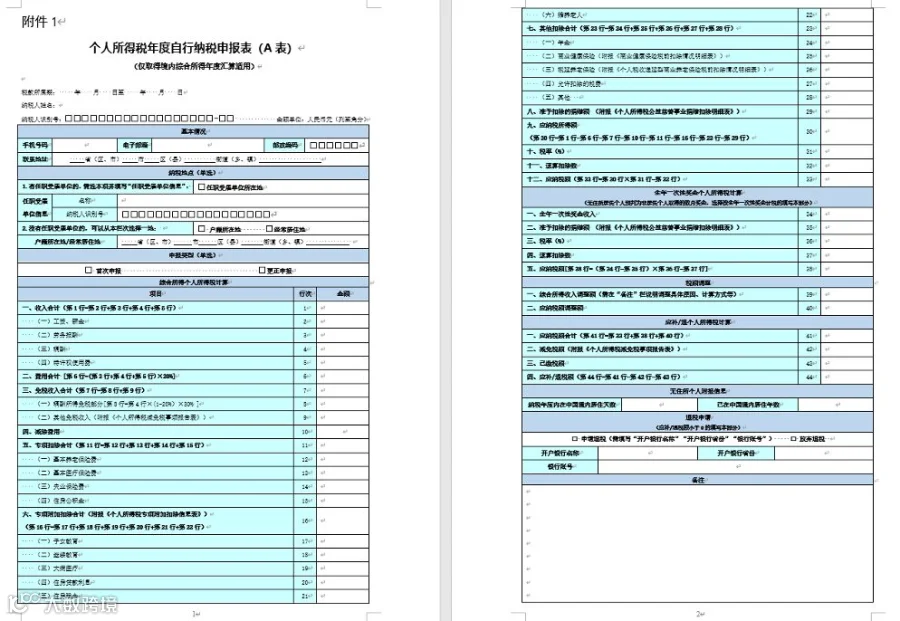
《个人所得税年度自行纳税申报表(A表)》(如图一所示)仅适用于取得境内综合所得的汇算清缴,填写内容包括纳税人的基本信息(任职受雇情况、银行账户信息等)、综合所得类型、扣除项目、全年一次性奖金的计算、应补/退税额等信息,需要注意的是,无住所个人若构成居民个人,也需要对其境内居住天数作出说明。
举例来说,若X先生在2019年度没有任何境外收入,仅仅从境内取得工资薪金60万元、劳务报酬12万元、稿酬6万元、特许权使用费5万元,收入总额为83万元,已远远超过12万元,此时X先生应当填列A表。
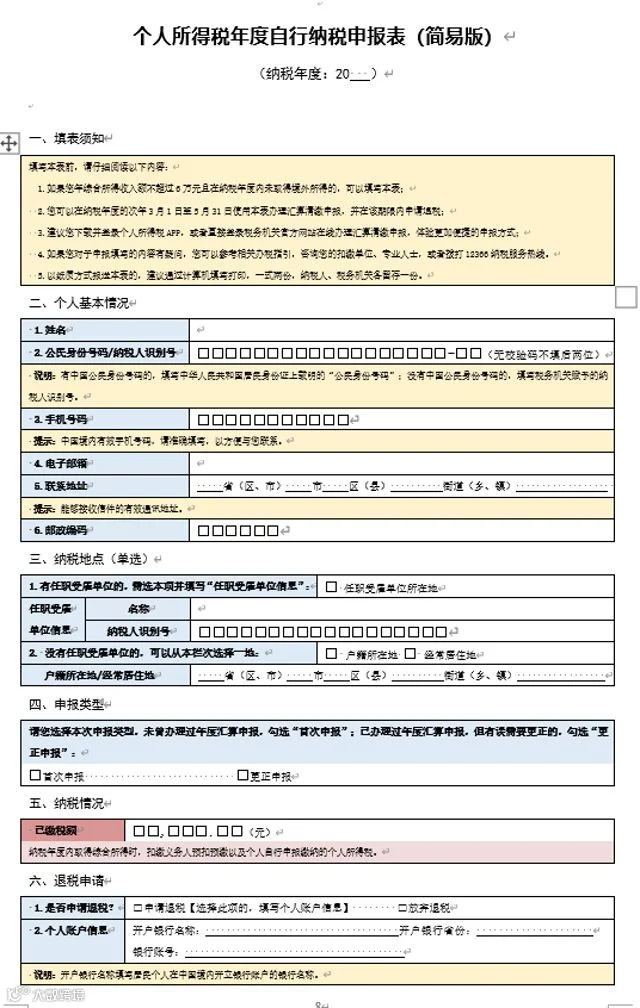
A表同时包含简易版(如图二所示),适用于纳税年度内未取得境外所得的且年综合所得收入额不超过6万元的纳税人,简易版不需要填列扣除项目,仅就个人基本情况、纳税地点、申报类型、已缴税额等情况作出说明即可。
举例来说,若Y先生在2019年度没有境外收入,仅仅有工资薪金所得5.8万元,那么此时Y先生只需要填列简易版即可,无需再填列A表。
同时,46号公告还提供了《个人所得税年度自行纳税申报表(问答版)》(如图三所示),对表格的填列内容做出了说明,便于纳税人的理解和下一步填写。
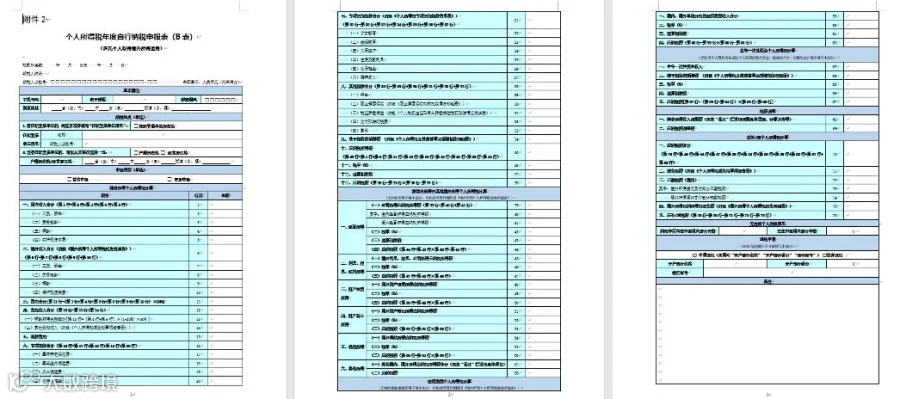
个人所得税年度自行纳税申报表(B表)(如图四所示)适用于居民个人纳税年度内取得境外所得的情况。这张表的填列内容,除了综合所得外,还包括来源于境外的股息红利所得、境外财产转让所得、股权激励等项目,内容较A表更为繁杂。B表及其自带的《抵免明细表》可以说是本系列表格的难度担当,其中不仅涉及个人所得税目前的所有收入类型(A表仅涉及综合所得),并且不同来源、不同类型、不同时间的收入对应抵免金额都有所不同。此外,《抵免明细表》也很周到地体现了以前年度抵免额“后转五年”的逻辑。
举例来说,若Z先生在2019年度取得了境外公司分红,通过转让境外公司股权取得了转让所得等,那么Z先生则需要就这类境外收入进行自行申报。
若您已就境外所得向境外税务局缴纳了个人所得税,可以通过填写《境外所得个人所得税抵免明细表》(如图五所示)抵免境内的应纳税额。但具体抵免额为多少,涉及复杂的计算和相关资料的审核提交,建议您可以咨询或委托专业服务机构为您计算和代理申报。
举例来说,若Z先生就分红所得和财产转让所得已在境外缴纳了一部分税款,那么该部分税款有可能在境内应纳税额中得到抵免。当然,是否能够抵免以及抵免的额度,需要一系列计算后才能确定。

图五《境外所得个人所得税抵免明细表》
需要注意的是,尽管居民个人取得境外所得不属于汇算清缴的内容,但依然需要在规定期限内向中国的税务机关自行申报。因此,切忌将个人所得税年度申报简单化,不申报境外收入的情况若经税务机关查实,可能还会面临滞纳金、罚款等行政处罚,同时也会对个人征信造成影响,进而影响您的出行、高消费等。
个人所得税经营所得纳税申报表(A表)(如图六所示)适用于个人独资企业投资人、合伙企业个人合伙人等其他从事生产、经营活动的个人在中国境内取得经营所得。
中国对于个人独资企业的投资者不征收企业所得税,而是按照生产经营所得对投资人征收个人所得税。而经营所得的申报采取月度/季度预缴,按年计算的方式进行。因此,若您是个人独资企业的投资人,或者合伙企业的自然人合伙人,需要在月度/季度终了后进行预缴,并在次年3月31日前办理汇算清缴。
举例来说,若W先生在2019年度是一家个人独资企业的投资人,核定个人所得税为季度申报,那么W先生需要在每季度终了后申报经营所得,同时需要在2020年3月31日前完成经营所得的汇算清缴。
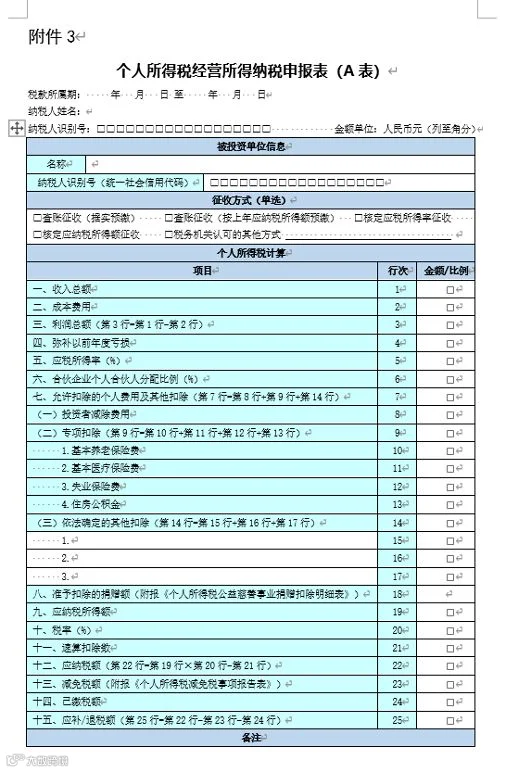
图六《个人所得税经营所得纳税申报表(A表)》
►《个人所得税减免税事项报告表》
除了上述表格,46号公告还发布了《个人所得税减免税事项报告表》(如图七所示),适用于税收减免和协定待遇等优惠事项。这类税收优惠种类繁多,适用条件各不相同,有部分税收优惠需要向主管税务机关进行备案,各地税务机关实操也不尽相同。建议您向专业机构咨询后填列,或委托专业机构代理填列。

图七《个人所得税减免税事项报告表》
►结语
个人所得税年度申报项目不同,申报截止期限亦不尽相同。对于2019年的所得,最早的经营所得申报截止日期为2020年3月31日,综合所得汇算清缴日期为2020年3月1日至6月30日,涉及离境的需要在注销户籍前办理税款清算……乱花渐欲迷人眼,种种品目不一而足。
时间的脚步已经踏入2020年的大门,个税申报也已如火如荼地开展,迟延或拒绝申报,不仅会有滞纳金或罚款等损失,也可能会对您的个人征信产生不良影响。
“几处早莺争暖树”,部分高净值人士早已行动起来。咨询专业机构要尽早,填报个税申报表要及时,税额金额计算才能准确。综上,才是您合规履行年度个税申报义务的正解。若您有关于高净值人士个人所得税年度申报的任何问题,欢迎联系我们。
在公众号留言中提供您的姓名、单位、电子邮箱,我们会将《个税年度申报系列表格》通过邮件形式发送给您!







 ID:承以信INHETRUST
 长按左侧二维码关注