民办学校到底应当选择什么样的会计制度?
Accounting

XING YUN SHUI WU
行 云 税 务


随着民办学校分类管理实施的逐步完成,眼下,凡是选择为非营利性办学的民办学校,法人性质上就是公益事业,这类学校及其师生都可以享有与公办学校同等权益。与此同时,法律允许除义务教育阶段之外的民办学校,可根据举办者意愿选择登记为营利性学校,并可从办学结余中获得合法收益。
根据《民间非营利组织会计制度》(财会[2004]7号) 第二条规定“本制度适用于在中华人民共和国境内依法设立的符合本制度规定特征的民间非营利组织。民间非营利组织包括依照国家法律、行政法规登记的社会团体、基金会、民办非企业单位和寺院、宫观、清真寺、教堂等。
适用本制度的民间非营利组织应当同时具备以下特征:
(一)该组织不以营利为宗旨和目的;
(二)资源提供者向该组织投入资源不取得经济回报;
(三)资源提供者不享有该组织的所有权。”
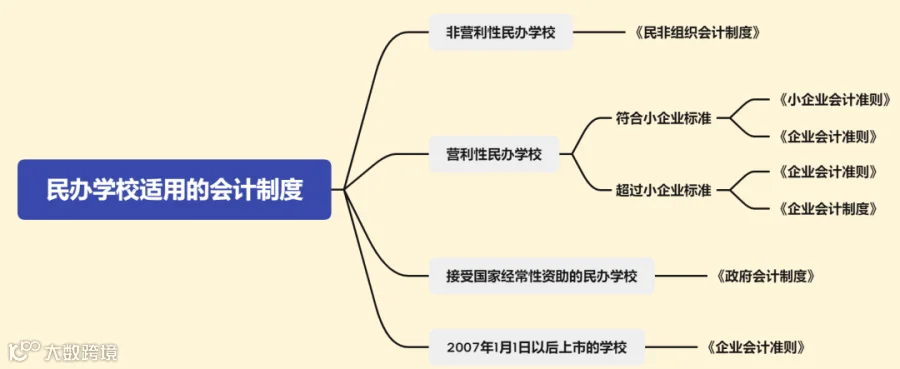
根据《民非组织会计制度》的适用范围,非营利性民办学校只能适用《民非组织会计制度》,不能人为选择《事业单位会计制度》《企业会计制度》《高等学校会计制度》等。《民间非营利组织会计制度》以权责发生制为基础,实行业务活动成本计算,财务报告包含现金流量表,比较接近企业和国际非营利组织会计准则,是比较先进的会计制度。《事业单位会计准则》和《事业单位会计制度》,还以收付实现制为基础,缺少活动成本核算,没有现金流量表,产生的会计信息质量明显比《民间非营利组织会计制度》低,不适合非营利民办学校使用。

营利性民办学校根据其性质,可以选择《小企业会计准则》《企业会计制度》《企业会计准则》等。营利性民办学校符合小企业标准的(具体参照国家统计局大中小型企业划型标准),可以选择执行《小企业会计准则》,也可选择执行《企业会计准则》;超过小企业标准的学校可选择《企业会计准则》或《企业会计制度》,其中,2007年1月1日以后,上市的学校必须选择执行《企业会计准则》。同时需注意:
(一)选择执行《小企业会计准则》的学校,发生的交易或者事项在《小企业会计准则》未作规范的,可以参照《企业会计准则》中的相关规定进行处理;
(二)选择执行《企业会计准则》的学校,不得再选择或转为执行《小企业会计准则》中的相关规定;
(三)执行《小企业会计准则》的学校公开发行股票或债券的,应当转为执行《企业会计准则》;
(四)因学校经营规模变化导致不符合《小企业会计准则》第二条规定而成为大中型企业的,应当从次年1月1日起转为执行《企业会计准则》;
(五)《企业会计制度》不允许被使用在符合《小企业会计准则》适用条件的学校中。

Private schools
同时应注意的是,根据 关于中小学校执行《政府会计制度——行政事业单位会计科目和报表》的补充规定:“本规定所指的中小学校包括各级人民政府和接受国家经常性资助的社会力量举办的普通中小学校、中等职业学校、特殊教育学校、工读教育学校、成人中学和成人初等学校。各级人民政府和接受国家经常性资助的社会力量举办的幼儿园依照本规定执行。”接受国家经常性资助的民办学校,符合《政府会计制度》的补充规定,应当选择执行《政府会计制度》。
综上,民办学校应当使用的会计制度总结如下: