


-今日必读-
税眼看股权
(上)
行/云/税/务/
01
自然人直接持股
PART 1
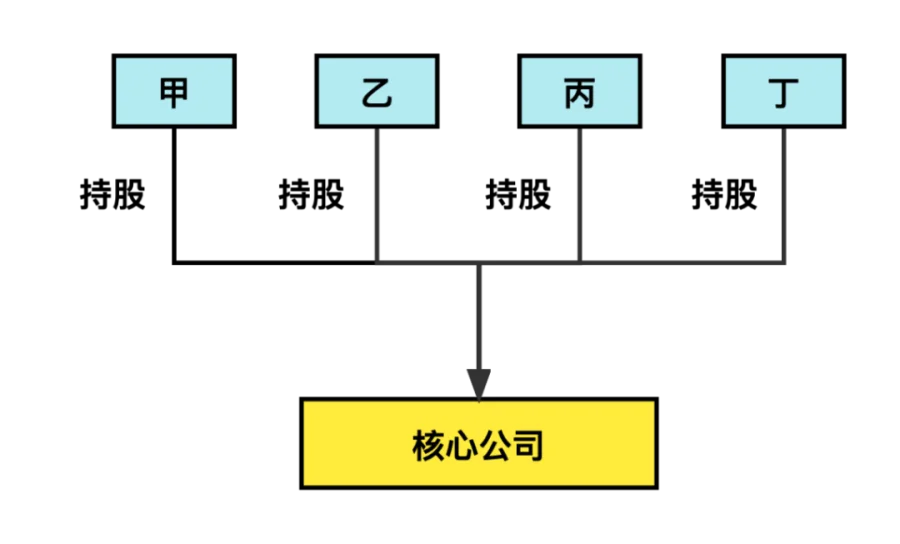
如上图所示,为自然人直接持股的持股方式,这也是初创公司中最为常见的持股方式。甲、乙、丙、丁四人成立公司开展经营,并直接持有公司的股权,这在税收上有什么利弊呢?
其最为主要的优点就是转让股权变现时税负相对较低。根据税法规定,转让股权(不含上市公司股票)所得属于转让财产所得,以转让财产的收入额减除财产原值和合理费用后的余额为应纳税所得额,税率为20%。即,转让股权应纳个人所得税=(转让股权收入-取得股权投入的成本-合理税费)*20%。此外,根据现行税收政策,自然人转让金融商品的,免征增值税。所以,甲乙丙丁如果转让股权,只需要缴纳一次所得税,增值税可以免征。
但自然人直接持股的弊端也很明显,主要有以下几个方面:
1
分红就需要缴纳个税
如果核心公司有了利润,甲乙丙丁如何从公司把钱拿出来呢?用发票套出来?这是虚开发票,达到一定数额就触犯了刑事责任。从公司借出来?这迟早是要还的,如果不还就要视同分红,补缴税款和滞纳金。所以分红才是合法从公司取得收益的方法,但分红就面临着缴纳个人所得税,按照“利息、股息、红利所得”缴纳20%的个人所得税。与之相比,运用公司间接持股则不需要分红就纳税(后文详述)。
2
转增也需要缴纳个税
公司帐上有了利润,用于转增公司注册资本,税收上需要视同“分红后再投资”,也就是说,甲乙丙丁虽然没有分一分钱,但公司注册资本增加了,四人都需要按“利息、股息、红利所得”缴纳个人所得税。应纳个人所得税=个人股权比例*(转增后注册资本-原注册资本)*20%。如果是运用公司间接持股,同样不需要缴纳相关税费。
3
投资损失无法用于抵扣
核心公司如果不是盈利而是亏损,比如说投入了100万,因经营不善,最后转让公司股权或公司终止时只拿回了20万的投资,这80万的损失无法与个人当期的其他收入相抵消,从而减少其当年应当缴纳的个人所得税。如果是公司股东持股,投资损失则可以与企业所得进行抵消,这是由于企业所得税是按年度缴纳,而转让财产的个人所得税则是按次缴纳,无法进行综合纳税。此外,根据企业所得税法规定,企业亏损可以在五个纳税年度内弥补,如果投资损失大于当年企业所得,还可以结转以后年度进行弥补,减少以后年度的应纳税额。
因此,我们可以得出一个结论,自然人直接持股的方式不适合长期持股,仅适合股权结构尚不稳定、商业模式仍未成熟的公司初创期,以及拟短期出售公司股权套现的财务投资人。
未完待续

点分享

点点赞

点在看