大数跨境

设立公司或者设计关联交易时,有哪些可以考虑的税收优惠?

设立公司或者设计关联交易时,有哪些可以考虑的税收优惠? 行云民教财税
2021-03-18
2
导读:政策解读|税收优惠设立公司或者设计关联交易时,有哪些可以考虑的税收优惠?

设立公司或者设计关联交易时

有哪些可以考虑的税收优惠?

作者:贾成密    


      税收优惠是每个企业在设立及运营过程中必须重点考虑的问题,尤其是临近企业所得税汇算清缴截至日,每位投资人及财务负责人都应重视,直接关乎企业的税收负担。那都有哪些税收优惠呢?


1

小型微利企业
向上滑动阅览

主要文件

    《财政部 税务总局关于实施小微企业普惠性税收减免政策的通知》(财税[2019]13号)

优惠条件

     小型微利企业是指从事国家非限制和禁止行业,且同时符合年度应纳税所得额不超过300万元、从业人数不超过300人、资产总额不超过5000万元等三个条件的企业。(三三五)

税收优惠

     年应纳税所得额不超过100万元的部分,减按25%计入应纳税所得额,按20%的税率缴纳企业所得税(实际税负5%);对年应纳税所得额超过100万元但不超过300万元的部分,减按50%计入应纳税所得额,按20%的税率缴纳企业所得税(实际税负10%)。

注意

     最近十三届全国人大四次会议总理工作报告指出,将小规模纳税人增值税起征点从月销售额10万元提高到15万元。对小微企业和个体工商户年应纳税所得额不到100万元的部分,在现行优惠政策基础上,再减半征收所得税。各地要把减税政策及时落实到位,确保市场主体应享尽享。(具体政策关注国家税务总局后续文件)


2


西部大开发战略

向上滑动阅览

主要文件

     《国家税务总局关于深入实施西部大开发战略有关企业所得税问题的公告》(国家税务总局公告2012年第12号)

    《财政部 税务总局 国家发展改革委关于延续西部大开发企业所得税政策的公告》(财政部 税务总局 国家发展改革委公告2020年第23号)

优惠条件

      自2011年1月1日至2020年12月31日,对设在西部地区以《西部地区鼓励类产业目录》中规定的产业项目为主营业务,且其当年度主营业务收入占企业收入总额70%以上的企业,经企业申请,主管税务机关审核确认后。

      在《西部地区鼓励类产业目录》公布前,企业符合《产业结构调整指导目录(2005年版)》、《产业结构调整指导目录(2011年版)》、《外商投资产业指导目录(2007年修订)》和《中西部地区优势产业目录(2008年修订)》范围的,经税务机关确认后。

      西部地区包括内蒙古自治区、广西壮族自治区、重庆市、四川省、贵州省、云南省、西藏自治区、陕西省、甘肃省、青海省、宁夏回族自治区、新疆维吾尔自治区和新疆生产建设兵团。湖南省湘西土家族苗族自治州、湖北省恩施土家族苗族自治州、吉林省延边朝鲜族自治州和江西省赣州市,可以比照西部地区的企业所得税政策执行。

税收优惠

可减按15%税率缴纳企业所得税。

注意

     (财政部 税务总局 国家发展改革委公告2020年第23号)规定,自2021年1月1日至2030年12月31日,对设在西部地区的鼓励类产业企业减按15%的税率征收企业所得税。本条所称鼓励类产业企业是指以《西部地区鼓励类产业目录》中规定的产业项目为主营业务,且其主营业务收入占企业收入总额60%以上的企业。

      《西部地区鼓励类产业目录》包括两部分,一是国家现有产业目录中的鼓励类产业,二是西部地区新增鼓励类产业。国家现有产业目录中的鼓励类产业包括《产业结构调整指导目录(2019 年本)》(国家发展改革委令 2019 年第 29 号)中的鼓励类产业和《鼓励外商投资产业目录(2020 年版)》(国家发展改革委、商务部令 2020 年第 38 号)中的产业。


3

高新技术企业

向上滑动阅览

主要文件

    《企业所得税法》第二十八条

    《关于延长高新技术企业和科技型中小企业亏损结转年限的通知》(财税〔 2018〕76号)

    《财政部 税务总局 科技部关于提高研究开发费用税前加计扣除比例的通知》(财税〔2018〕99号)

优惠条件

     国家需要重点扶持的高新技术企业(具体条件另文论述)。

税收优惠

     减按15%的税率征收企业所得税。

     弥补亏损期限由5年延长至10年。

     企业开展研发活动中实际发生的研发费用,未形成无形资产计入当期损益的,在按规定据实扣除的基础上,在2018年1月1日至2020年12月31日期间,再按照实际发生额的75%在税前加计扣除;形成无形资产的,在上述期间按照无形资产成本的175%在税前摊销。

注意

    最近十三届全国人大四次会议总理工作报告指出,延续执行企业研发费用加计扣除75%政策,将制造业企业加计扣除比例提高到100%,用税收优惠机制激励企业加大研发投入,着力推动企业以创新引领发展。(具体政策关注国家税务总局后续文件)


4

海南自由贸易港

向上滑动阅览

主要文件

     财政部 税务总局关于海南自由贸易港企业所得税优惠政策的通知(财税[2020]31号)

优惠条件

     对注册在海南自由贸易港并实质性运营的鼓励类产业企业。

     鼓励类产业企业,是指以海南自由贸易港鼓励类产业目录中规定的产业项目为主营业务,且其主营业务收入占企业收入总额60%以上的企业。所称实质性运营,是指企业的实际管理机构设在海南自由贸易港,并对企业生产经营、人员、账务、财产等实施实质性全面管理和控制。对不符合实质性运营的企业,不得享受优惠。

税收优惠

     减按15%的税率征收企业所得税。

注意

     海南自由贸易港鼓励类产业目录包括《产业结构调整指导目录(2019年本)》、《鼓励外商投资产业目录(2019年版)》和海南自由贸易港新增鼓励类产业目录。


5

 农、林、牧、渔

向上滑动阅览

主要文件

    《企业所得税法实施条例》第八十六条

优惠条件

   (一)1.蔬菜、谷物、薯类、油料、豆类、棉花、麻类、糖料、水果、坚果的种植;2.农作物新品种的选育;3.中药材的种植;4.林木的培育和种植;5.牲畜、家禽的饲养;6.林产品的采集;7.灌溉、农产品初加工、兽医、农技推广、农机作业和维修等农、林、牧、渔服务业项目;8.远洋捕捞。

   (二)1.花卉、茶以及其他饮料作物和香料作物的种植;2.海水养殖、内陆养殖。

税收优惠

     符合上述优惠条件(一)的,免征企业所得税。

     符合上述优惠条件(二)的,减半征收企业所得税。

注意

     企业从事国家限制和禁止发展的项目,不得享受本条规定的企业所得税优惠。


6

公共基础设施项目

向上滑动阅览

主要文件

     《企业所得税法实施条例》第八十七条

     《国家税务总局关于实施国家重点扶持的公共基础设施项目企业所得税优惠问题的通知》(国税发[2009]80号)

     《国家税务总局关于进一步明确企业所得税过渡期优惠政策执行口径问题的通知》(国税函[2010]157号)

优惠条件

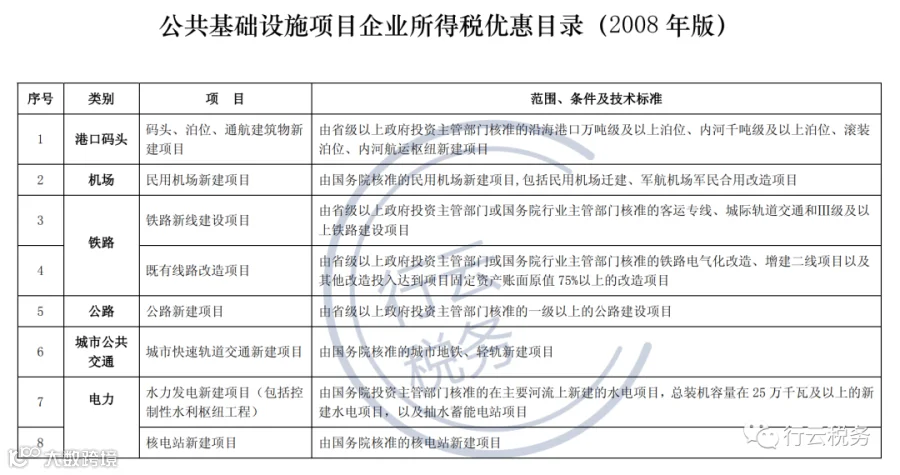
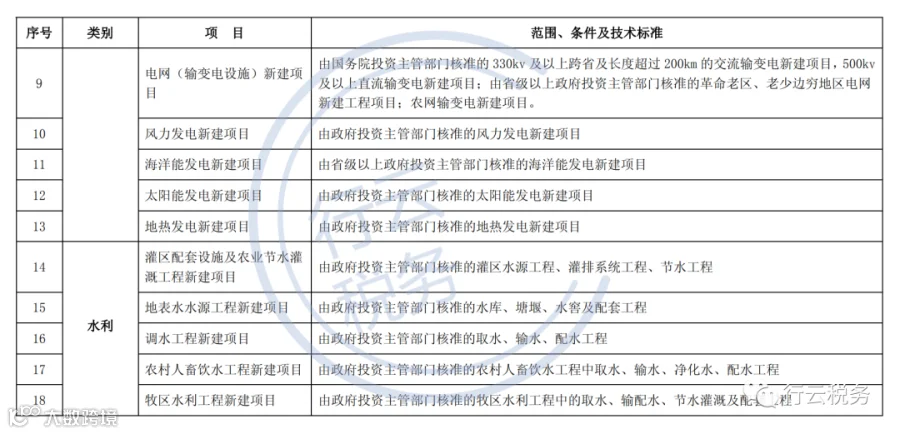
     企业从事上述国家重点扶持的公共基础设施项目的投资经营的所得。(具体范围参见如上图片)

税收优惠

     自项目取得第一笔生产经营收入所属纳税年度起,第一年至第三年免征企业所得税,第四年至第六年减半征收企业所得税。【三免三减半】

注意

     第一笔生产经营收入,是指公共基础设施项目建成并投入运营(包括试运营)后所取得的第一笔主营业务收入。

     居民企业取得上述规定可减半征收企业所得税的所得,是指居民企业应就该部分所得单独核算并依照25%的法定税率减半缴纳企业所得税。


7

环境保护、节能节水项目

向上滑动阅览

主要文件

     《企业所得税法实施条例》第八十八条

     《国家税务总局关于进一步明确企业所得税过渡期优惠政策执行口径问题的通知》(国税函[2010]157号)

优惠条件

    符合条件的环境保护、节能节水项目,包括公共污水处理、公共垃圾处理、沼气综合开发利用、节能减排技术改造、海水淡化等。项目的具体条件和范围由国务院财政、税务主管部门商国务院有关部门制订,报国务院批准后公布施行。

税收优惠

     自项目取得第一笔生产经营收入所属纳税年度起,第一年至第三年免征企业所得税,第四年至第六年减半征收企业所得税。【三免三减半】

注意

     居民企业取得上述规定可减半征收企业所得税的所得,是指居民企业应就该部分所得单独核算并依照25%的法定税率减半缴纳企业所得税。


归纳总结

上文分析的税收优惠政策不知道大家看出其中的一些共性和区别了吗?

按照企业所得税申报的口径,主要的税收优惠大致分为两类,分别为所得的减免和税额的减免。上文分析的税收优惠中所得的减免有农、林、牧、渔、公共基础设施项目和环境保护节能节水项目,税额的减免有小型微利企业、西部大开发战略、高新技术企业和海南自由贸易港。

那如果一个企业同时符合以上税收优惠中的两项或以上,都可以叠加享受吗,税收的优惠政策远远不止上文分析的七项,与企业所得税申报相关的税收优惠到底有多少项呢,其实企业所得税申报表已经给我们总结的很清晰了。

所得的优惠共计9+1项,企业所得税申报表

A107020《所得减免优惠明细表》

税额的优惠共计33项,企业所得税申报表

A107040《减免所得税优惠明细表》


以上那么多税收优惠,我们来分析哪些可以叠加享受、哪些不可以叠加:

首先,确认第一个原则:所得的税收优惠可以叠加享受。根据企业所得税申报表A107020《所得减免优惠明细表》,如果一个企业的经营范围非常广泛,涉及其中的两个以上的经营项目,只要不同的项目可以分开核算,就可以“各个项目享受各个项目对应的税收优惠”,农林牧渔满足免税的、公共基础设施项目满足“三免三减半”的、环境保护节能节水项目满足“三免三减半”的等等,都可以分别享受。

其次,确认第二个原则:税额的税收优惠不可以叠加享受,只能选择其中一项优惠享受。根据企业所得税申报表A107040《减免所得税优惠明细表》,如果一个企业同时满足小微企业、西部大开发战略和高新技术企业标准,现实中同时满足两项甚至两项以上的企业是非常多的,那申报表怎么填呢,举个例子,假设该企业的利润为100万,无其他纳税调整,那企业所得税申报表主表第23行应纳税所得额为100万,第25行应纳所得税额为25万,A107040表第1行符合条件的小型微利企业减免企业所得税填列20万,第2行国家需要重点扶持的高新技术企业减按15%的税率征收企业所得税填列10万,第21行设在西部地区的鼓励类产业企业减按15%的税率征收企业所得税填列10万,如此,企业所得税申报表主表第25行减免所得税填列40万,第28行应纳税税额为-15万,那是否表示应当申请退税,没有缴纳任何的企业所得税反而可以申请退税?故逻辑不符。综上,税额的税收优惠不可以叠加享受,只能选择其中一项优惠享受。

再次,确认第三个原则:所得的优惠和税额的优惠可以叠加享受。根据企业所得税申报表主表的填报逻辑,所得的减免影响应纳税所得税,税额的减免影响应纳税额,所得和税额的税收优惠同时享受理所当然。


明白以上三个原则,你应该已经很清晰明了了。

以上税收优惠主要针对公司的收入层面,其他方面的税收优惠另文论述。如若涉及个独或者合伙企业等,可考虑将企业设立于税收洼地,是否能申请核定征收,那是另一个角度思考的问题。


【声明】内容源于网络
0
0
行云民教财税
1234
内容 308
粉丝 0
行云民教财税 1234
总阅读5
粉丝0
内容308