大数跨境

官方发布:印花税变了!7月1日开始执行!

官方发布:印花税变了!7月1日开始执行! 行云民教财税
2022-06-13
1


印花税

——行云税务——


XINGYUNSHUIWU

印花税要变了!

2022年7月1日起,《中华人民共和国印花税法》(以下简称印花税法)正式施行。

与印花税暂行条例相比,新印花税法主要发生了十种变化,快来一起看看有哪十种变化以及变化的影响吧!


1、缩减征税范围


取消对权利、许可证照每件征收5元印花税的规定。


2、降低税率


① 承揽合同、建设工程合同、运输合同印花税的税率从原先的万分之五降低为万分之三。
② 部分产权转移合同降低税率:商标权、著作权、专利权、专有技术使用权转让书据印花税税率从原先的万分之五降低为万分之三。
③ 营业账簿印花税税率从原先按对“实收资本和资本公积合计”的万分之五降低为万分之二点五,将财税〔2018〕50号规定直接纳入立法。


3、明确增值税不作为计缴印花税依据


第五条  印花税的计税依据如下:
(一)应税合同的计税依据,为合同所列的金额,不包括列明的增值税税款;
应税产权转移书据的计税依据,为产权转移书据所列的金额,不包括列明的增值税税款;
(三)应税营业账簿的计税依据,为账簿记载的实收资本(股本)、资本公积合计金额;

(四)证券交易的计税依据,为成交金额。

注意:如果纳税人签订合同是含税价,未单独列明增值税的,则需按全额计缴印花税。


4、取消尾数规定,直接按实际计算税额纳税


原先《印花税暂行条例》第三条规定∶应纳税额不足一角的,免纳印花税。应纳税额在一角以上的,其税额尾数不满五分的不计,满五分的按一角计算缴纳。新的《印花税法》取消了该规定。

也就是说,自2022年7月1日起,纳税人计算印花税时不用四舍五入了,以后你算出来多少就是多少,再也不用担心应缴与实缴的差异了。


5、新增了印花税扣缴义务人的规定


原《印花税暂行条例》对于境外个人如何缴纳印花税,能否实行源泉扣缴,都没有规定。这次立法增加了此方面的规定:

第十四条  纳税人为境外单位或者个人,在境内有代理人的,以其境内代理人为扣缴义务人;在境内没有代理人的,由纳税人自行申报缴纳印花税,具体办法由国务院税务主管部门规定。


6、明确了纳税期限和纳税地点


原《印花税暂行条例》对纳税期限和纳税地点的规定并不明确,刚通过的印花税法明确纳税时间和纳税地点。
第十五条  印花税的纳税义务发生时间为纳税人书立应税凭证或者完成证券交易的当日。
证券交易印花税扣缴义务发生时间为证券交易完成的当日。
第十六条  印花税按季、按年或者按次计征。实行按季、按年计征的,纳税人应当自季度、年度终了之日起十五日内电报缴纳税款:实行按次计征的,纳税人应当自纳税义务发生之日起十五日内申报缴纳税款。
证券交易印花税按周解缴。证券交易印花税扣缴义务人应当自每周终了之日起五日内申报解缴税款以及银行结算的利息。
第十三条  纳税人为单位的,应当向其机构所在地的主管税务机关申报缴纳印花税:纳税人为个人的,应当向应税凭证书立地或者纳税人居住地的主管税务机关电报缴纳印花税。
不动产产权发生转移的,纳税人应当向不动产所在地的主管税务机关申报缴纳印花税。


7、取消轻税重罚的做法,统一按征管法执行


原《印花税暂行条例》有个传统就是轻税重罚:

第十三条   纳税人有下列行为之一的,由税务机关根据情节轻重,予以处罚:

(一)在应纳税凭证上未贴或者少贴印花税票的,税务机关除责令其补贴印花税票外,可处以应补贴印花税票金额20倍以下的罚款;

(二)违反本条例第六条第一款规定的,税务机关可处以未注销或者画销印花税票金额10倍以下的罚款:

(三)违反本条例第六条第二款规定的,税务机关可处以重用印花税票金额30倍以下的罚款。伪造印花税票的,由税务机关提请司法机关依法追究刑事责任。

现在新的《印花税法》取消该规定:

第十九条  纳税人、扣缴义务人和税务机关及其工作人员违反本法规定的,依照《中华人民共和国税收征收管理法》和有关法律、行政法规的规定追究法律责任。


8、证券交易印花税被纳入法律规范


证券交易印花税被纳入征收范围,可消除开征证券交易税的担心。


9、规定了同一应税凭证多方所持计税金额


同一应税凭证有两方以上当事人书立的,按照各自涉及的金额分别计算应纳税额。原规定为“由各方就所执的一份各自全额贴花。”


10、明确减、免印花税的范围


国务院对居民住房需求保障、企业改制重组、支持小型微型企业发展等情形可以规定减征或者免征印花税,报全国人民代表大会常务委员会备案。

以下8种凭证,免征印花税:

1.应税凭证的副本或者抄本;
2.依照法律规定应当予以免税的外国驻华使馆、领事馆和国际组织驻华代表机构为获得馆舍书立的应税凭证;
3.中国人民解放军、中国人民武装警察部队书立的应税凭证;
4.农民、家庭农场、农民专业合作社、农村集体经济组织、村民委员会购买农业生产资料或者销售农产品书立的买卖合同和农业保险合同;
5.无息或者贴息借款合同、国际金融组织向中国提供优惠贷款书立的借款合同;
6.财产所有权人将财产赠与政府、学校、社会福利机构、慈善组织书立的产权转移书据;
7.非营利性医疗卫生机构采购药品或者卫生材料书立的买卖合同;
8.个人与电子商务经营者订立的电子订单。


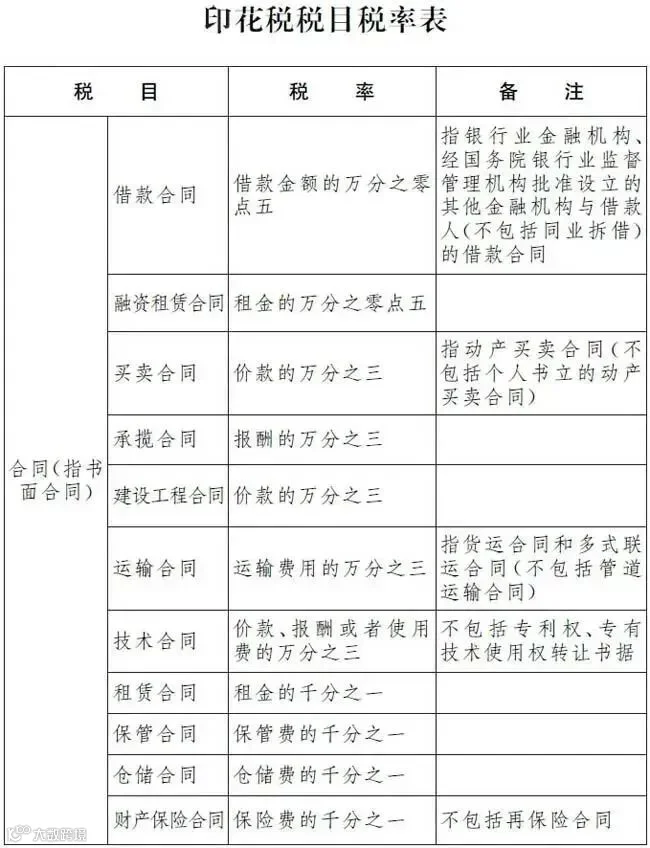
附:印花税税目税率表


END


>>关注我们<<


【声明】内容源于网络
0
0
行云民教财税
1234
内容 308
粉丝 0
行云民教财税 1234
总阅读5
粉丝0
内容308