


01
注意!这4种发票开错不可以作废

02
什么情况下发票可以作废?
一、增值税专用发票作废
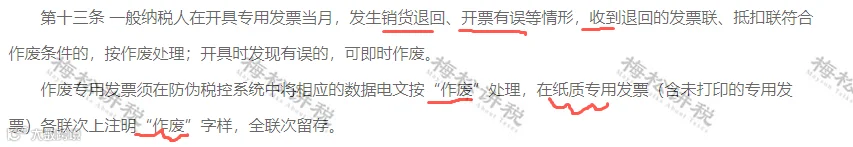
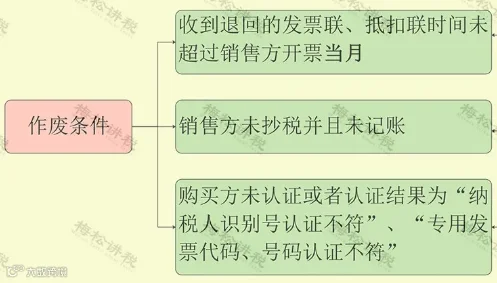
增值税专用发票作废的条件有三条:
注意:开票系统作废发票后,需在纸质专用发票上注明“作废”字样,并留存全部联次10年。
二、普通发票作废
因开具错误、销售退回、服务中止等原因,需要作废发票的。
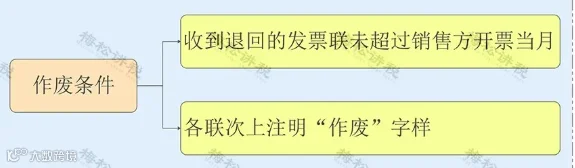
注意:开票系统作废发票后,需在纸质普通发票上注明“作废”字样,并留存全部联次10年。
三、税务局代开增值税发票作废
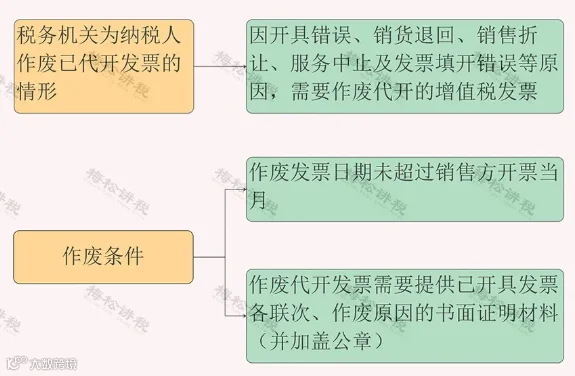
提示:符合作废条件的,税务机关应当作废并收回已开具的发票,已缴纳的税款予以退回。
总结:
发票作废的正常因素
(1)开具错误
(2)销货退回
(3)销售折让
(4)服务中止等
发票作废的非正常因素
(1)恶意隐匿收入,少交增值税、所得税等税款;
(2)销售方与购买方恶意串通,开票方违规作废发票(未收回原发票),受票方虚列成本,造成偷税。
(3)涉嫌虚开发票等

03
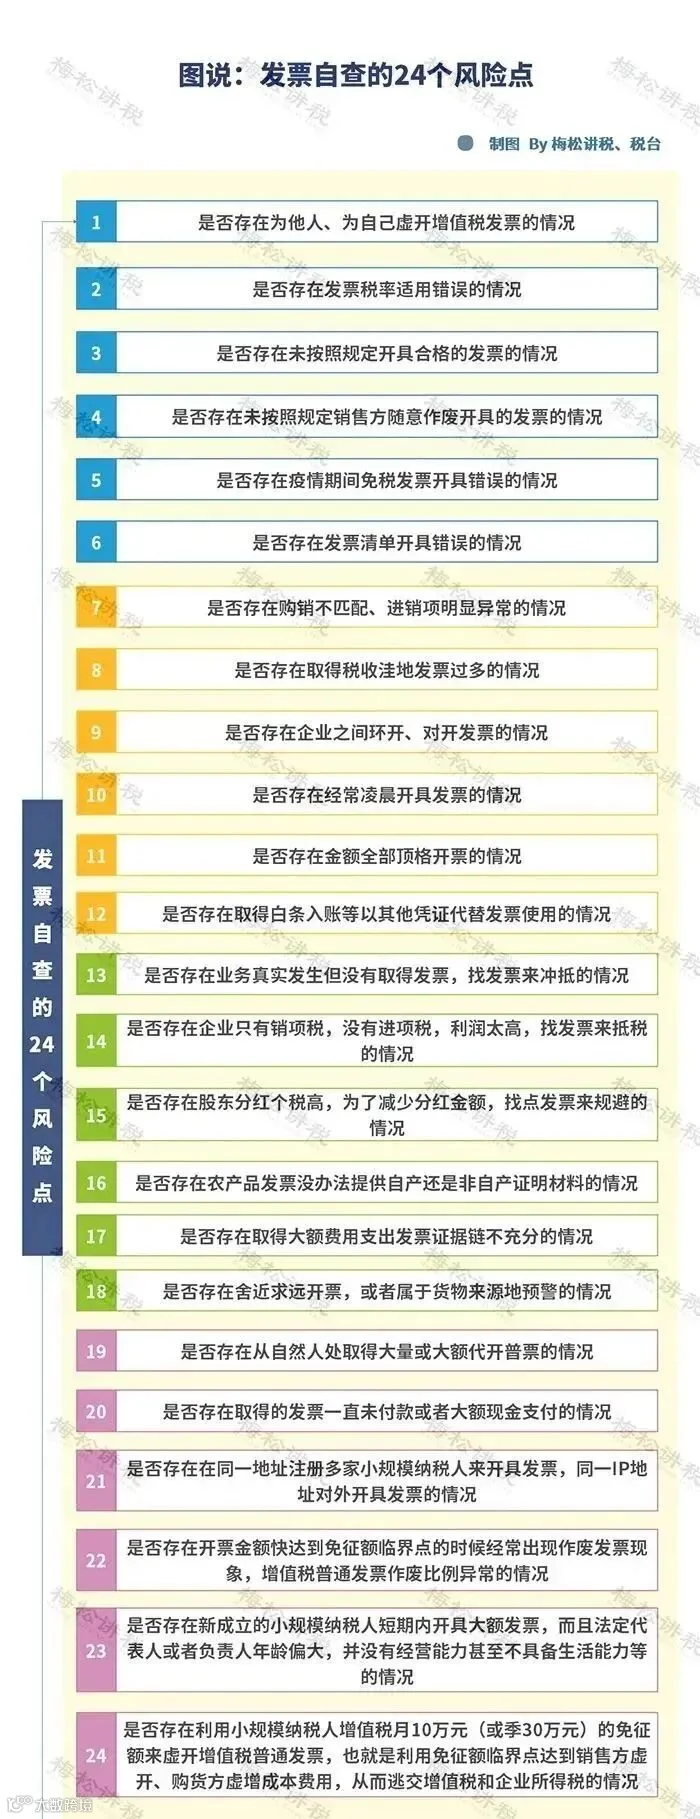
警惕!这24个发票风险点


END

认知行云
上海行云税务师事务所,由同时具有注册会计师、税务师、律师资格的“三证”专家牵头,同时具有法律、会计、审计、税务全领域知识的专业性复合型服务团队。与全国知名律师事务所、会计师事务所强强联合,自成立以来已服务全国客户200余家,涵盖教育、医疗、农产品、房地产等多个行业。行云税务旨在最大程度打破财务、税务、法律专业壁垒,形成多维聚合,为企业和企业主提供法、财、税一体化全方位专业服务。
专业服务

点分享

点收藏

点点赞

点在看